FATCA reporting entity US personとは、米国税法に基づき外国金融機関等から情報を受領し、IRSへ報告する義務が課せられた米国内外の個人・法人である。
概要
米国は海外資産の脱税防止を目的としてFATCA(Foreign Account Tax Compliance Act)を制定した。従来、外国金融機関が米国居住者の情報を自発的に報告することはほとんどなく、税収確保の課題となっていた。FATCAでは「reporting entity」を定義し、その主体が米国内外の資産や取引情報をIRSへ提供する枠組みを構築した。これにより、米国居住者(US person)が持つ海外金融資産の透明性が向上した。
役割と機能
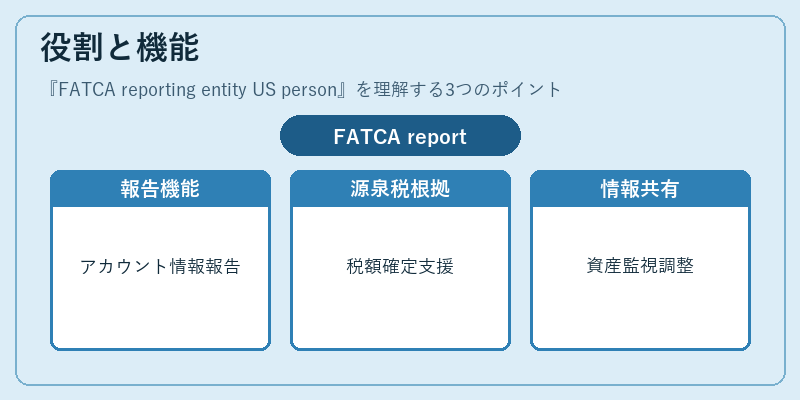
FATCA reporting entity US personは、以下のような場面で重要な役割を果たす。
- 外国金融機関から受領したアカウント情報をIRSへ報告することで、米国内税務当局が納税義務者を把握できる。
- 米国居住者に対して源泉徴収税(withholding tax)を課す際の根拠資料として機能し、適正な税額確定に寄与する。
- 国際的な情報共有協定(OECD CRSなど)の一環として、米国外での資産管理を監視・調整する。
特徴
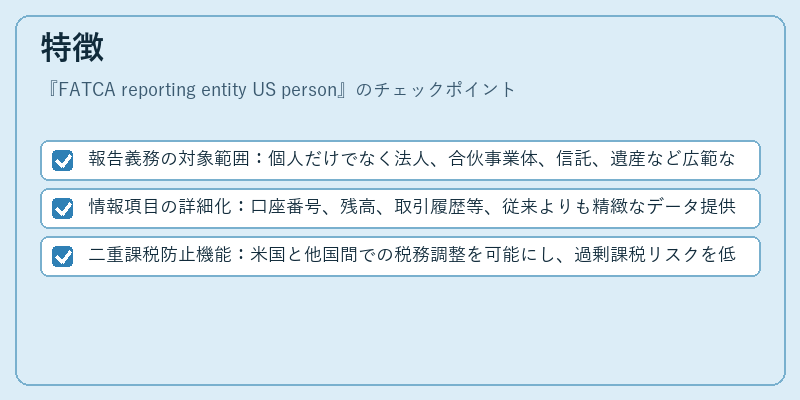
- 報告義務の対象範囲:個人だけでなく法人、合伙事業体、信託、遺産など広範な構造が含まれる。
- 情報項目の詳細化:口座番号、残高、取引履歴等、従来よりも精緻なデータ提供を求められる。
- 二重課税防止機能:米国と他国間での税務調整を可能にし、過剰課税リスクを低減する。
現在の位置づけ
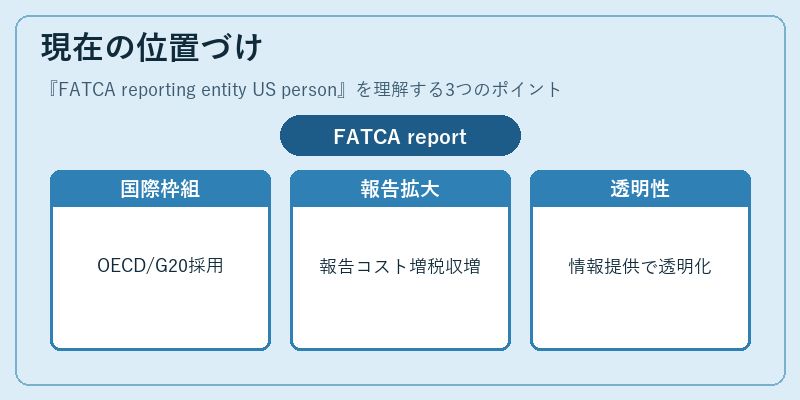
FATCAは国際的な税務協力の柱として位置付けられ、OECDやG20など多国間枠組みで採用されている。近年では報告対象者数の拡大と情報収集技術の進化により、米国内外の金融機関は報告コストを増大させつつあるが、その分税収確保効果も高まっている。また、米国以外の管轄で発生した課税問題に対しても、FATCA reporting entity US person の情報提供が重要な手段となり、グローバル金融市場全体の透明性向上に寄与している。
続きを読むには確認が必要です