利益相反報告義務とは、金融機関が顧客や取引先との間に生じ得る利益相反の状況を、内部または外部の監督機関へ報告することを求められる法的・規制上の責任である。
概要
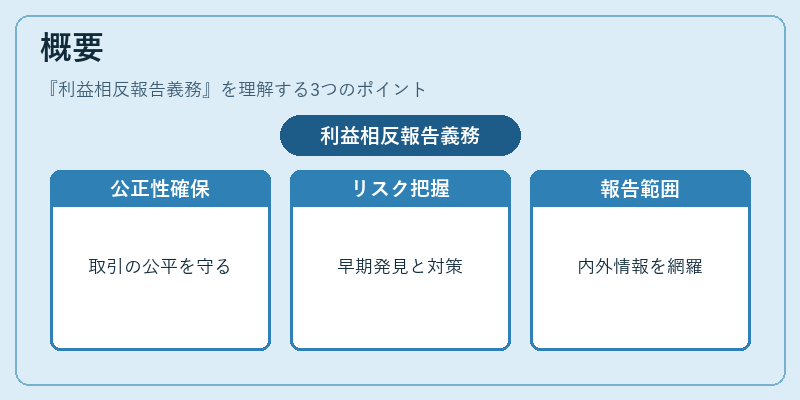
利益相反報告義務は、金融取引における公正性と透明性を確保するために設置された制度である。顧客に対して提供される商品やサービスが、機関自身の利益と衝突する可能性がある場合、そのリスクを早期に把握し、適切な管理策を講じることが目的だ。この義務は、金融庁や各種監督機構(例:FSB)によって定められたガイドラインの一部として位置づけられており、信託銀行・ネット銀行・地方銀行・信用金庫など、第二種金融商品取引業を営む全ての金融機関に適用される。
報告対象は、内部情報(例:顧客への提案内容と自社の手数料構造)や外部情報(例:関連会社との取引条件)が含まれ、利益相反が実際に発生した場合だけでなく、潜在的なリスクも対象となる。
役割と機能
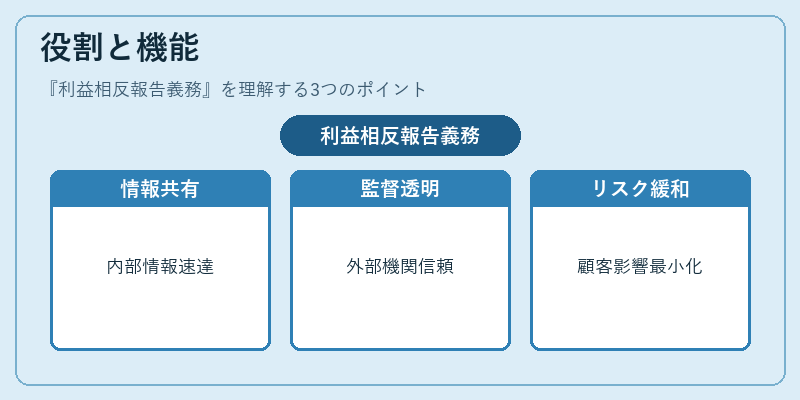
報告義務は、以下のような具体的機能を果たす。
1. 情報共有 – 金融機関内部では、コンプライアンス部門やリスク管理部門に対して利益相反状況が速やかに伝達される。
2. 監督機関への透明性確保 – 金融庁等の外部監督機関へ報告することで、業界全体の健全性を維持し、市場参加者に対して信頼感を提供する。
3. リスク緩和策の設計 – 報告された情報を基に、利益相反が顧客に与える影響を最小化するための内部統制や手続きが整備される。
特徴
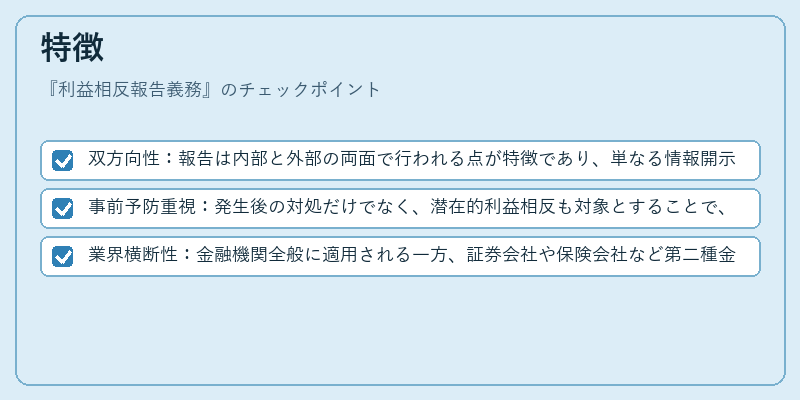
- 双方向性:報告は内部と外部の両面で行われる点が特徴であり、単なる情報開示ではなく、実質的なリスク管理を伴う。
- 事前予防重視:発生後の対処だけでなく、潜在的利益相反も対象とすることで、早期検知・対応が可能となる。
- 業界横断性:金融機関全般に適用される一方、証券会社や保険会社など第二種金融商品取引業者にも同様の義務が課せられる。
現在の位置づけ
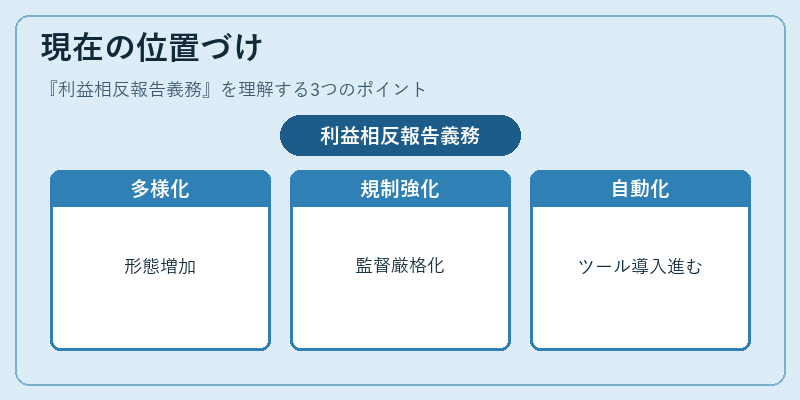
近年、デジタルバンキングの拡大と顧客情報の高度化に伴い、利益相反の形態は多様化している。金融庁は定期的にガイドラインを更新し、AIやビッグデータ解析によるリスク検知手法の導入を推奨している。また、国際的な規制調和(例:バーゼル合意)も利益相反管理の基準向上へ寄与しており、外部監督機関への報告はより厳格化されている。今後は、顧客保護と市場透明性を両立させるために、報告義務の範囲拡大や自動化ツールの導入が進む見込みである。
続きを読むには確認が必要です
関連記事