Basel III Operational Riskとは、金融機関が業務遂行に伴う損失リスクを測定し、自己資本比率規制に反映させるための枠組みである。
概要
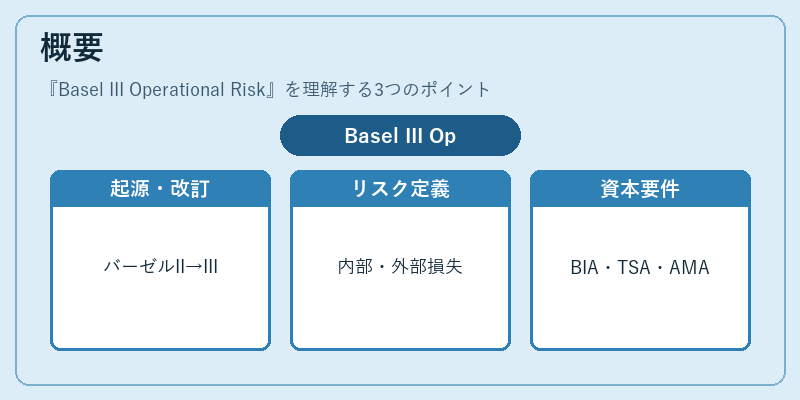
1990年代後半に設立されたバーゼル委員会(BCBS)が策定したバーゼルIIの一部として「オペレーショナルリスク」の概念が導入され、2008年の金融危機を受けて改訂されたバーゼルIIIでさらに体系化された。オペレーショナルリスクは、内部プロセス、人為ミス、システム障害、外部イベント(自然災害・サイバー攻撃等)による損失を指し、信用リスクや市場リスクとは別に自己資本計算の対象となる。
バーゼルIIIでは、オペレーショナルリスクへの資本要件は「基本指標アプローチ(BIA)」と「標準化アプローチ(TSA)」、「高度測定アプローチ(AMA)」という三段階の計算方法を提供し、各金融機関が実態に応じて選択できるようにした。
役割と機能
オペレーショナルリスクは、金融機関の安定性確保に不可欠である。具体的には以下の場面で活用される。
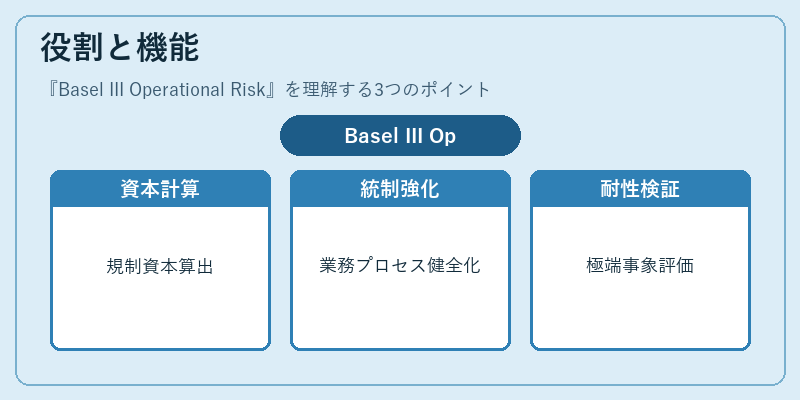
- 自己資本比率規制:規制当局が求める最低限の資本量を算出し、リスク耐性を測る指標となる。
- 内部統制・ガバナンス:リスク管理体制や業務プロセスの健全化を促進するための基準として機能。
- ストレステスト・シナリオ分析:極端な事象に対する耐性評価を行い、資本計画や危機対応策を検討。
特徴
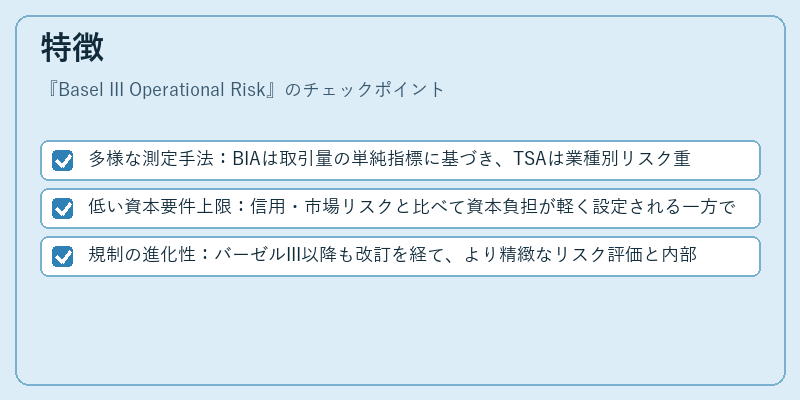
- 多様な測定手法:BIAは取引量の単純指標に基づき、TSAは業種別リスク重み付けを採用し、AMAは内部データと統計モデルを組み合わせて精緻化。
- 低い資本要件上限:信用・市場リスクと比べて資本負担が軽く設定される一方で、実際の損失頻度や深刻性は予測困難。
- 規制の進化性:バーゼルIII以降も改訂を経て、より精緻なリスク評価と内部統制の強化が求められる。
現在の位置づけ
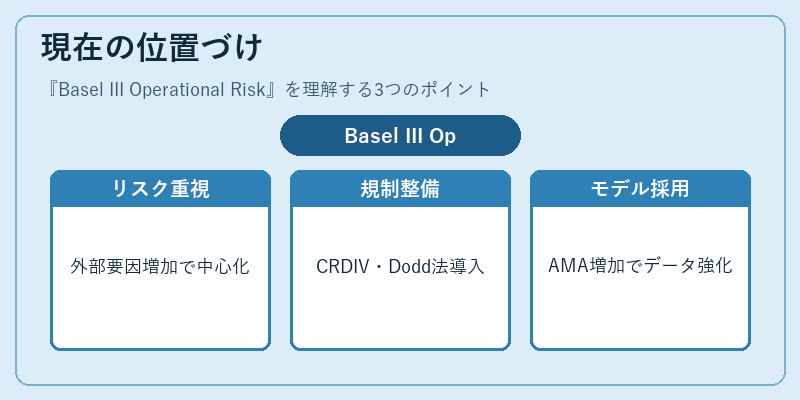
近年、サイバーセキュリティや気候変動による外部イベントの増加に伴い、オペレーショナルリスクは金融機関のリスク管理戦略で中心的役割を果たしている。欧州連合ではCRD IV、米国ではDodd‑Frank法規制が実施され、各国の監督当局はバーゼルIIIのオペレーショナルリスク枠組みを基盤に独自指導方針を策定している。加えて、内部モデル(AMA)の採用比率は増加傾向であり、データ収集・分析能力の向上が求められる状況だ。
続きを読むには確認が必要です