信託業務承認とは、金融機関が顧客の資産を第三者に代わって管理・運用する信託サービスを提供する際に必要とされる法的許可である。
概要
信託業務承認は、日本の金融庁が定める「信託業務」に関する規制枠組みの中核を成す制度である。信託業務は、個人や法人の資産を目的に応じて保全・運用し、受益者に利益を還元することを主旨とした金融サービスであり、遺言執行、相続対策、年金基金管理、投資信託の運用代理など多岐にわたる。従来は信託銀行が中心だったが、近年ではネット銀行や地方銀行、信用金庫も承認を取得し、デジタル化と顧客ニーズの多様化に対応している。制度設計上、信託業務承認は金融機関全体の健全性確保と投資家保護を目的としており、適合性原則や利益相反規制との連携が求められる。
役割と機能
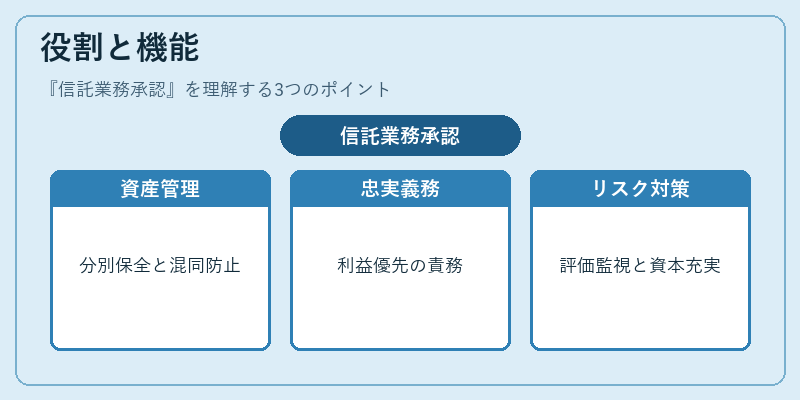
承認取得により、金融機関は以下のような責務と権限を有する。
- 信託資産の分別管理:顧客資産を第三者(受益者)に対して適切に保全し、自己資金との混同を防止。
- 受託者としての忠実義務:受益者の利益を最優先に考え、善管注意義務を遂行。
- リスク管理体制の構築:投資判断や運用戦略に伴うリスクを適切に評価・監視し、自己資本比率規制(バーゼル合意)に準拠した資本充実を図る。
- 情報開示と報告義務:顧客への説明責任や金融庁への定期報告、SOX法に基づく内部統制の整備が必要。
- 国際的な遵守:FATCA(米国税務協力条約)に対応した海外投資家情報の開示・報告を実施。
これらは、信託業務が金融市場全体で安定性と透明性を確保するために不可欠な機能である。
特徴
- 受益者中心の構造:他の金融商品取引業とは異なり、受益者の利益を最優先に考える法的枠組みが存在。
- 資産分別管理の義務化:顧客資産と自己資金を厳格に区分し、リスク隔離を徹底する点で独自性が高い。
- 規制多重性:適合性原則・利益相反規制・バーゼルIIIの自己資本比率規制・FATCA報告義務など、多層的な法令遵守が求められる。
- デジタル化への柔軟性:ネット銀行やフィンテック企業が承認を取得することで、オンラインでの信託契約締結・資産管理が可能となり、従来の対面型サービスと差別化される。
- 国際的な連携:FATCAやFSB(金融安定理事会)ガイドラインに準拠し、海外投資家との取引を円滑に進める役割も担う。
現在の位置づけ
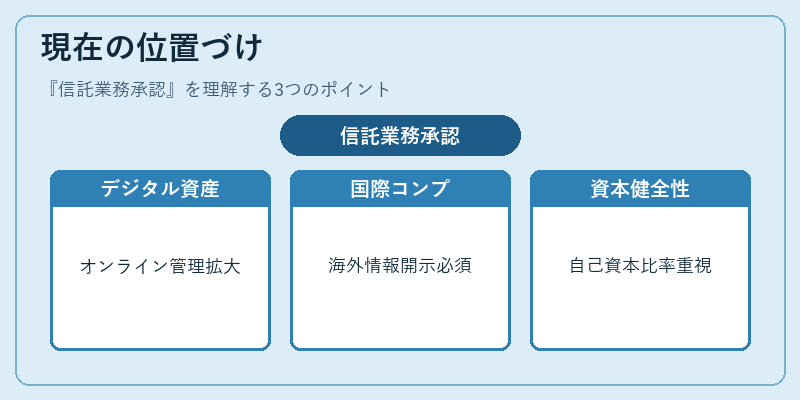
近年、デジタル化とグローバリゼーションが加速する中で、信託業務承認は金融機関にとって重要な差別化要因となっている。ネット銀行や地方銀行が承認を取得し、オンライン上での資産管理・相続対策サービスを提供するケースが増加している。また、FATCA報告義務の厳格化により、海外投資家情報の正確な開示が求められ、信託業務は国際的なコンプライアンス体制の中枢として位置付けられる。さらに、バーゼル合意の進展に伴い、信託資産を含む総資本構成の健全性が重視され、自己資本比率規制への適応が不可欠となっている。金融庁は定期的に制度改正を行い、透明性とリスク管理の強化を図る一方で、デジタル信託サービスの拡充を支援する政策も推進している。総じて、信託業務承認は金融市場の安定性確保と顧客資産保護に不可欠な枠組みとして、今後も重要性を増す見込みである。
続きを読むには確認が必要です