資本調整金の税務上の取り扱いとは、金融機関が自己資本比率を維持するために計上する調整項目であり、その会計処理と税務上の認定方法を指す。
概要
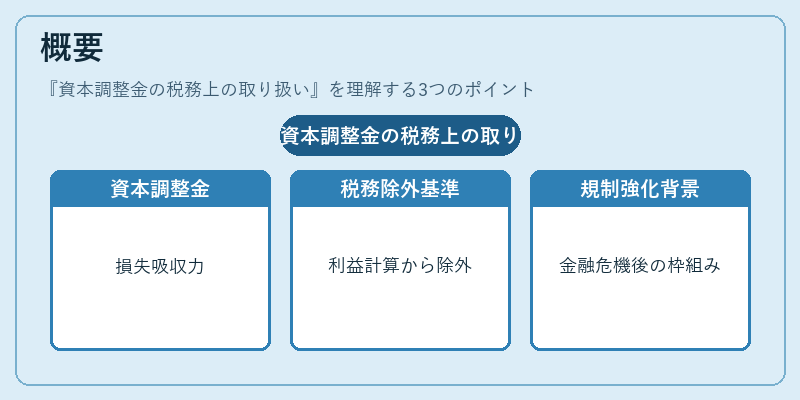
資本調整金は、銀行・信用組合等が法規制や国際基準(バーゼル合意)に従い自己資本構成を適正化するために設けられた項目です。主に、貸倒引当金や株式発行時のプレミアムなど、将来の損失吸収力に寄与するが、税務上は利益計算から除外されるかどうかを判断する基準となります。資本調整金の設置背景には、金融危機後の規制強化とともに、自己資本比率を一定水準以上に保つための制度的枠組みが形成されたことがあります。
役割と機能
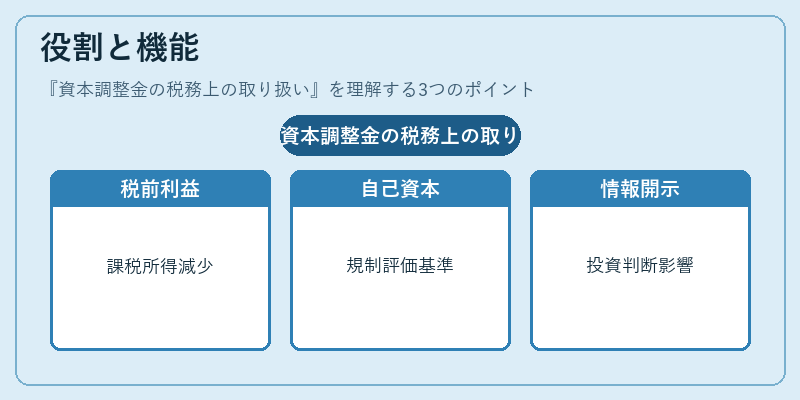
税務上で資本調整金がどのように扱われるかは、金融機関の税負担やキャッシュフローに直接影響します。具体的には、以下の場面で重要となります。
1. 税前利益への反映:資本調整金を税務上計上しない場合、課税所得が減少し、法人税額が軽減される。逆に認定することで税負担が増大する。
2. 自己資本比率との連動:規制当局は、税務上の調整を通じて実質的な自己資本水準を把握し、金融機関の健全性評価に活用する。
3. 投資家・株主への情報開示:税務上での扱いが異なると、財務諸表の透明性や投資判断基準に影響を与えるため、開示要件が厳格化されることがあります。
特徴
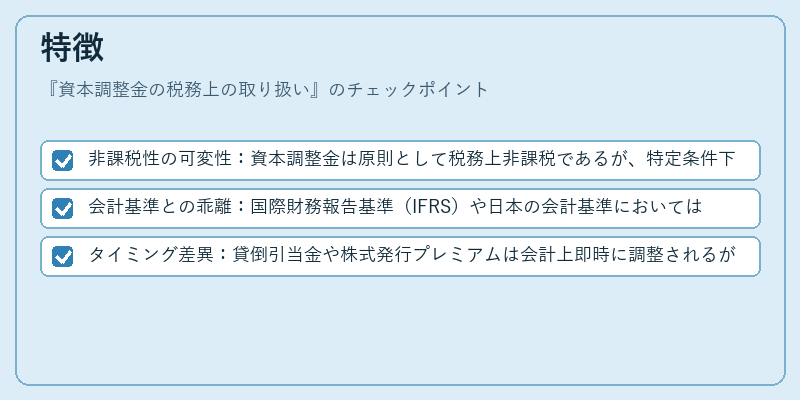
- 非課税性の可変性:資本調整金は原則として税務上非課税であるが、特定条件下(例:利益剰余金への振替)では課税対象となり得る。
- 会計基準との乖離:国際財務報告基準(IFRS)や日本の会計基準においては、資本調整金を別途区分して計上することが求められる一方、税法では同等の項目が存在しないため、乖離が生じる。
- タイミング差異:貸倒引当金や株式発行プレミアムは会計上即時に調整されるが、税務上は将来年度に分割して控除できるケースがある。
資本調整金の税務上の取り扱いは、金融機関ごとの会計方針や規制要件によって差異を生むため、比較分析時には「税務調整項目」の詳細な注記が不可欠である。
現在の位置づけ
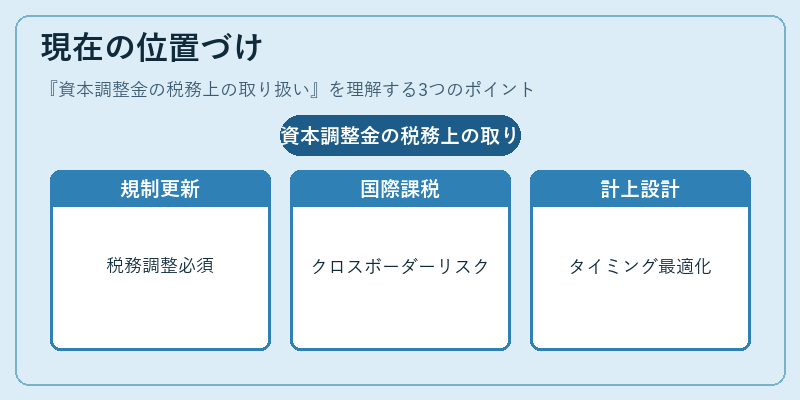
近年、金融庁やFSAは資本調整金に関する税務ガイドラインを更新し、透明性向上と規制遵守の両立を図っている。特に、バーゼル合意の実装進展に伴い、自己資本比率の算定基準が厳格化される中で、税務上の調整は金融機関のリスク管理戦略に組み込まれる重要な要素となっている。
また、国際的な課税協力体制(FATCAやCRS)の拡充により、海外子会社等が保有する資本調整金の扱いも注目されており、クロスボーダーでの税務リスク評価が必要とされる。
金融機関は、税務上の非課税性を最大限活用しつつ、規制当局から求められる自己資本水準を確保するために、資本調整金の計上方法やタイミングを精密に設計している。
総じて、資本調整金の税務上の取り扱いは、金融機関の財務健全性と税負担のバランスを取るうえで不可欠な要素であり、今後も規制変更や国際課税ルールの進展に応じて見直しが続く領域となっている。
続きを読むには確認が必要です