信用金庫地方金融商品リスク評価基準とは、信用金庫が取り扱う地方向け金融商品のリスクを定量的に測定し、資本計画や内部統制の強化を図るために設けられた指針である。
目次
概要
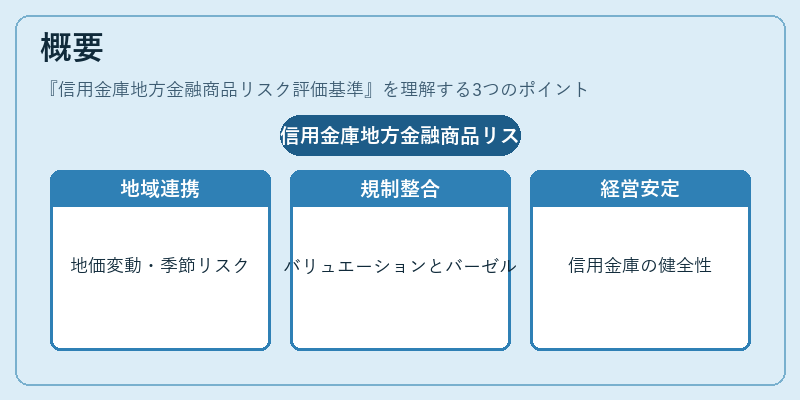
信用金庫は地域経済と密接に連携した金融機関として、地方創生や中小企業支援を担う役割が重視されてきた。その一方で、地方向け商品(不動産担保ローン、農業資金調達商品など)は地価変動や季節性リスクが高く、金融危機時に脆弱性が露呈する恐れがある。
こうした背景から、金融庁は信用金庫の健全な経営を確保するため、地方金融商品に特化したリスク評価基準を策定した。この基準は、国内外で推進されるバリュエーション・アプローチやバーゼル合意の資本充足率要件と整合性を持たせつつ、信用金庫固有の業務特性に合わせて設計された。
役割と機能
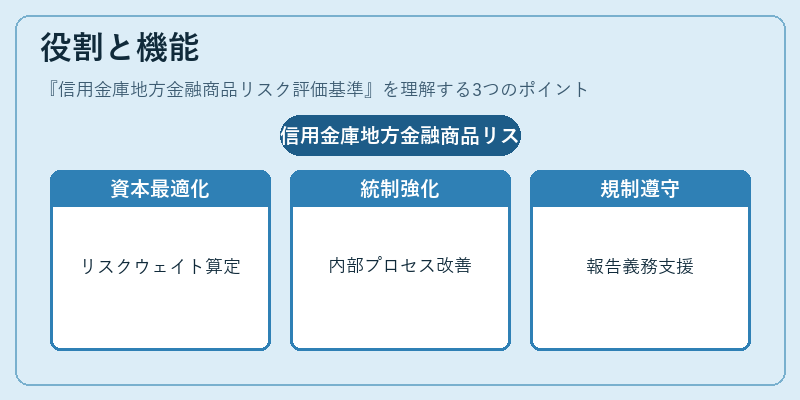
- 資本配分の最適化 – 地方金融商品ごとのリスクウェイトを算定し、自己資本比率(Tier 1・Total Capital)への影響を定量化する。
- 内部統制強化 – リスク評価結果に基づき、貸付審査プロセスや担保管理体制の改善指針を提示し、リスク管理フレームワーク(COSO・ISO 31000)との整合性を図る。
- 規制遵守 – 金融庁が定める地方金融商品に関する監督基準と連動し、報告義務や開示要件の履行を支援する。
- 市場信頼構築 – 地域住民・事業者への説明責任を果たすため、リスク評価プロセスを透明化し、信用金庫のブランド価値向上に寄与する。
特徴
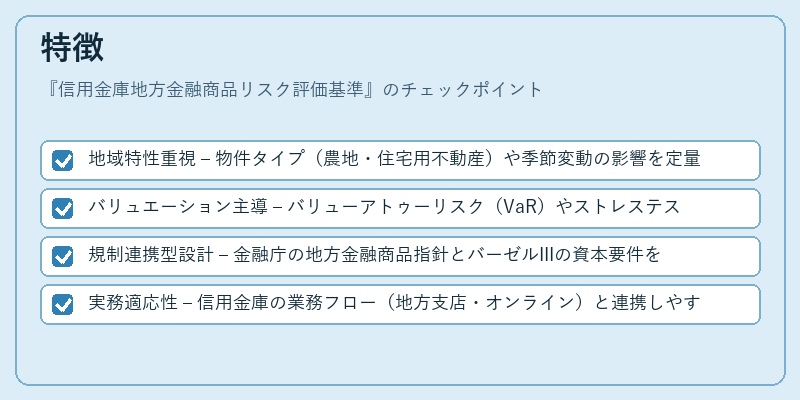
- 地域特性重視 – 物件タイプ(農地・住宅用不動産)や季節変動の影響を定量的に取り込み、全国平均ではなく地方別リスクウェイトを設定している。
- バリュエーション主導 – バリューアトゥーリスク(VaR)やストレステストを組み合わせ、シナリオ分析で将来の市場変動に備える。
- 規制連携型設計 – 金融庁の地方金融商品指針とバーゼルIIIの資本要件を同時に満たすよう構築されているため、二重監督下でも一貫したリスク管理が可能。
- 実務適応性 – 信用金庫の業務フロー(地方支店・オンライン)と連携しやすいテンプレートや計算ツールを提供しており、導入コストを抑制する設計となっている。
現在の位置づけ
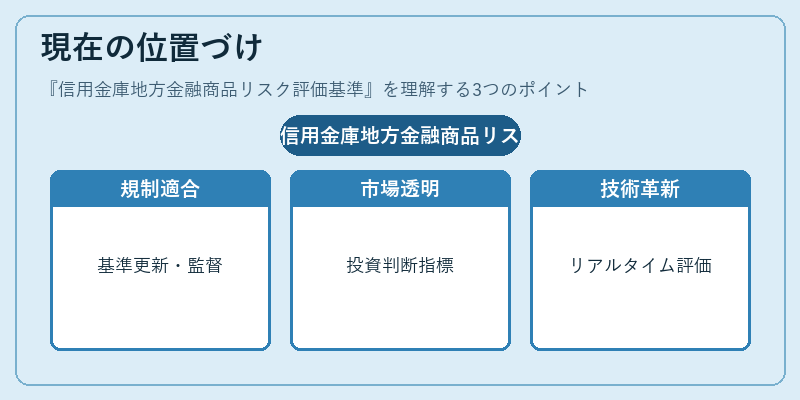
近年の金融市場の変動性増大と規制強化に伴い、地方金融商品リスク評価基準は信用金庫の経営安定性確保に不可欠な要素となっている。
- 規制環境:金融庁は継続的に基準を見直し、デジタル資産やESG(環境・社会・ガバナンス)リスクの組み込みを検討している。
- 市場動向:地方経済再生策として投資家が地方金融商品へ参入するケースが増加し、リスク評価基準に沿った透明性が投資判断の重要指標となっている。
- 技術革新:AI・機械学習を活用したリスクモデリングやクラウドベースの管理システムへの移行が進み、リアルタイムでの評価更新が可能になってきている。
信用金庫地方金融商品リスク評価基準は、地域経済と連動しつつも国際的な資本規制に適合するバランスを保ち、持続可能な地方金融サービス提供を支える柱となっている。
×
続きを読むには確認が必要です