二種証券取引業者顧客資産監査報告書とは、第二種証券取引業者が保有する顧客資産の管理状況を第三者機関によって検証し、その結果をまとめた文書である。
概要
日本における第二種証券取引業者は、個人投資家向けに株式・債券等の売買を仲介する事業を営む。顧客資産は当該業者が保有・管理し、損失や不正流用のリスクが存在するため、金融庁は監督体制として「顧客資産監査報告書」の作成を義務付けた。この報告書は、顧客資産の所在、分離・管理方法、取引履歴、評価方法等を網羅し、業者が適切に顧客利益を守っているかどうかを第三者機関(監査法人等)が検証する仕組みである。報告書は四半期ごとまたは年次で提出され、金融庁への報告義務の一環として位置付けられる。
役割と機能
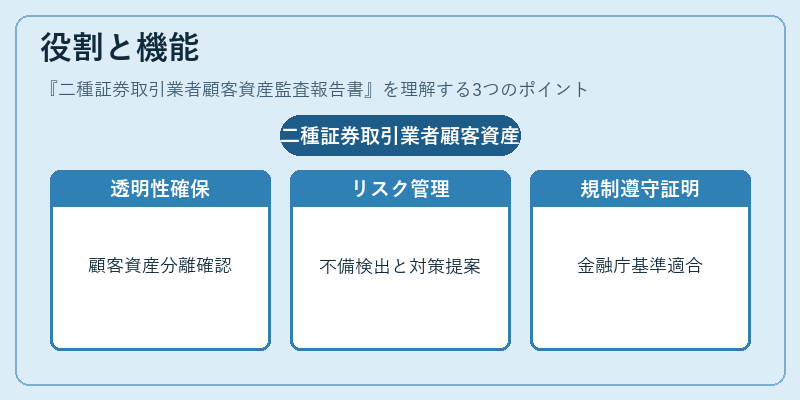
顧客資産監査報告書は、以下のような機能を担う。
1. 透明性確保 – 顧客資産が正しく分離・管理されているかを外部に示すことで、投資家への信頼感を高める。
2. リスク管理支援 – 監査結果から不備や逸脱を検出し、業者内部の統制強化策を提案する。
3. 規制遵守証明 – 金融庁が求める適合性原則・利益相反対策等への準拠状況を客観的に示す。
4. 市場安定化 – 重大な資産管理ミスや不正行為の早期発見につながり、金融システム全体の健全性を維持する。
実務上は、顧客証券・現金等が「顧客資産」として明示され、業者内部での分離管理体制(例えば専用口座やトラストアカウント)を監査し、その運用状況を報告書にまとめる。
特徴
- 第三者機関による検証:独立した監査法人が実施するため、業者内部のバイアスが排除される。
- 定期性と時系列性:四半期・年次で作成されることで、資産管理体制の継続的な改善を促進。
- 詳細項目:顧客別資産残高、評価方法(公正価値等)、取引履歴の精査、内部統制手続きの有効性などが網羅される。
- 法規制との連携:金融庁の監督指針や適合性原則に基づくチェックリストが組み込まれ、規制遵守を直接的に測定できる。
これらは他の証券取引業者向け報告書(例:第三種)と比較して、顧客資産の分離管理に重点を置いた点で差別化されている。
現在の位置づけ
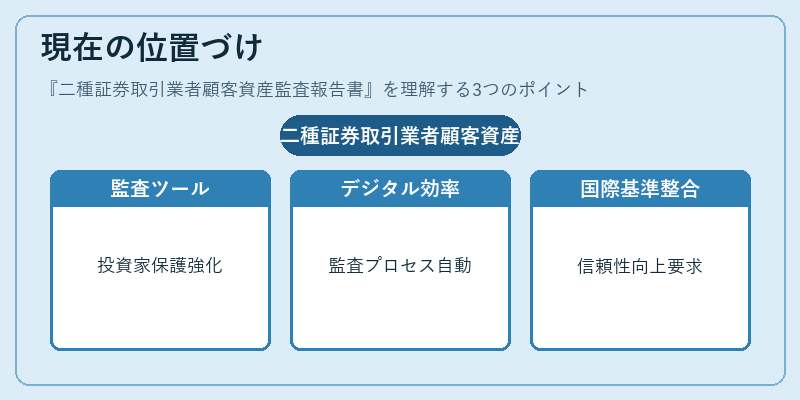
近年、投資家保護の強化や市場透明性の要求が高まる中、二種証券取引業者顧客資産監査報告書は不可欠な監督ツールとなっている。金融庁は定期的に指針を更新し、デジタル化・自動化による監査プロセスの効率化を推進している。また、国際基準(バーゼル合意やFATCA等)との整合性を図りつつ、国内外投資家に対する信頼性向上が求められている。業者側は報告書から得た改善提案を実行し、内部統制の強化を継続的に行うことで、規制リスクの低減と顧客満足度の向上を図っている。
続きを読むには確認が必要です