バーゼル合意のマクロプルーデンシャル指標とは、金融システム全体の安定性を測定し、規制当局がリスク管理策を講じるために用いる統計的尺度である。
目次
概要
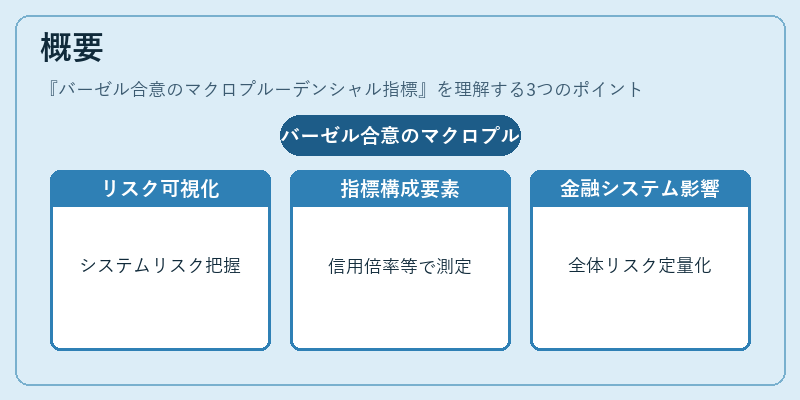
金融危機以降、個別銀行の健全性だけでは捉えきれない「システムリスク」を可視化する必要性が高まった。バーゼル合意はこれを補完すべく、マクロプルーデンシャル指標を導入し、信用拡大やレバレッジの過度な増大など、金融システム全体に波及するリスク要因を定量化した。指標は主に総信用倍率、住宅価格指数、レバレッジ比率、外部資金依存度等で構成される。
役割と機能
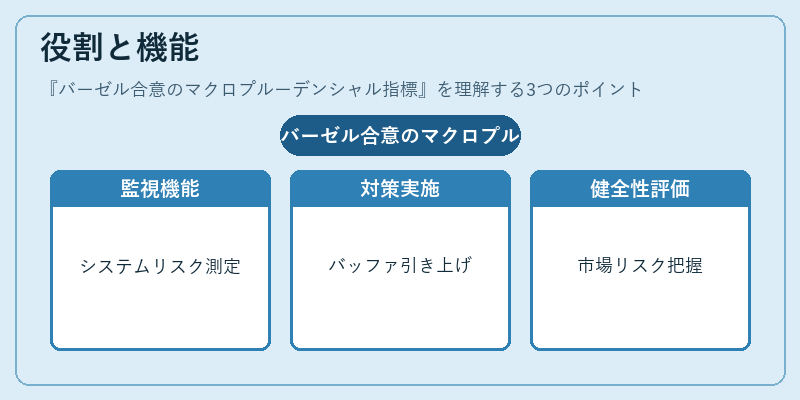
規制当局はマクロプルーデンシャル指標を監視し、システムリスクが一定水準を超えた際に対策を講じる。具体的には、カウンタサイクロニックバッファの引き上げや、資本要件の追加調整、貸出制限の導入などが行われる。また、指標は金融機関間でのリスク分散状況を把握し、規制当局が市場全体の健全性を評価するための基盤となっている。
特徴
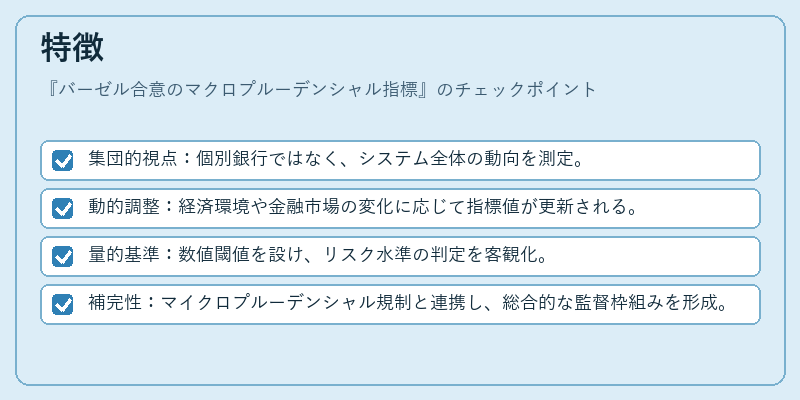
- 集団的視点:個別銀行ではなく、システム全体の動向を測定。
- 動的調整:経済環境や金融市場の変化に応じて指標値が更新される。
- 量的基準:数値閾値を設け、リスク水準の判定を客観化。
- 補完性:マイクロプルーデンシャル規制と連携し、総合的な監督枠組みを形成。
現在の位置づけ
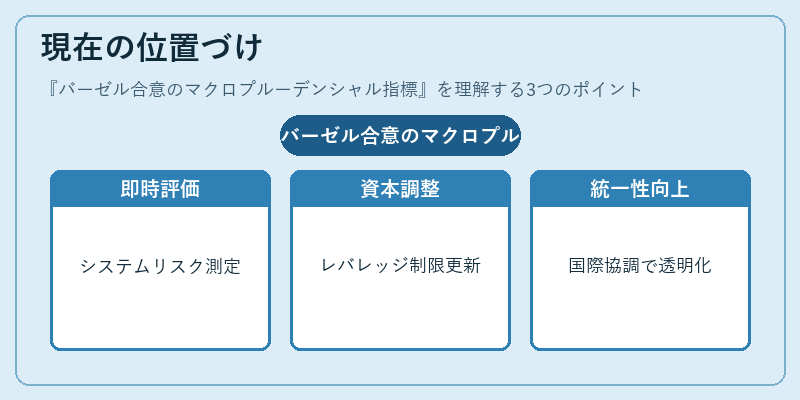
近年の金融政策において、バーゼル合意はマクロプルーデンシャル指標を中心に進化している。各国の中央銀行や金融庁は、これらの指標を用いてシステムリスクをリアルタイムで評価し、必要に応じて資本バッファやレバレッジ制限を調整する。また、FSB(金融安定化理事会)など国際的な枠組みと連携し、指標の統一性・透明性を高める動きが続いている。結果として、マクロプルーデンシャル指標は現代の金融監督に不可欠なツールとなっている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事