監査証跡保全期間とは、企業が取引や財務処理に関する記録を、法令や規制に基づき一定期間保存し続ける義務を指す。
目次
概要
スタートアップやベンチャー企業が資金調達を行う際、投資家は取引の透明性を確保するために監査証跡の保存を求める。特にシードラウンドやシリーズAでは、投資判断の根拠となるデータの整合性を保証するため、監査証跡保全期間が重要視される。
役割と機能
監査証跡保全期間は、投資家が投資後に財務諸表や契約書の内容を検証できるようにする。これにより、資金調達後の不正や誤記のリスクを低減し、企業価値評価の信頼性を高める。また、IPO準備や上場審査時に必要な書類整備の基盤となる。
特徴
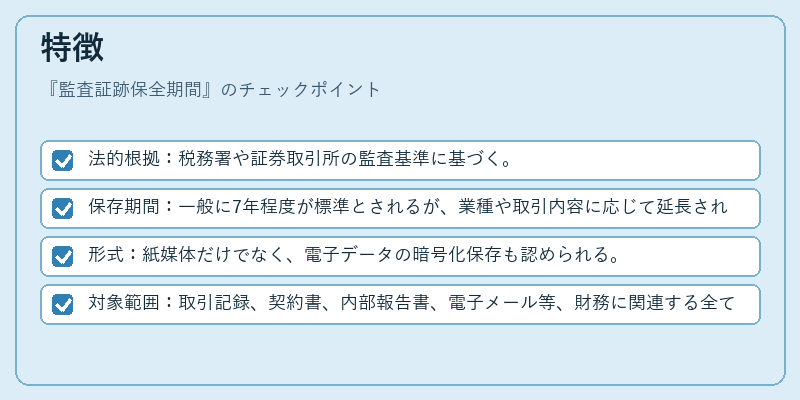
- 法的根拠:税務署や証券取引所の監査基準に基づく。
- 保存期間:一般に7年程度が標準とされるが、業種や取引内容に応じて延長されることも。
- 形式:紙媒体だけでなく、電子データの暗号化保存も認められる。
- 対象範囲:取引記録、契約書、内部報告書、電子メール等、財務に関連する全ての情報が含まれる。
現在の位置づけ
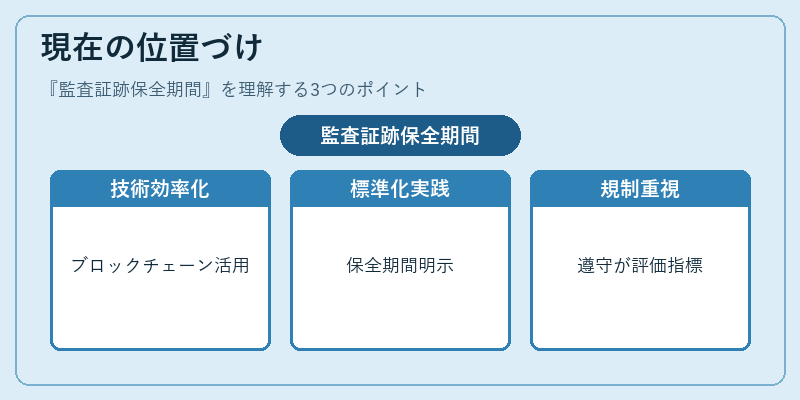
近年、クラウド会計ソフトやブロックチェーン技術の導入により、監査証跡保全期間の管理が効率化されている。スタートアップは、投資家との信頼関係構築のために、保全期間を明示し、定期的に監査証跡をレビューすることが標準化されつつある。さらに、規制当局はデジタル保存の適正化を推進しており、監査証跡保全期間の遵守は企業評価の重要指標となっている。
×
続きを読むには確認が必要です