RSU(制限付き株式単位)とは、企業が従業員や経営陣に対して将来の株式を条件付きで付与する報酬形態である。
目次
概要
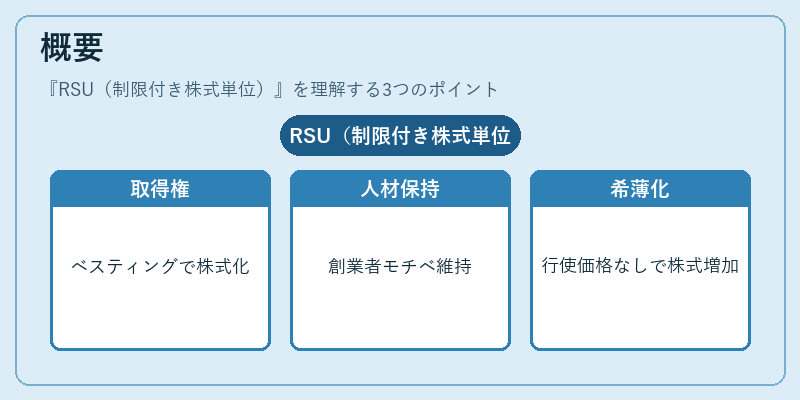
RSUは、発行時点では実際の株式ではなく、株式取得権として扱われる。受給者は一定期間(ベスティング期)や特定業績目標を満たすことで、最終的に株式を取得できる。スタートアップが資金調達後に設計することが多く、創業メンバーや重要人材のモチベーション維持・離職防止に寄与する。RSUは株式オプションと同様に希薄化効果を伴うが、行使価格が設定されない点で異なる。
役割と機能
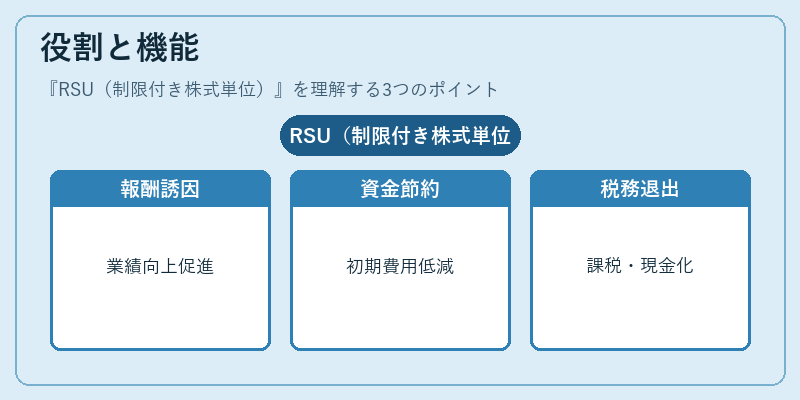
- 報酬インセンティブ:ベスティング期間中の業績向上や会社存続へのコミットメントを促す。
- 資金調達コスト削減:株式オプションに比べて初期費用が低く、キャッシュフロー圧迫を抑える。
- 税務戦略:取得時点で課税対象となるため、従業員は行使前に税金負担を把握できる。企業側も発行時に株式価値の変動リスクが限定される。
- エグジット準備:IPOやM&A後にRSUを現金化することで、従業員への報酬支払手段として機能する。
特徴
| 特色 | 説明 |
|---|---|
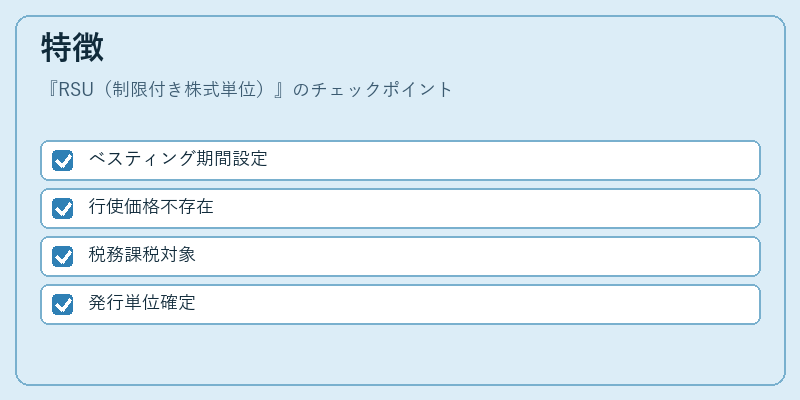
| ベスティング期間の設定 | 通常1〜4年で年次ベストを設ける。業績連動型RSUも存在し、売上高やEBITDA目標達成時に解放される。 |
| 行使価格の不存在 | 株式オプションは行使価格が設定されるが、RSUは株式取得時点で市場価値を受け取るため、行使手続きが不要。 |
| 税務上の取り扱い | 取得時に所得税・社会保険料課税対象となり、企業は源泉徴収義務を負う。 |
| 発行単位 | 「株式単位」として発行されるため、実際の株式数はベスティング完了後に確定。 |
RSUは株式オプションよりも管理が簡素であり、特に資金繰りが厳しいスタートアップにとって有効な報酬手段となる。
現在の位置づけ
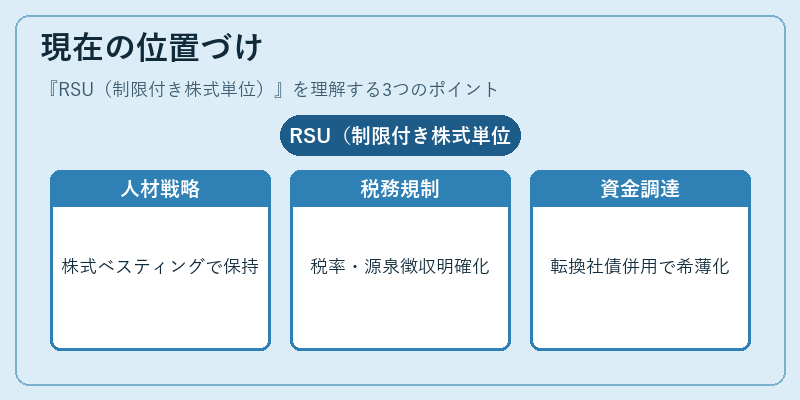
近年、ベンチャー企業が初期段階からRSUを導入するケースが増加している。これは、IPO前に株式オプションの行使価格設定が難しい環境で、ベスティング期間を設けることで人材確保・維持を図るためだ。また、税務上の透明性や従業員への即時報酬感覚は、競争力ある報酬体系構築に寄与する。規制面では、各国でRSUに対する税率や源泉徴収要件が明確化されており、企業はコンプライアンスを重視して設計を進める必要がある。さらに、SAFEやコンバーチブルノートとの併用によって資金調達の柔軟性が高まり、キャップテーブル上での希薄化管理も容易になる。総じて、RSUはスタートアップにとって人材戦略と財務戦略を統合する重要なツールとして位置づけられている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事