ポストマネー株式優先株清算優先とは、投資家が出資後の企業価値(ポストマネーバリュエーション)に基づいて、清算時に優先的に元本+プレミアムを回収する権利である。
概要
スタートアップの資金調達では、投資家はリスクと見合ったリターンを確保したい。そこで設けられるのが「株式優先株」であり、その中でも清算優先(liquidation preference)という条項が重要である。ポストマネー型は、出資後に計算される企業価値を基準とするため、投資時点での評価額(プレマネー)が不確定な初期段階では、投資家にとってより明確な回収水準を提示できる。ベンチャーファンドやエンジェル投資家が複数ラウンドで出資する際には、このポストマネーバリュエーションを用いることで、各ラウンドの優先順位と保全度合いを統一的に管理できる。
役割と機能
清算優先は、企業が破綻・売却・IPO後の資金分配時に適用される。投資家はまず元本+設定されたプレミアム(通常1倍またはそれ以上)を受け取り、その後残余資産が株主間で分配される。ポストマネー型では、各ラウンドの出資額と企業価値が反映されるため、後続投資家のリスク低減と同時に既存投資家の保全を両立できる。このメカニズムは、キャップテーブル上で優先株の順位を明確化し、将来のエグジット戦略(M&A・IPO)における収益配分を予測可能にする。
特徴
- 計算基準がポストマネー:出資後価値を用いるため、投資時点での不確実性を低減。
- 非参加型(non‑participating)かつ参加型(participating)の選択肢:非参加型では優先株だけが回収し、その後は普通株に移行;参加型では優先株の回収後、残余資産を普通株と同等に分配。
- 複数ラウンドでの累積効果:各ラウンドごとに設定された倍率が重なり、最終的な清算金額は出資総額×(1+プレミアム)となる。
- キャップテーブルへの直接影響:優先株の回収水準が高いほど、後続投資家や創業者の持分希薄化が抑制される。
現在の位置づけ
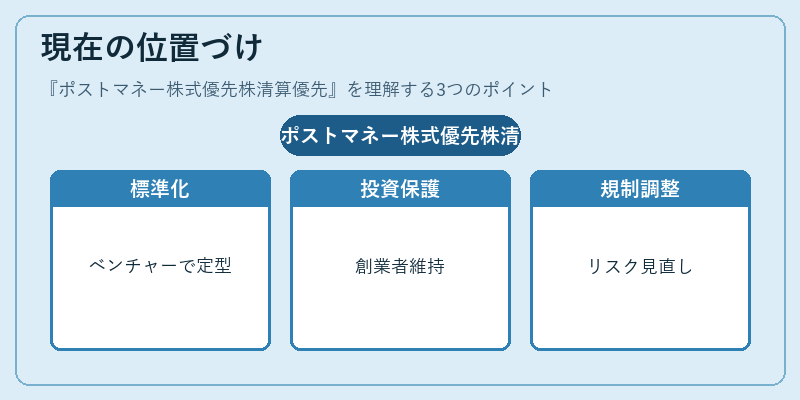
近年のベンチャー市場では、ポストマネー型清算優先は標準的な条件となっている。特にSAFE(Simple Agreement for Future Equity)やコンバーチブルノートを含む新規ラウンドで採用されるケースが増加しており、投資家保護と創業者のインセンティブ維持の両立が図られている。また、IPO前の上場準備段階では、清算優先の設定が株主構成や配当方針に影響を与えるため、証券取引所の規制指針にも組み込まれることがある。今後は、参加型と非参加型のバランス調整や、プレミアム倍率の見直しなど、リスク・リターンの最適化を目的とした条項改訂が進むと予想される。
続きを読むには確認が必要です