連続ベスティングとは、従業員や創業者が株式やストックオプションを取得する際に、権利行使可能になる時点が時間の経過とともに連続的に確定される仕組みである。
概要
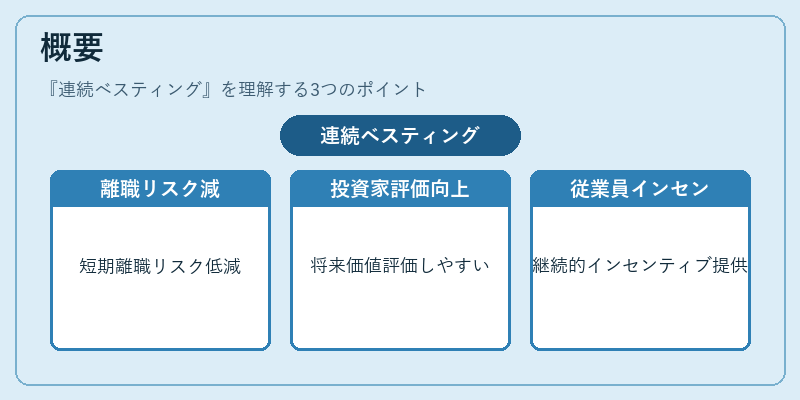
スタートアップ企業では、資金調達ラウンドごとにキャップテーブルが再構築される中で、創業者や主要メンバーの持株比率を安定させつつ、投資家へのリスク管理を行う必要がある。従来のベスティングは「クリフ」や「月次区切り」で設定されることが多かったが、これらは権利確定タイミングに非連続性が生じ、短期的な離職リスクを高める可能性がある。そこで登場したのが連続ベスティングであり、株式取得権が時間経過とともに比例して行使できるよう設計されている。この仕組みは、投資家側が「将来価値への貢献」をより正確に評価しやすくする一方、従業員側は継続的なインセンティブを得られる点で魅力的だ。
役割と機能
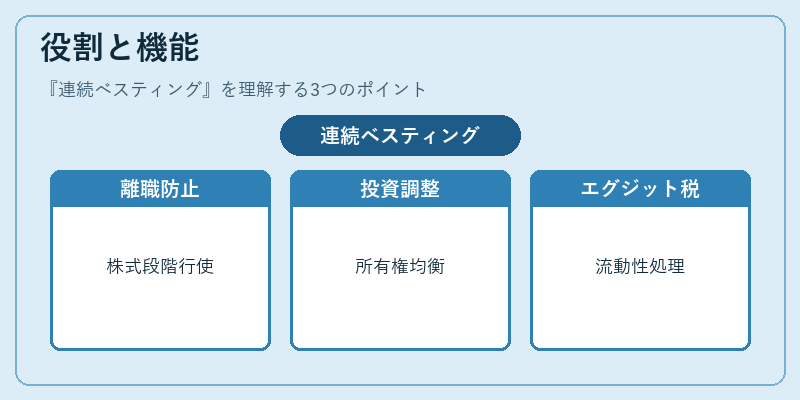
連続ベスティングは主に以下の場面で活用される。
1. 創業者の長期コミットメント確保 – ストックオプションや株式が一定期間にわたり段階的に行使可能になることで、早期離職を防止し、企業価値向上への貢献を促す。
2. 投資ラウンド後の調整 – SAFEやコンバーチブルノートの転換時点で発生する株式増加に対して、連続ベスティングを設定すると、投資家が持つ所有権と創業者のインセンティブが均衡しやすい。
3. エグジット戦略との整合 – IPO前後で株式公開価格が確定するタイミングに合わせて連続ベスティングを設計すると、流動性イベント時の税務・会計処理も円滑になる。
特徴
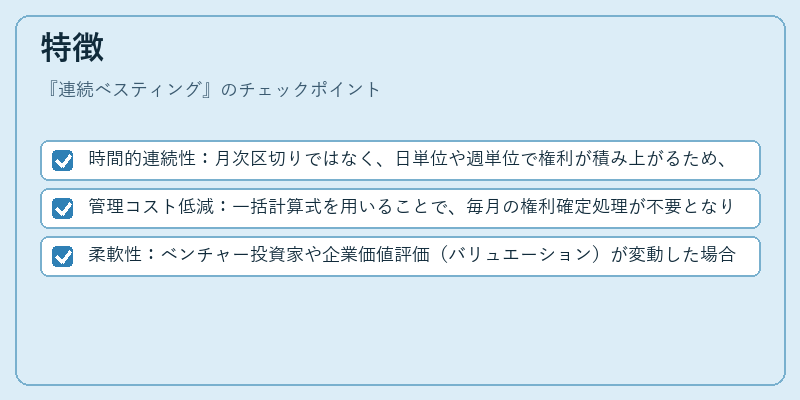
- 時間的連続性:月次区切りではなく、日単位や週単位で権利が積み上がるため、実際の貢献度に応じた正確な配分が可能。
- 管理コスト低減:一括計算式を用いることで、毎月の権利確定処理が不要となり、人事・法務部門の負担が軽減される。
- 柔軟性:ベンチャー投資家や企業価値評価(バリュエーション)が変動した場合でも、既存の連続ベスティング枠内で調整しやすい。
現在の位置づけ
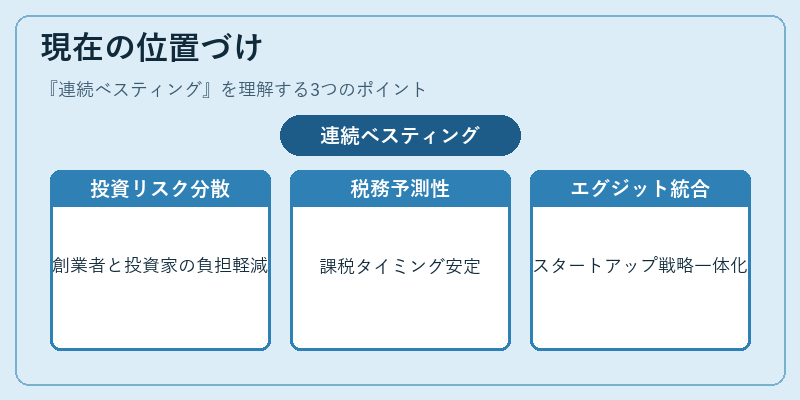
近年、VCファンドがスタートアップに対して「長期的なインセンティブ設計」を重視する流れが強まる中、連続ベスティングは標準化されつつある。特にシリーズA以降で株式の希薄化が顕著になる企業では、投資家と創業者双方のリスクを分散させる手段として採用率が高まっている。また、税務上も「継続的取得」方式は課税タイミングを予測しやすく、財務計画に有利であるため、会計基準や企業統治の観点からも支持されている。将来的には、連続ベスティングがスタートアップのエグジット戦略全体と一体化した形態として定着する可能性が高い。
続きを読むには確認が必要です