オプション行使後株式クラス別投資額とは、従業員や取締役に付与されたストックオプションを行使した後に残る各株式クラス(普通株、優先株など)の実質的な投資金額である。
概要
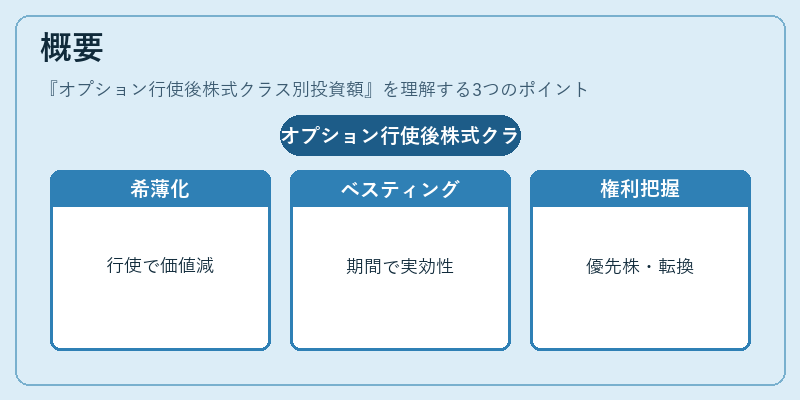
ベンチャー企業のキャップテーブルは、創業時から投資ラウンドを経て複数の株式クラスが混在する構造になりやすい。オプション行使後株式クラス別投資額は、そのような多層的な株式構成において、実際に資金が投入された時点で各クラスが持つ価値を定量化する指標として位置付けられる。従来の「前払投資額」や「発行済み株数」に対し、オプション行使後の計算は行使による希薄化効果とベスティング期間に伴う実効性を同時に反映する点が特徴である。スタートアップでは、シードラウンドやシリーズAなどの資金調達時に投資家が持つ権利(優先株・転換権)と従業員オプションの相互関係を正確に把握するために不可欠である。
役割と機能
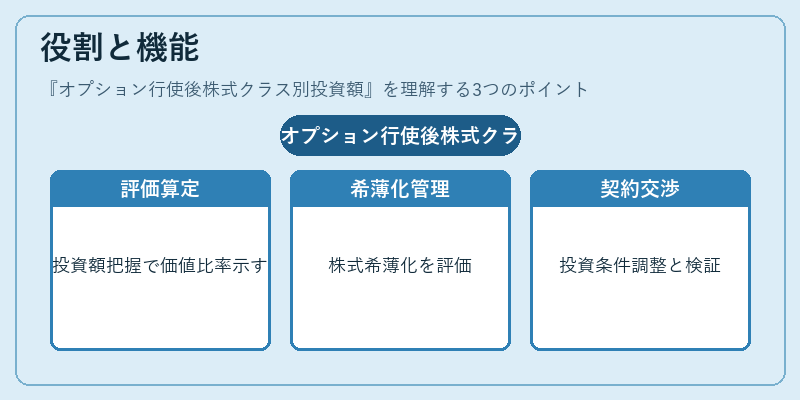
- 評価算定
投資ラウンド時のポストマネーバリュエーション計算では、投資家が受け取る株式数だけでなく、その株式クラスごとの実質投資額を把握することで、各クラスの価値比率(例:優先株が全体の30%)を正確に示す。 - 希薄化管理
従業員オプション行使時に発生する新規株式発行は既存株主の持分を希薄化させる。オプション行使後投資額を算出することで、各クラスがどれだけ希薄化したかを定量的に評価でき、将来の再調達やエグジット時の配当・優先権計算に活用される。 - 契約交渉
VCファンドやエンジェル投資家は、オプション行使後の株式クラス別投資額を基準に、転換条件(SAFE・コンバーチブルノート)や優先権設定(リフレッシュ・ダイレクト・キャップテーブル等)の交渉を行う。 - デューデリジェンス
IPO予備審査やM&A時に、投資家は企業の株式構造とオプション池の影響を詳細に検証するため、実際の投資額が重要な指標となる。
特徴
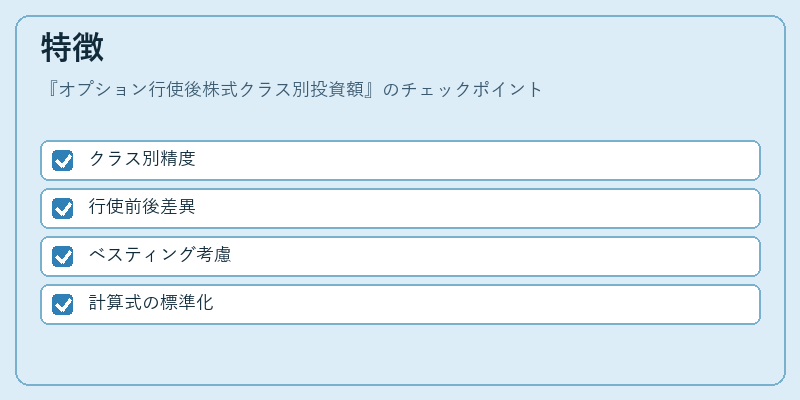
- クラス別精度
普通株・シリーズA優先株・B優先株など、各株式クラスごとに投資金額を分離し算出する点は、単一の総投資額では把握できない細部まで可視化できる。 - 行使前後差異
従来の「発行済み株数」や「投資額」と比較して、オプション行使による新規発行分を除外し、実際に現金が投入された部分のみを計上する。 - ベスティング考慮
行使可能期間(例:4年で20%/年)を踏まえ、将来の行使リスクを反映した「潜在投資額」も併せて算出されるケースが多い。 - 計算式の標準化
Post‑Option Investment Amount = (Pre‑Investment Capital × Post‑Money Valuation) / Total Shares After Optionsの形で統一的に算定でき、比較やレポート作成を容易にする。
現在の位置づけ
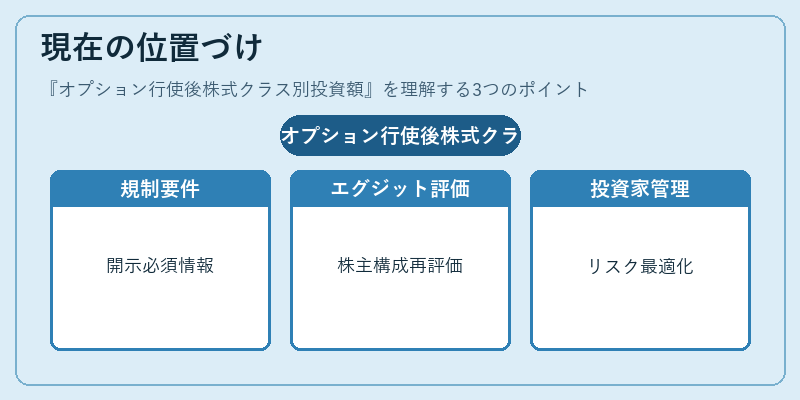
近年のベンチャー投資環境では、オプション行使後株式クラス別投資額は標準的なキャップテーブル分析ツールに組み込まれ、デジタル化された投資管理プラットフォーム(例:Carta, Carta.io)で自動計算されるようになっている。
- 規制・報告
上場企業になる際の開示要件としても、株式クラス別の実質投資額が求められるケースが増加しており、財務諸表やIR資料での正確な記載が重要視される。
- エグジット戦略
IPOやM&A時における株主構成の再評価は、オプション行使後投資額を基準に行われるため、企業価値算定の精度向上に寄与する。
- 投資家関係管理
VCファンドやエンジェルが複数ラウンドで継続的に投資を行う場合、各クラスごとの実質投資額を把握してリスク・リターンのバランスを最適化する戦略が採られる。
以上より、オプション行使後株式クラス別投資額は、スタートアップやベンチャー金融におけるキャップテーブル分析の核となり、投資家と創業者双方の意思決定を支える重要な指標である。
続きを読むには確認が必要です