ストックオプション税務監査計画とは、企業が従業員や取締役に付与する株式報酬(ストックオプション)に関して、税務上の取り扱いを検証・最適化するために策定される監査プロセスである。
この計画は、税法上の要件と企業内部統制を整合させ、将来発生し得る税負担や罰則リスクを低減することを目的としている。
目次
概要
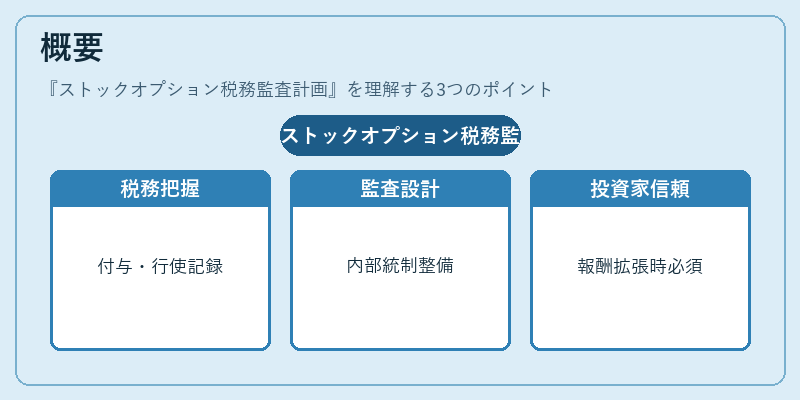
ストックオプションはベンチャー企業における人材確保手段として不可欠であるが、その税務扱いは複雑かつ多岐にわたる。付与時点、行使価格、ベスティング期間、株式の種類(普通株・優先株)などが課税タイミングや金額を左右するため、企業はこれらの要素を正確に把握し、税務署への報告義務を適切に履行する必要がある。
税務監査計画は、こうした複雑性を整理し、内部統制と外部監査の枠組みを設計することで、税務リスクを事前に検出・修正できる仕組みとなっている。特にシードラウンドやシリーズA後の資金調達で株式報酬体系が拡張される際には、税務監査計画の策定が投資家からの信頼を得る重要な要素となる。
役割と機能
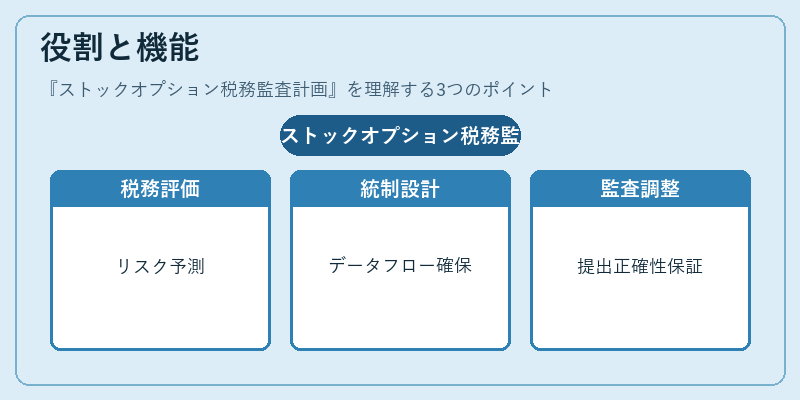
- 税務リスク評価 – ストックオプション付与条件(行使価格・ベスティング期間)に基づき、所得税・法人税上の課税タイミングを予測。
- 内部統制設計 – 付与・行使データの収集フローと承認プロセスを定義し、監査証跡を確実に残す。
- コンプライアンス支援 – 国際税務規範(IFRS 2)や国内税法(所得税法・法人税法)の要件を統合したチェックリストを作成。
- 監査調整 – 外部税理士や公認会計士と連携し、確定申告書類の正確性とタイムリーな提出を保証。
- 教育・啓蒙 – ストックオプションに関わる経営陣・従業員へ税務知識を提供し、誤解や不適切行為を未然に防止。
特徴
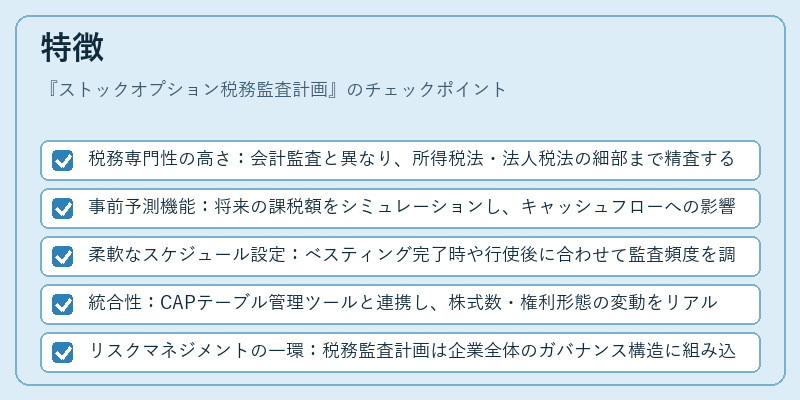
- 税務専門性の高さ:会計監査と異なり、所得税法・法人税法の細部まで精査する点が特徴。
- 事前予測機能:将来の課税額をシミュレーションし、キャッシュフローへの影響を可視化できる。
- 柔軟なスケジュール設定:ベスティング完了時や行使後に合わせて監査頻度を調整可能。
- 統合性:CAPテーブル管理ツールと連携し、株式数・権利形態の変動をリアルタイムで反映できる。
- リスクマネジメントの一環:税務監査計画は企業全体のガバナンス構造に組み込まれ、経営層がリスクを把握しやすい。
現在の位置づけ
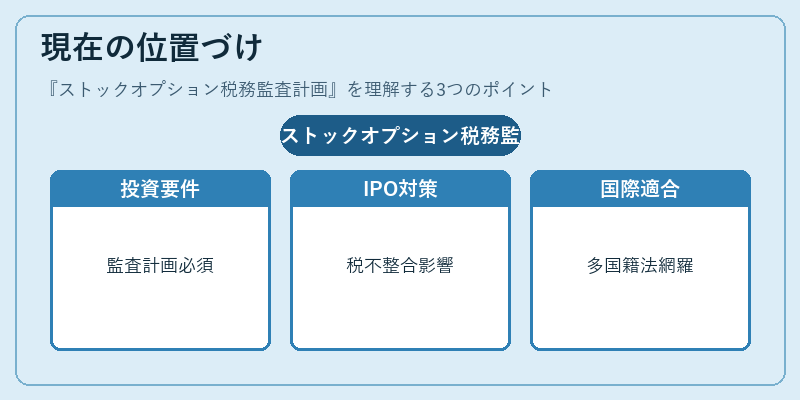
近年、ベンチャー投資家やVCファンドは税務コンプライアンスの重要性を高めており、ストックオプション税務監査計画の策定を投資条件に含めるケースが増加している。特にIPO準備段階では、税務上の不整合が株価や市場評価に直結するため、事前に監査計画を整備し、正確な報告体制を構築することが不可欠となっている。また、国際的な投資流入が進む中で、多国籍税務規則への適合も求められるようになり、国内外の税法を網羅した監査計画の需要が拡大している。
ストックオプション税務監査計画は、単なるチェックリストではなく、企業価値創造と持続可能な成長を支える統合的なガバナンスツールとして位置付けられている。
×
続きを読むには確認が必要です