確定給付年金の遅延費用算定方法とは、退職者が将来受け取る予定の給付額に対して、その支払開始を遅らせた場合に発生する機会費用や割引効果を計算し、企業側の財務諸表上で負債価値を適正化する手法である。
目次
概要
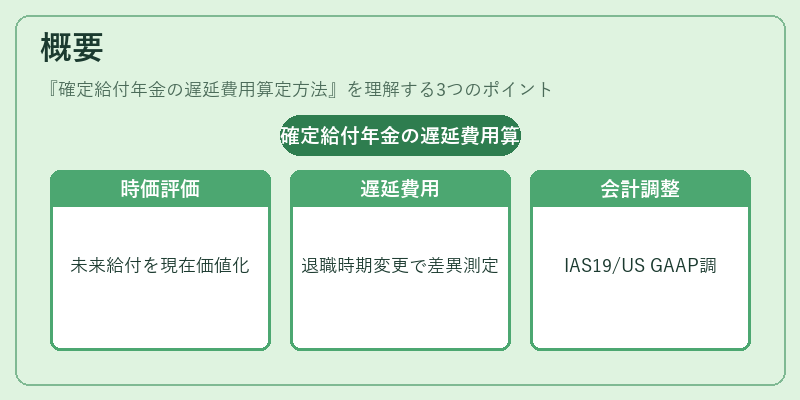
確定給付年金は将来支払うべき給付額を現在価値で評価する必要がある。遅延費用算定方法は、従業員の退職日や給付開始時期を変更した際に生じる時間的価値の差異を測定し、負債計上額を調整することで、会計基準(IAS 19・US GAAP)に適合させる。主に金利変動や死亡率などのアクチュアルデータを用いる。
役割と機能
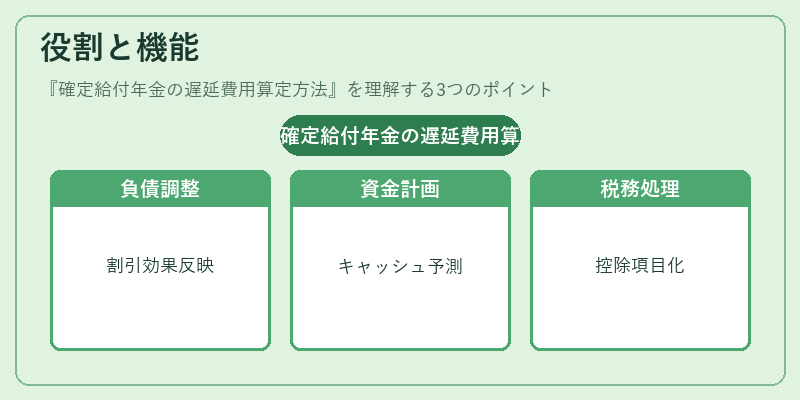
- 負債価値の調整:支払開始遅延による割引効果を反映し、正確な年金負債を算定。
- 資金計画への影響:企業の退職給付費用を把握し、キャッシュフロー予測や資本調達戦略に活用。
- 税務処理:遅延費用は税引前利益に含めることで、法人税計算上の控除項目となる場合がある。
特徴
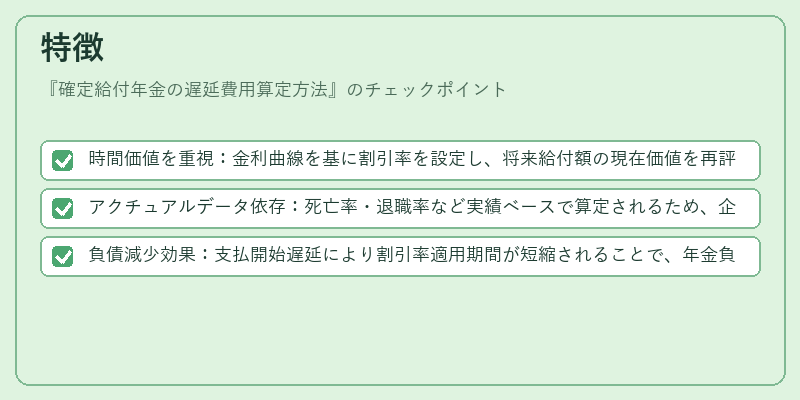
- 時間価値を重視:金利曲線を基に割引率を設定し、将来給付額の現在価値を再評価。
- アクチュアルデータ依存:死亡率・退職率など実績ベースで算定されるため、企業固有の人事統計が重要。
- 負債減少効果:支払開始遅延により割引率適用期間が短縮されることで、年金負債が低減するケースもある。
現在の位置づけ
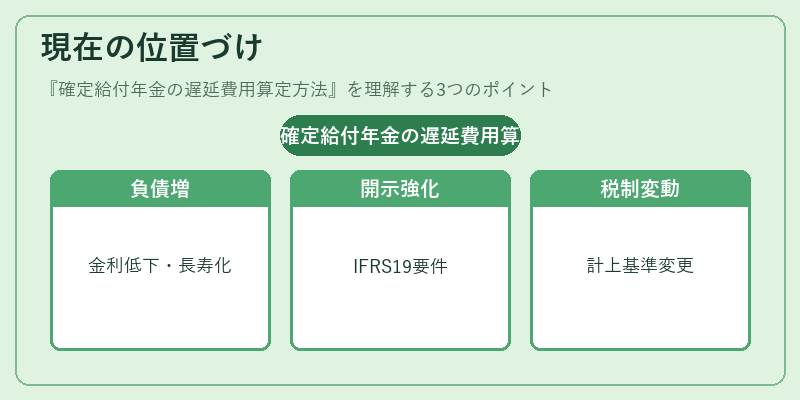
近年は低金利環境と長寿化によって確定給付年金負債が増大しつつあり、遅延費用算定方法は企業の財務健全性を示す重要指標となっている。規制当局はIFRS 19においても遅延費用の開示要件を強化しており、投資家や監査人からの注目度が高い。また、税制改正により遅延費用の計上基準が緩和・厳格化されるケースが増えている。
×
続きを読むには確認が必要です