ベガリスクプレミアム分解とは、オプション市場におけるベガ(ボラティリティ感応度)に関連するリスクプレミアムを構成要素別に解析し、各要因が価格決定に与える影響を明示的に分離した手法である。
概要
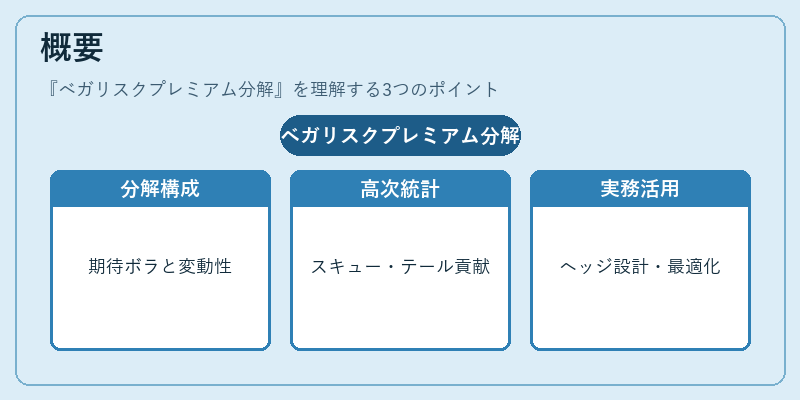
オプションの価値はベガによって金利や株価変動ではなく、原資産のボラティリティ変化に敏感である。市場参加者は将来のボラティリティを予測し、その不確実性に対してプレミアムを支払うことが多い。ベガリスクプレミアム分解は、こうしたプレミアムを「期待される平均的なボラティリティ」と「その変動性(ボラティリティのリスク)」という二つの核となる要素に切り分け、さらに市場スキューやテールリスクといった高次統計量がどの程度貢献しているかを定量化する。
この手法は、ブラック–ショールズモデルなどの基本的な理論価格との差異を説明し、実務でのヘッジ戦略設計やポートフォリオ最適化に資する。
役割と機能
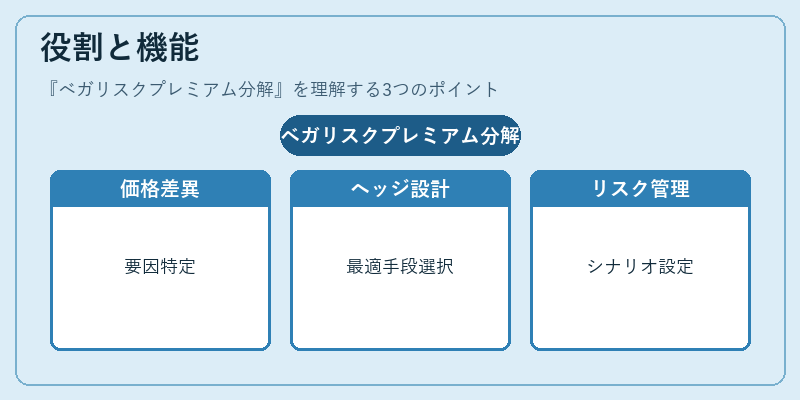
ベガリスクプレミアム分解は主に以下の場面で活用される。
1. 価格差異の説明 – 実際の市場価格が理論値を上回る場合、どの要因(期待ボラティリティ過大評価、スキュー効果など)が原因かを特定できる。
2. ヘッジ設計 – ベガに対するエクスポージャーを持つポジションは、分解結果から最適なヘッジ手段(ストラドル・バリアオプション等)を選択できる。
3. リスク管理 – ボラティリティの変動性が大きい場合に備えたストレステストやVaR計算で、分解された要素ごとにシナリオを設定しやすくなる。
4. 市場予測 – スキューやテールリスクの時間的変化を追跡することで、市場参加者がどのような情報を反映しているかを把握できる。
特徴
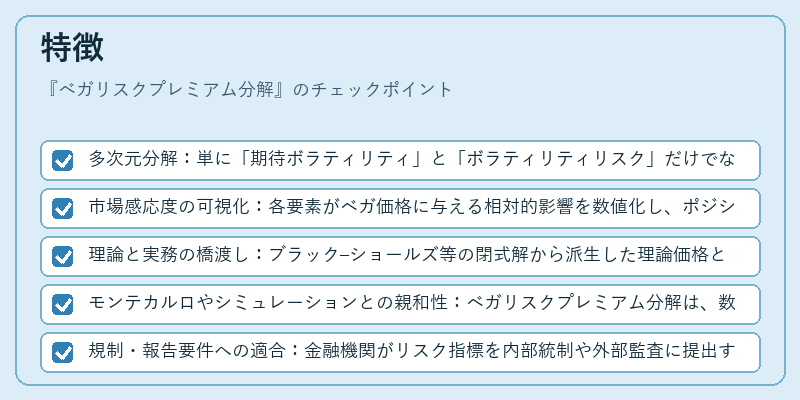
- 多次元分解:単に「期待ボラティリティ」と「ボラティリティリスク」だけでなく、スキューやテールリスクといった高次統計量も同時に評価する。
- 市場感応度の可視化:各要素がベガ価格に与える相対的影響を数値化し、ポジションごとのリスク構造を明確化できる。
- 理論と実務の橋渡し:ブラック–ショールズ等の閉式解から派生した理論価格と、市場で観測されるオプションプレミアムとの差異を統計的に結びつける。
- モンテカルロやシミュレーションとの親和性:ベガリスクプレミアム分解は、数値解析手法と組み合わせて実装しやすく、複雑なバスケットオプションやバリアオプションにも拡張可能である。
- 規制・報告要件への適合:金融機関がリスク指標を内部統制や外部監査に提出する際、分解されたベガプレミアムは説明責任の強化につながる。
現在の位置づけ
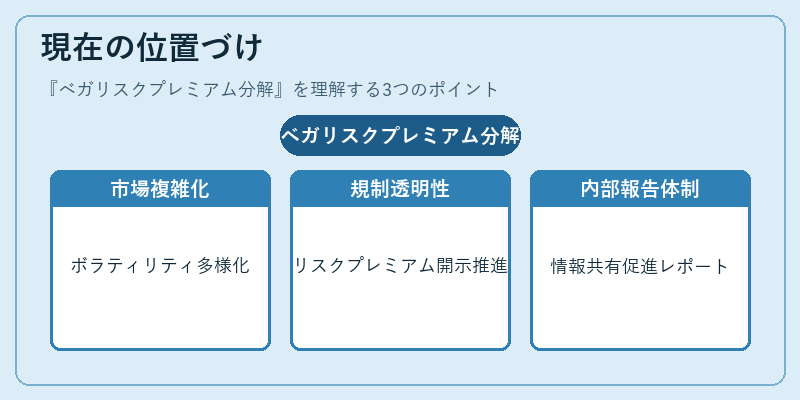
近年、オプション市場は高頻度取引やアルゴリズムトレーディングの普及に伴い、ボラティリティ構造がより複雑化している。ベガリスクプレミアム分解は、こうした環境下で「どこから価格差異が生じているか」を迅速に把握できる点で重要性を増している。
規制当局も市場の透明性向上を目的として、デリバティブ取引におけるリスクプレミアムの開示を推奨する動きが見られ、分解手法は報告書作成やリスク評価の標準化素材として採用されつつある。
また、金融機関内部では、デリバティブ取引部門とリスク管理部門間で情報共有を円滑にするために、ベガリスクプレミアム分解レポートが定期的に作成されるケースが増えている。
続きを読むには確認が必要です