スワップレートオプションストラドルとは、同一行使価格と満期をもつスワップレートコールとプットの両方を保有するポジションである。
目次
概要
固定金利市場において金利変動リスクをヘッジまたは投機目的で利用されるデリバティブで、スワップレート(固定金利と現行浮動金利の差)を対象にしたオプションである。
その存在理由は、金利が上昇・下降どちらになるかを予測できない投資家やヘッジファンドが、同時に両方向のリスクをカバーしたいという需要から生まれた。
役割と機能
- ヘッジ手段:金利上昇(プット)と下降(コール)の両方に備え、ポートフォリオ全体の金利感応度を低減する。
- 投機ツール:市場のボラティリティが高い時期に、ストラドル構造で価格差益を狙う。
- 定量分析:ギャマやベガといった二次的感応度を同時に持つため、ポートフォリオ管理者はリスクの変動性を詳細に把握できる。
特徴
- 双方向保有:同一行使価格・満期でコール+プットを保持することで、金利がどちらへ動いても利益機会が存在。
- インザマネー・アウトオブザマネーの柔軟性:市場状況に応じて、両オプションが同時にインザマネーになるケースや、一方だけがインザマネーとなるケースを想定できる。
- ガンマとベガの増幅:金利変動が大きいほど、ストラドル全体の価値は急激に変化し、リスク管理上の注意点となる。
現在の位置づけ
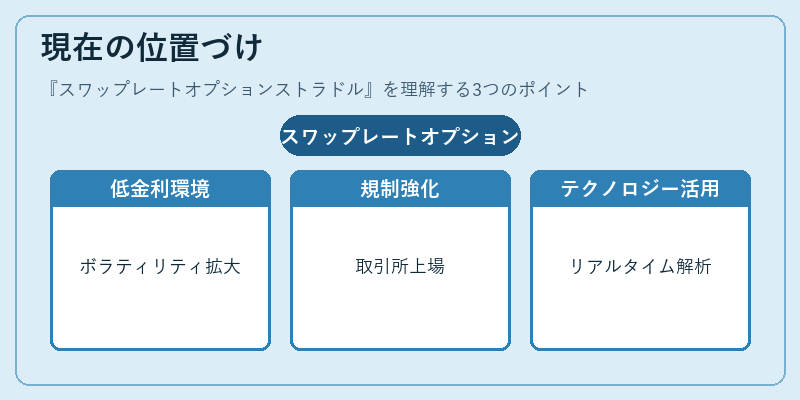
近年の低金利環境下で金利スワップ市場のボラティリティが拡大する中、スワップレートオプションストラドルは主要なヘッジ手段として注目されている。規制面では、デリバティブ取引に対する透明性要求が高まり、取引所上場商品化も進行している。また、機関投資家やヘッジファンドによるアルゴリズム取引の増加により、ストラドル構造を利用したポジション管理は高度な数値モデルとリアルタイムデータ解析が不可欠となっている。
×
続きを読むには確認が必要です