生命保陲引受基準とは、保険会社が個々の契約者に対して適用するリスク評価と価格設定を行うための定量的・定性的指針である。
目次
概要
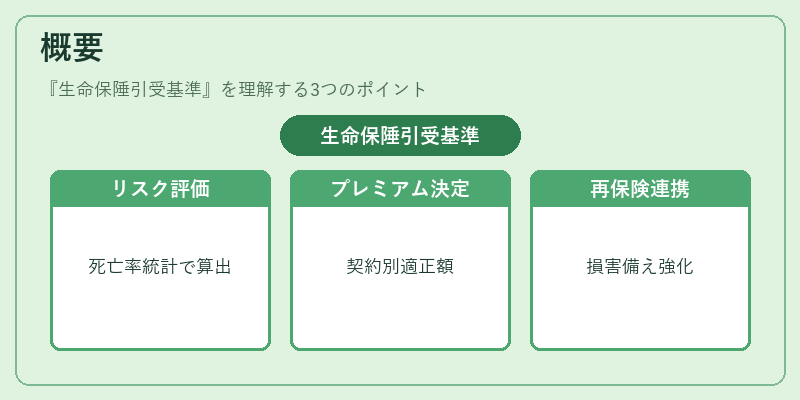
生命保陲引受基準は、保険業界の大数の法則に基づき、個人単位での死亡率や疾病発生確率を統計データと照らし合わせて評価する仕組みだ。これにより、終身保険・養老保険などの契約ごとに適切なプレミアムが算出される。また、引受基準は告知義務や健康診断結果を前提としており、リスクを可視化することで不正請求を防止し、ソルベンシーマージンの確保にも寄与する。さらに、再保険プールと連携して大規模な損害に対する備えを強化する役割も担う。
役割と機能
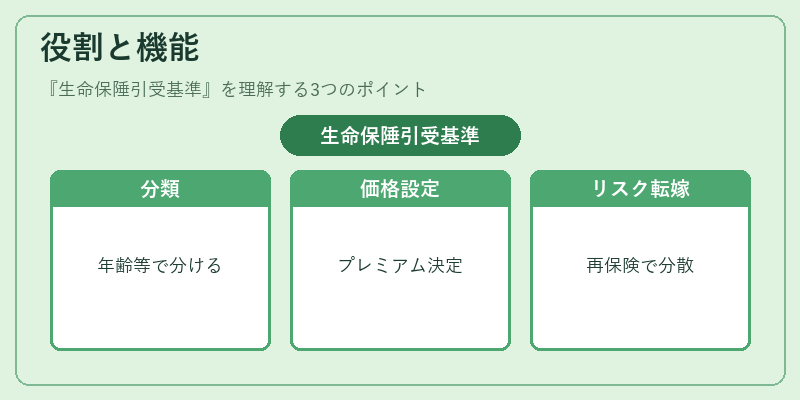
- リスク分類:年齢・性別・既往歴・生活習慣などを組み合わせ、死亡率表や疾病発生確率表でスコアリングし、契約者を低リスク・中リスク・高リスクに分ける。
- 価格設定:引受基準に応じてプレミアムが決定され、保険料の収支バランス(損害率)を調整する。
- コンプライアンス維持:告知義務違反や不正行為を検知し、規制当局への報告基準となる。
- 再保険戦略:高リスク層の損害分散を目的に、再保険会社へ引き渡す条件を設定する。
特徴
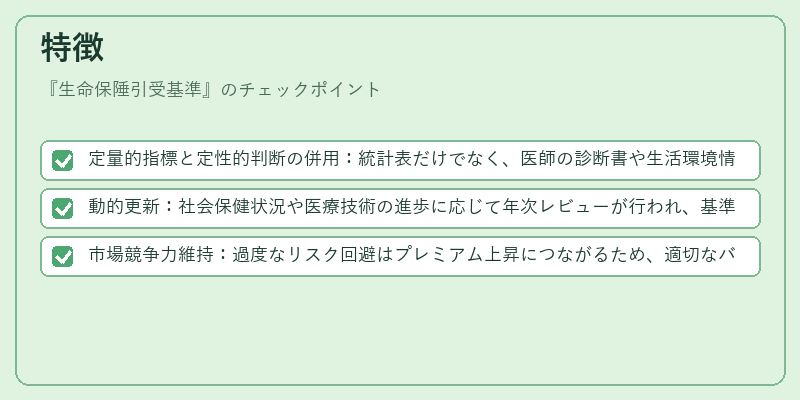
- 定量的指標と定性的判断の併用:統計表だけでなく、医師の診断書や生活環境情報が評価対象となる。
- 動的更新:社会保健状況や医療技術の進歩に応じて年次レビューが行われ、基準値を修正する。
- 市場競争力維持:過度なリスク回避はプレミアム上昇につながるため、適切なバランス調整が求められる。
現在の位置づけ
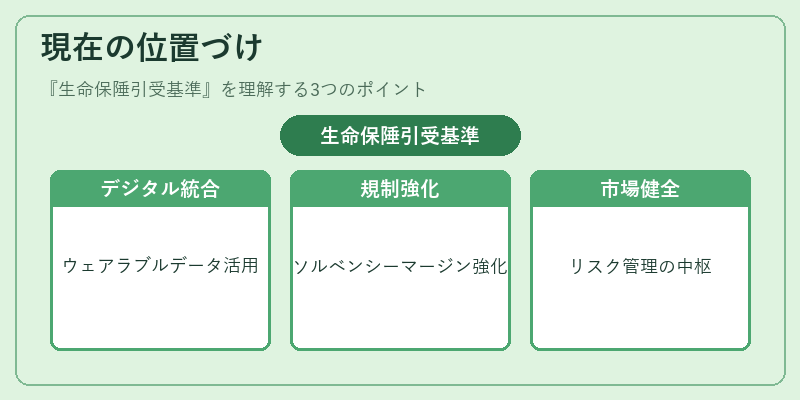
近年、デジタルヘルスやビッグデータ解析技術の発展により、個人レベルでの健康状態をリアルタイムに把握できるようになった。この流れは生命保陲引受基準にも影響し、従来の統計表だけでなく、ウェアラブルデバイスから取得した活動量や心拍数などが評価に組み込まれるケースが増えている。さらに、規制当局はソルベンシーマージンを強化する一方で、公正な保険料設定を促すため、引受基準の透明性と再現性を重視している。結果として、生命保陲引受基準は単なる価格決定ツールに留まらず、保険市場全体の健全性維持とリスク管理の中枢機能として不可欠な役割を果たし続けている。
×
続きを読むには確認が必要です