CDSトランシェとは、信用デフォルトスワップ(CDS)における損失分配を階層化した構造である。
概要
金融市場では、単一のCDS契約だけでは投資家が抱えるリスク・リターンのニーズを十分に満たせないことが多い。そのため、信用デフォルトスワップを複数の損失吸収レベル(トランシェ)へ分割し、それぞれに異なる保護金利や償還条件を設定する手法が発展した。
この構造は、リスク資産の再パッケージ化と信用強化を目的として、1990年代後半から2000年代初頭にかけて広く採用された。トランシェ化により、投資家は自らのリスク許容度や規制上の要件に合わせて「シニア」から「サブオーディナード」まで選択できるようになった。
役割と機能
CDSトランシェは、信用保護を階層化して提供することで、以下の機能を果たす。
1. リスク分散:上位トランシェ(シニア)は低いデフォルト確率で損失が発生しやすく、下位トランシェは高い確率だが損失額も大きい。投資家は自らのリスクプロファイルに合わせて選択できる。
2. 信用強化:上位トランシェには下位トランシェからの損失吸収機能が組み込まれ、実質的なデフォルト耐性を高める。
3. 資本効率向上:銀行や保険会社は、上位トランシェで発生する信用リスクを低減し、規制資本比率(Basel III等)を改善できる。
4. 流動性の創出:標準化されたトランシェ構造により、市場参加者が容易に売買できるようになり、取引量と価格発見機能が向上する。
特徴
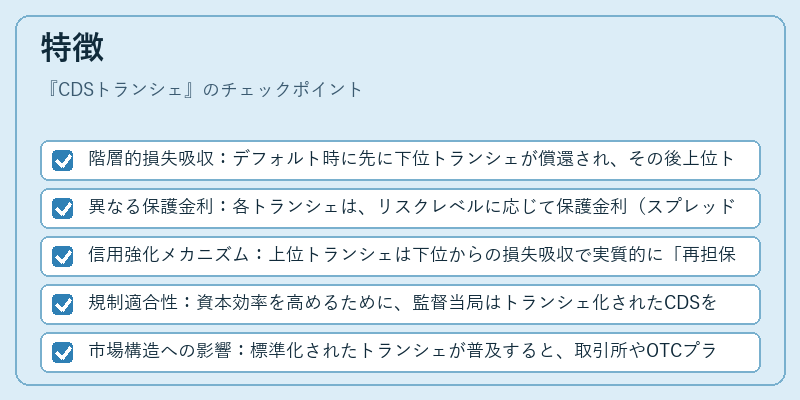
- 階層的損失吸収:デフォルト時に先に下位トランシェが償還され、その後上位トランシェへ損失が移行。
- 異なる保護金利:各トランシェは、リスクレベルに応じて保護金利(スプレッド)が設定される。高いリスクを取るほど金利は高くなる。
- 信用強化メカニズム:上位トランシェは下位からの損失吸収で実質的に「再担保」され、デフォルト時の回復率が向上する。
- 規制適合性:資本効率を高めるために、監督当局はトランシェ化されたCDSを特定の信用リスク軽減手段として認めている。
- 市場構造への影響:標準化されたトランシェが普及すると、取引所やOTCプラットフォームでの価格発見機能が強化される。
現在の位置づけ
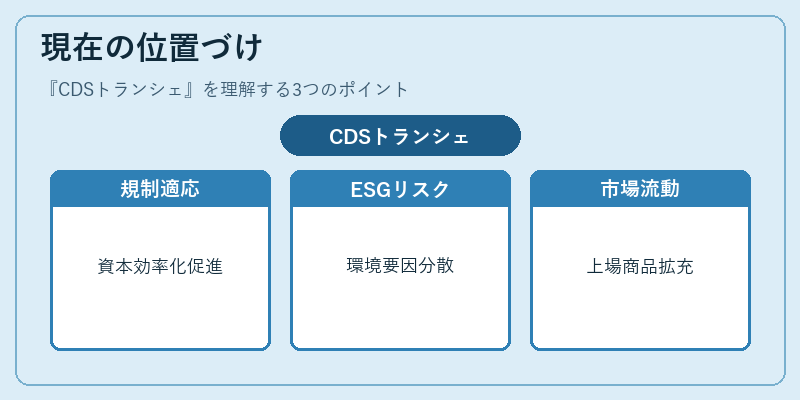
近年、CDSトランシェは以下のような動向により市場で重要性を増している。
- 規制環境の変化:資本適正規則の改定や信用リスク評価基準の厳格化に伴い、上位トランシェを活用した資本効率化が推奨されるケースが多い。
- ESG・気候関連リスクへの対応:金融機関は環境・社会的要因による信用リスクを分散させるため、特定のトランシェに対して追加保護を設定する動きが見られる。
- 市場流動性の向上:取引所で標準化されたCDSトランシェ商品が上場され、個人投資家やヘッジファンドも参入しやすくなっている。
- 技術革新との統合:マルチアセットプラットフォームやAIによるリスクモデリングで、トランシェごとの信用スプレッドをリアルタイムに算出できるようになった。
以上の点から、CDSトランシェは単なるデリバティブ商品ではなく、金融機関が資本効率とリスク管理を最適化するための重要な構造である。
続きを読むには確認が必要です