金利差スワップ・リスク・コントロールとは、異なる通貨間で発生する金利差を考慮しながらスワップ取引におけるリスクを測定・調整する手法である。
目次
概要
金利差スワップは、二国の金利水準が異なるために生じるキャリーコストやベーシスポイントの変動を反映した金融商品である。為替市場では、固定相場制や介入政策により実効為替レートが変動し、同時に各国の金利政策も異なるため、スワップ取引は単なる為替ヘッジ以上のリスクを伴う。金利差スワップ・リスク・コントロールは、このような二重の不確実性—為替変動と金利差変動—に対処するために開発された枠組みである。主に銀行や大手企業が、長期資金調達や投資ポートフォリオの安定化を目的として利用している。
役割と機能
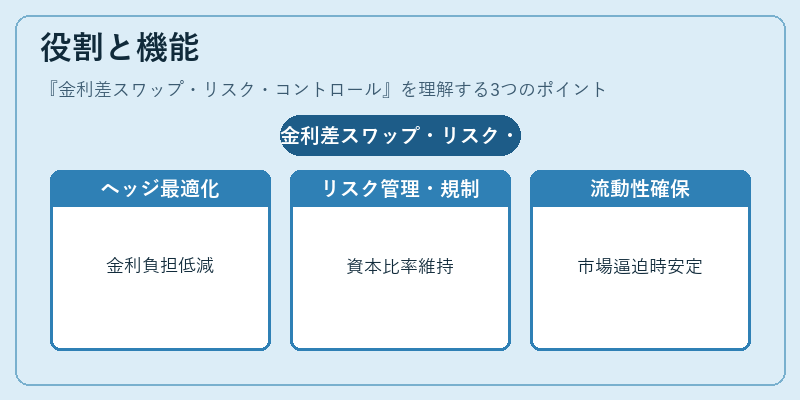
- ヘッジ効果の最適化:為替スワップと金利差スワップを組み合わせることで、単一通貨での金利負担を低減しつつ、為替リスクを抑制する。
- キャリー取引のリスク管理:異なる通貨間で金利が高い方へ投資し利益を得るキャリートレードにおいて、金利差の変動による損失を限定できる。
- 流動性確保:市場が逼迫した際でも、金利差スワップは相対的に安定した取引手段となり、資金繰りを円滑にする。
- 規制遵守:Basel III 等の資本要件で、金利リスクと為替リスクが合算されるため、適切なコントロールは自己資本比率を維持する上で不可欠となっている。
特徴
- 二重ヘッジ:単なるFXフォワードやオプションではカバーできない、金利差の変動リスクに対しても同時に保護。
- ダイナミック調整:市場環境が変化するたびにスワップ条件を再設定し、リスクプロファイルを最適化。
- ベーシスリスクの可視化:金利差と為替レート間の相関を数値化し、ヘッジ戦略の効果測定が可能。
- 流動性の高い市場で活用:主要通貨ペア(USD/JPY, EUR/USD 等)においては取引量が大きく、スプレッドも狭いため実務的なコストが抑えられる。
現在の位置づけ
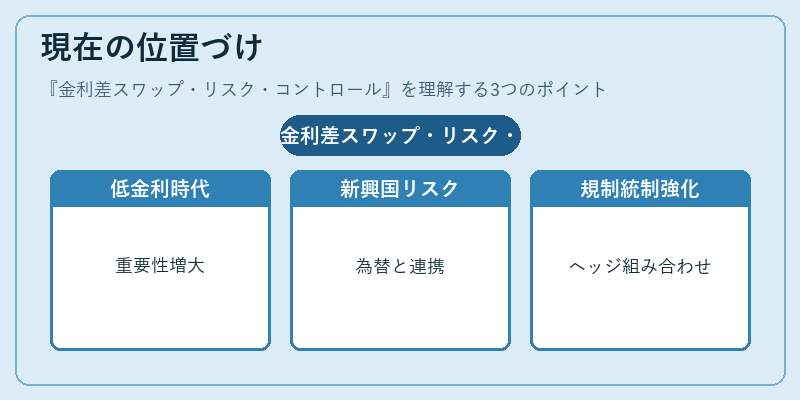
近年、低金利環境と中央銀行の金融政策の分化が進む中で、金利差スワップ・リスク・コントロールは重要性を増している。特に新興国通貨では金利変動幅が大きく、為替リスクと合わせて管理する必要があるため、カバー取引の一環として採用されるケースが多い。また、SDR(特別引出権)や実効為替レートを基準にしたヘッジ戦略との組み合わせも進んでおり、国際的な資金フロー管理に不可欠となっている。規制面では、金利リスクと為替リスクの合算が求められるため、金融機関はこのコントロール手法を積極的に導入し、内部統制体制を強化している。
×
続きを読むには確認が必要です