金利差スワップオプションとは、金利差を基にしたスワップ取引の権利(オプション)を付与するデリバティブである。
概要
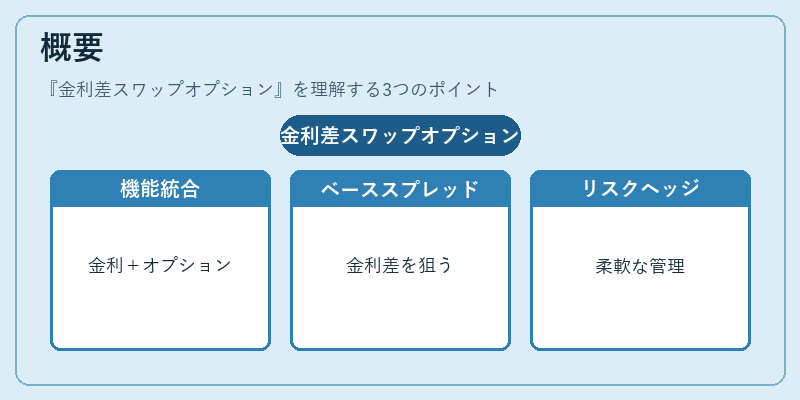
金利差スワップオプションは、伝統的な金利スワップとFXオプションの機能を組み合わせた形態である。金利スワップでは、2者が異なる金利構造(固定・変動)を交換する契約だが、これにオプション性を付与し、特定の金利差(ベーススプレッド)が発生した際にのみ権利行使できるようにする。
この商品は、国別金利格差や市場流動性の変化により生じる「基準金利差」―すなわち、同一期間の異なる通貨間でのスワップレート差 ― をヘッジまたは投資対象とするために開発された。特に、新興国通貨や低金利環境下では、ベーススプレッドが拡大・縮小しやすく、オプション性を持つことでリスク管理の柔軟性が高まる。
役割と機能
-
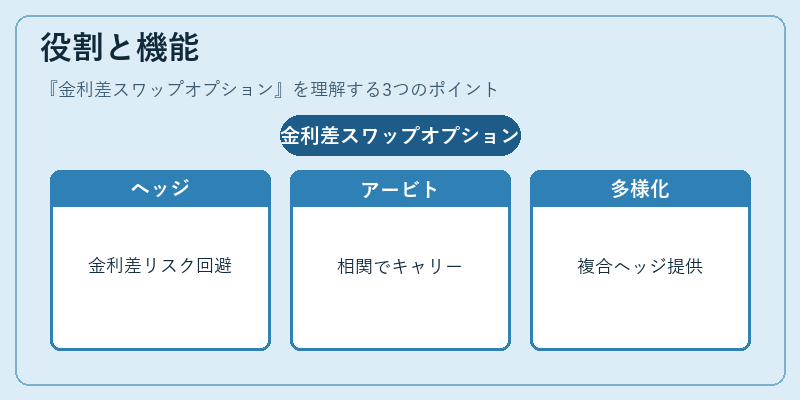
基準金利差ヘッジ
金融機関は、顧客の外貨建て負債や資産に対して発生する金利差リスクを回避するため、金利差スワップオプションを購入する。行使権限があることで、予想外のベーススプレッド拡大時に固定費用を確定できる。 -
アービトラージ・投機
市場参加者は、金利差と為替レートの相関性を利用し、オプション行使後にスワップ取引を実行することでキャリートレードやベーススプレッドアービトラージを図る。特に、固定相場制下で中央銀行介入が予想される通貨ペアでは有効。 -
デリバティブ構造の多様化
金利差スワップオプションは、FXオプションと金利スワップを組み合わせた複合商品であり、投資家に対して為替・金利両面のヘッジ機能を提供する。これにより、単一通貨や単一金利ベンチマークに依存しないリスク管理が可能となる。
特徴
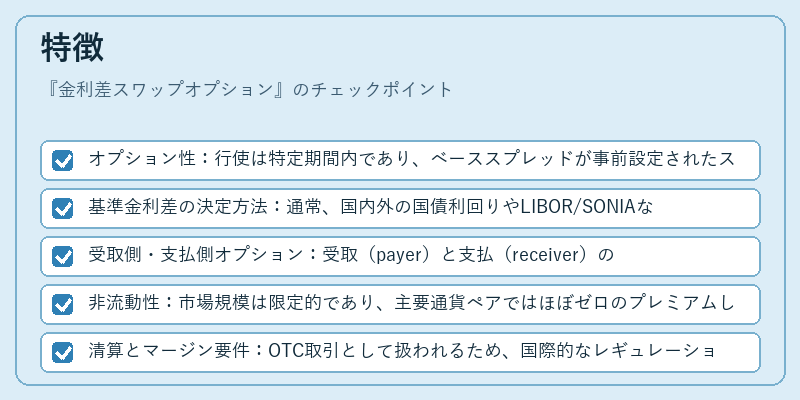
- オプション性:行使は特定期間内であり、ベーススプレッドが事前設定されたストライクを上回った場合のみ実行。
- 基準金利差の決定方法:通常、国内外の国債利回りやLIBOR/SONIAなどの市場指標から算出される。
- 受取側・支払側オプション:受取(payer)と支払(receiver)の2種類が存在し、投資戦略に応じて選択できる。
- 非流動性:市場規模は限定的であり、主要通貨ペアではほぼゼロのプレミアムしか付かないケースもある。
- 清算とマージン要件:OTC取引として扱われるため、国際的なレギュレーション(Dodd‑Frank, EMIR)により、クリアリング・ポジション管理が必要となる。
現在の位置づけ
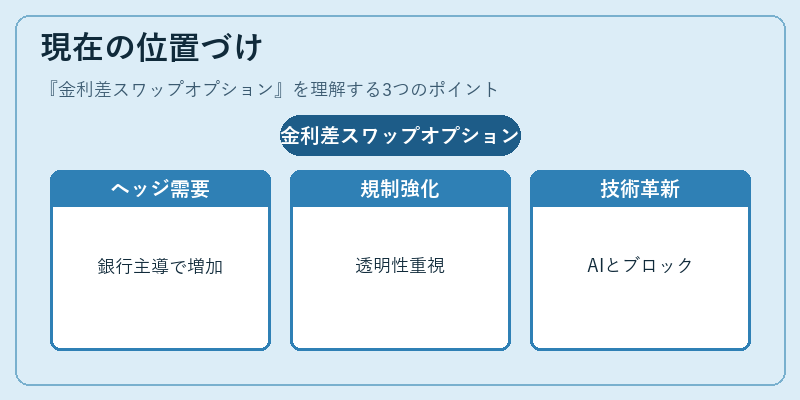
金利差スワップオプションは、主に大手銀行や多国籍企業のヘッジ部門で利用されている。低金利環境と高いベーススプレッドを背景に、特定通貨ペア(例:USD/JPY、EUR/TRY)での需要が増加している。
近年では、規制強化に伴い、取引透明性とマージン管理が重視されるようになり、オプション市場全体の流動性は向上したものの、依然として限定的なプレミアムで取引されるケースが多い。
将来的には、AIベースのリスク評価モデルやブロックチェーンを活用した自動化された清算機構により、金利差スワップオプションの市場参加者拡大と価格発見機能の改善が期待される。
続きを読むには確認が必要です