返戻金減額調整方法とは、保険契約において解約時の返戻金を算定する際に、一定の基準や条件に応じて減額し、その差額を再度加算・調整して最終的な返還額を決定する手法である。
目次
概要
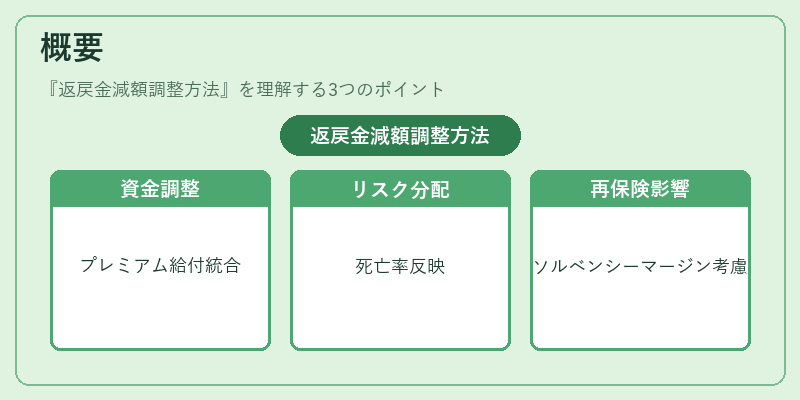
保険会社は契約期間中のプレミアム収入と死亡給付、経営費用等を合わせて資金繰りを行う。解約返戻金は契約者が途中退約した際に支払われる金額であり、将来の保険料収入やリスク負担の見積もりと相互作用するため、単純な計算では不適切となるケースが多い。返戻金減額調整方法は、死亡率・事故発生頻度・再保険コスト・資本充足率(ソルベンシーマージン)等を統合し、契約者と保険会社双方のリスク分配を公正に行うために開発された。
役割と機能
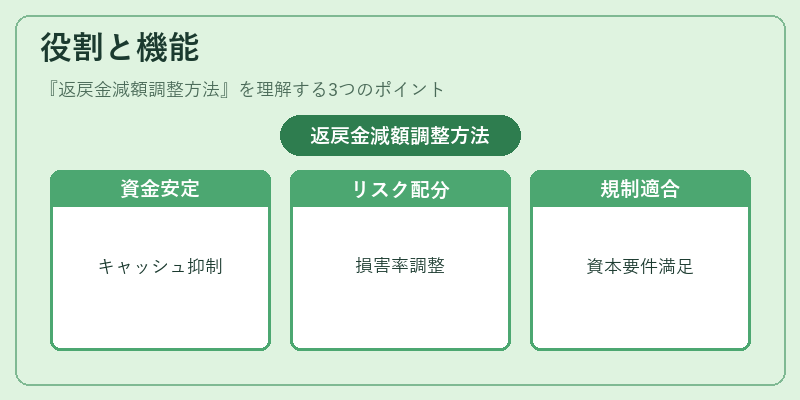
- 資金繰りの安定化:減額調整率を適用することで、早期解約によるキャッシュアウトフローを抑制し、保険会社の流動性リスクを低減する。
- 再保険プールへの反映:再保険契約においては、元本・損害率の変動が返戻金額へ直結するため、調整方法でリスク配分を均衡させる。
- 規制適合性:ソルベンシー規制や保険業法に基づく資本要求を満たすため、減額調整は必須の計算要素となっている。
特徴
- 動的係数の導入:契約年齢・残存期間・死亡率推移に応じて「減額係数」を変動させる点が特徴で、固定金利型の返戻金計算と差別化される。
- 大数の法則との連携:多数契約を対象に統計的平均を取ることで、個別リスクを平準化し、保険会社全体の損害率を安定させる。
- 再保険コストの直接反映:再保険料やコンバインドレシオが高い場合に減額率を上乗せすることで、リスク転嫁コストを返戻金へ転帰させる。
現在の位置づけ
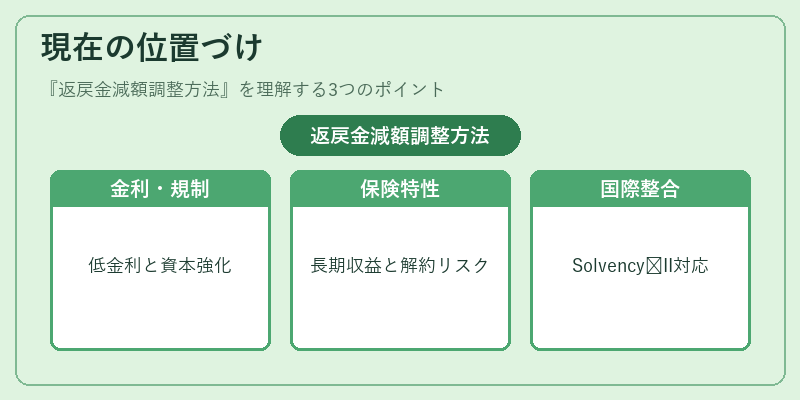
近年の低金利環境と資本規制強化により、返戻金減額調整方法は重要性を増している。特に終身保険・養老保険では、長期的なプレミアム収入確保と解約リスク管理が同時に求められるため、精緻な減額調整モデルが標準化されている。また、再保険市場のグローバル化に伴い、国際基準(Solvency II)との整合性を図る動きも進行中である。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事