コールオプションのアンダーライングリスク評価とは、コールオプションに付随する基礎資産(アンダーライング)の価格変動や関連する市場要因がポジションに与える潜在的影響を定量化・管理するプロセスである。
目次
概要
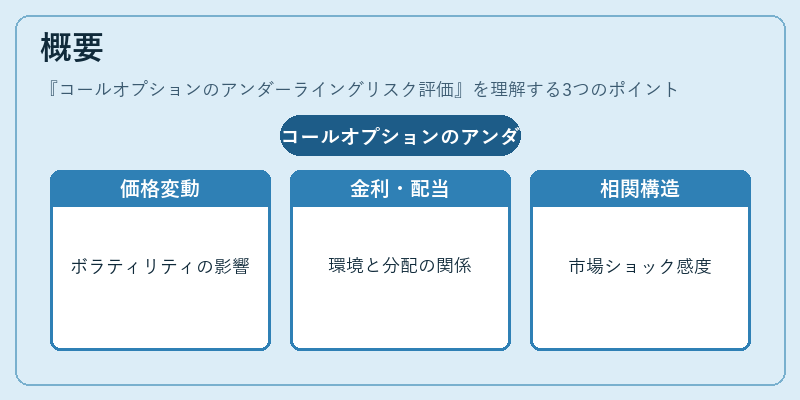
コールオプションは権利行使価格(ストライク)と満期日までの時間価値から構成され、アンダーライング資産の価格が上昇すれば利益が増大する性質を持つ。したがって、投資家やヘッジファンドはオプション取引においてアンダーライングのリスク特性を理解しなければならない。アンダーライングリスク評価は、価格変動(ボラティリティ)、金利環境、配当・分配、流動性、および相関構造など複数の要因を統合して行われる。これにより、オプションポジションが市場ショックや不測の出来事に対してどれほど脆弱かを把握し、ヘッジ戦略や資本配分の意思決定に活用される。
役割と機能
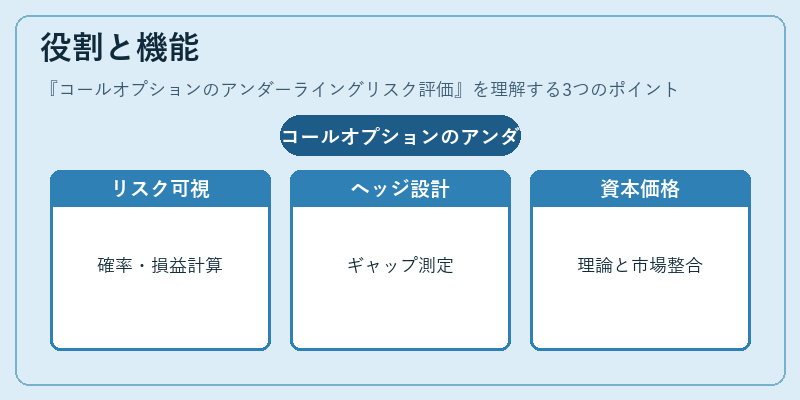
- リスクマネジメント:アンダーライング価格が行使価格を超える確率(インザマネー確率)や期待損益を計算し、ポートフォリオのリスクプロファイルを可視化する。
- ヘッジ設計:デルタ・ガンマ・ベガなどのギャップを測定し、必要な現物株式や他のデリバティブでどれだけヘッジすべきか決定する。
- 資本充足率算出:規制要件(Basel III等)に基づく市場リスク・クレジットリスクを評価し、必要な自己資本量を算定する。
- 価格設定の裏付け:ブラック=ショールズや二項モデル、モンテカルロ法で得られた理論価格が実際の市場価格と整合しているか検証する。
特徴
- 多変量性:単一資産ではなく、複数のアンダーライングを含むバスケットオプションやストラドルに対しても適用できる。
- 非線形リスク:デルタは価格変動に比例するが、ガンマ・ベガは時間経過とボラティリティの変化に敏感であり、短期的な市場変動では大きく異なる結果を示す。
- 金利・配当調整:金利スワップや通貨スワップの金利曲線がアンダーライング価格に影響し、特に国際投資では為替リスクも併せて評価する必要がある。
- 統計的手法との組合せ:VaR(バリュー・アット・リスク)やCVaRなどのストレステストを用いて、極端な市場シナリオ下での損失上限を定量化する。
現在の位置づけ
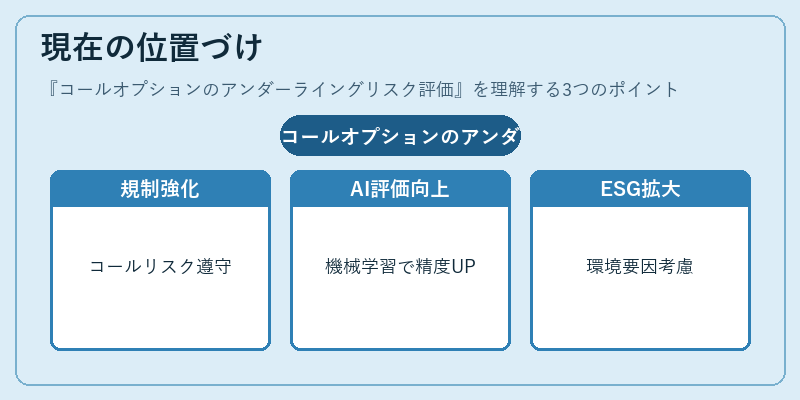
近年、金融危機以降、規制当局はデリバティブ取引に対する透明性と資本要件を強化している。アンダーライングリスク評価は、これらの規制遵守だけでなく、投資家が市場変動に迅速に対応できるようにするための不可欠なツールとなっている。また、機械学習やAIによる価格予測モデルの登場により、従来のブラック=ショールズ等の解析手法と組み合わせてリスク評価精度が向上している。さらに、ESG(環境・社会・ガバナンス)要因を考慮したアンダーライング評価も増加傾向にあり、投資判断の幅が拡大している。
×
続きを読むには確認が必要です