住宅ローン控除の還付金とは、住宅取得に伴うローン返済に対して国税庁が課税所得から差し引く「住宅ローン控除」の結果、過剰に納めた税額を返還される金銭である。
概要
住宅ローン控除は、個人が居住用不動産の取得または改修のために借入れた金額に対して所得税から一定割合を差し引く制度である。還付金は、その控除限度額を超えて納めた税金を国が返還する形で発生する。制度設計上、住宅ローンの残高や借入期間、居住者の年齢・所得構造に応じて控除率が設定されるため、還付金額は個々の財務状況と税法規定によって大きく異なる。
この制度は、住宅取得を促進し、家計の負担軽減を図る目的で導入された。特に長期ローンを組むケースが多い日本では、所得税の節税効果が家計全体の可処分所得に直接影響するため、還付金は個人ファイナンス上重要なキャッシュフロー源となる。
役割と機能
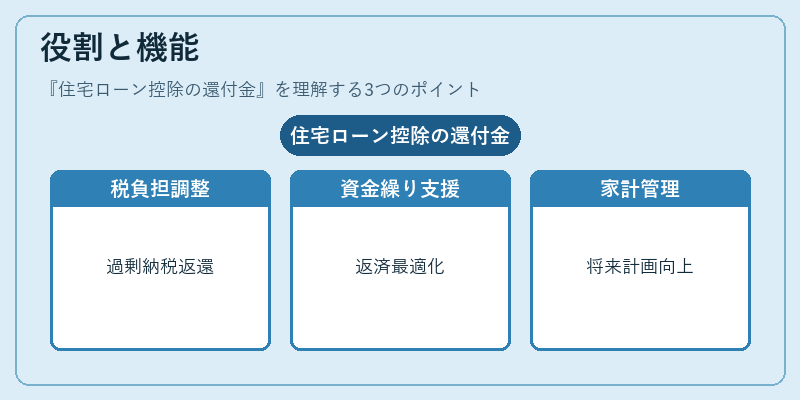
住宅ローン控除の還付金は、次のような場面で機能する。
1. 税負担調整:所得税を前倒しで減額できない期間に発生した過剰納税を翌年度以降に返還し、家計のキャッシュフローを改善する。
2. 資金繰りサポート:住宅購入時期やリボ払い・カードローン等の借入れと併用している場合、還付金が一括返済や繰上げ返済に充てられることで負債構造を最適化できる。
3. 家計簿管理:家計簿アプリや自動積立サービスで還付金の受領日と金額を記録し、将来の支出計画(教育費・退職資金等)に組み込むことでライフプラン全体の見通しが向上する。
特徴
- 税制優遇の対象:住宅ローン控除は所得税のみを対象とし、住民税への影響は限定的である。
- 期間限定性:控除適用期間や還付金の受領時期は法改正により変更される可能性が高く、最新の税制情報を常に確認する必要がある。
- 計算式の複雑さ:残債額と所得水準に応じた控除率が段階的に設定されているため、還付金額は単純な差し引きではなく、税務署での確定申告時に正確に計算される。
- 他制度との併用制限:住宅ローン控除を受けた期間中は同一年内に他の住宅関連減税(例えば住宅購入補助金)と併用できないケースがある。
現在の位置づけ
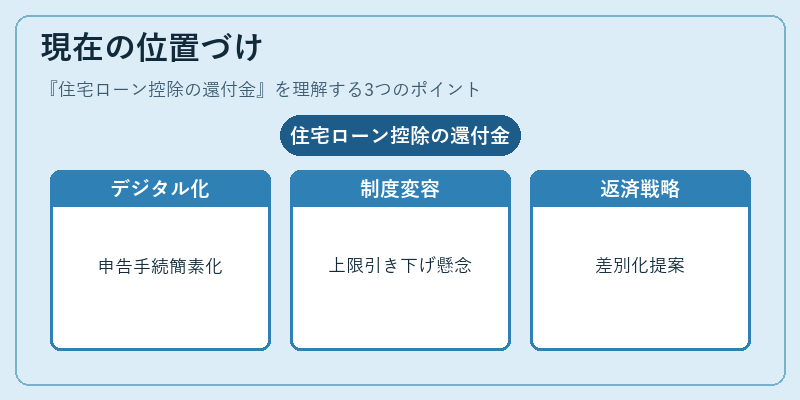
近年、低金利環境と高齢化社会の進展に伴い、住宅ローン控除は「家計支援策」として注目されている。デジタル行政サービスの拡充により、確定申告のオンライン化や還付金受領通知の電子化が進み、手続きの負担軽減が図られている。
一方で、税制改革議論では控除上限額の引き下げや適用期間短縮案が提示されることもあり、将来にわたって還付金制度の形態は変容する可能性がある。金融機関は、住宅ローン商品設計時に還付金を含めた総コストを顧客へ説明し、適切な繰上げ返済戦略を提案することで差別化を図っている。
総じて、住宅ローン控除の還付金は個人ファイナンスの中で税負担調整とキャッシュフロー改善を実現する重要な手段として位置づけられ、今後も家計管理・資産形成に不可欠な要素である。
続きを読むには確認が必要です