リスクマネジメントフレームワークとは、投資信託・ETFにおけるリスクを体系的に評価・管理するための枠組みである。
目次
概要
投資信託やETFは、投資家が分散したポートフォリオへ容易にアクセスできる金融商品である。 その一方で、市場変動、流動性不足、信用リスクなど多様なリスクが存在するため、運用者はリスクを定量化し、制御策を講じる必要がある。 リスクマネジメントフレームワークは、こうしたリスク要因を特定・測定・監視し、適切なヘッジや資産配分戦略を設計するための統一的手法である。 近年、アクティブファンドとパッシブインデックスファンド、さらにスマートベータ商品まで多様化した投資対象に対し、一貫したリスク管理体制が求められるようになった。
役割と機能
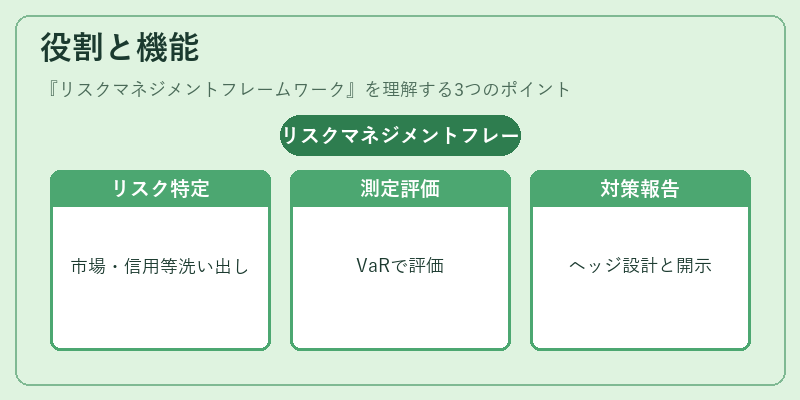
- リスク特定:市場リスク(価格変動・金利変動)、信用リスク、流動性リスク、運用上のコンプライアンスリスクを網羅的に洗い出す。
- 測定手法:VaR (Value at Risk)、CVaR、ストレステスト、シナリオ分析などを適用し、数値化された指標でリスク度合いを評価する。
- 制御策の設計:ヘッジ(デリバティブ取引)、資産配分の再調整、レバレッジ制限、流動性マージンの設定など具体的な対策を立案。
- モニタリングと報告:定期的にリスク指標を更新し、運用委託者や投資家へ透明性ある情報開示を行う。
- 規制適合:金融庁・証券取引所が求めるリスク管理基準(例:投資信託の資産保全指針)に沿った内部統制を維持する。
特徴
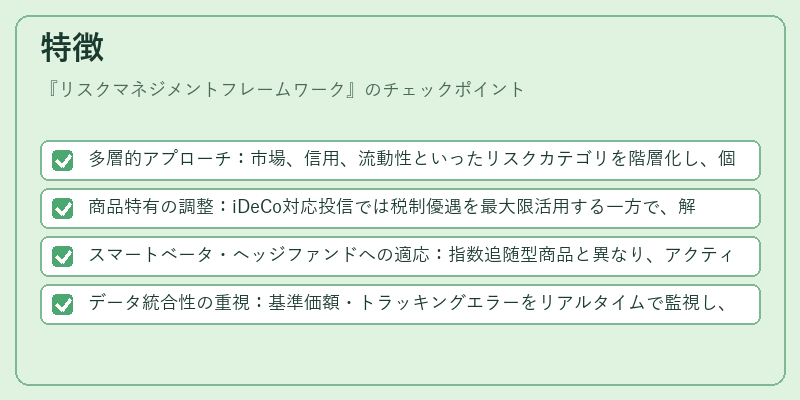
- 多層的アプローチ:市場、信用、流動性といったリスクカテゴリを階層化し、個別・総合リスクを同時に把握。
- 商品特有の調整:iDeCo対応投信では税制優遇を最大限活用する一方で、解約手数料や分配金再投資のリスクも考慮。
- スマートベータ・ヘッジファンドへの適応:指数追随型商品と異なり、アクティブ戦略ではポジションサイズや取引頻度が変動しやすく、フレームワークは柔軟に再設計される。
- データ統合性の重視:基準価額・トラッキングエラーをリアルタイムで監視し、異常値発生時に自動アラートを生成。
現在の位置づけ
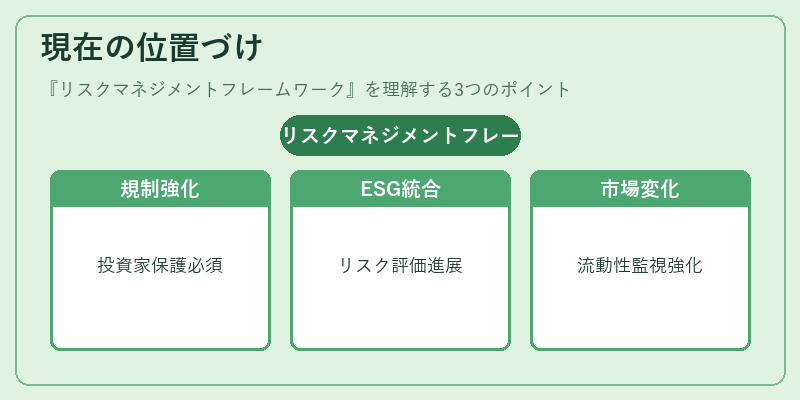
投資信託市場では、規制強化と投資家保護の観点からリスクマネジメントフレームワークが不可欠である。 近年はESG(環境・社会・ガバナンス)要因を組み込んだリスク評価も進展し、ファンドオブファンズやヘッジファンドにおいても統合的なリスク管理が求められている。 また、ETFの市場構造変化(アルゴリズム取引・高頻度取引)に伴い、流動性リスクと価格発見機能の両面から新たな監視手法が開発されている。 こうした背景で、投資信託やETFを運用する会社は、内部統制システムとしてのフレームワークを標準化し、外部監査・投資家報告書におけるリスク情報開示を強化している。
×
続きを読むには確認が必要です