早期終了型養老保険とは、契約期間中に一定の条件を満たすと死亡または満期前に解約返戻金が支払われるタイプの終身保険である。
概要
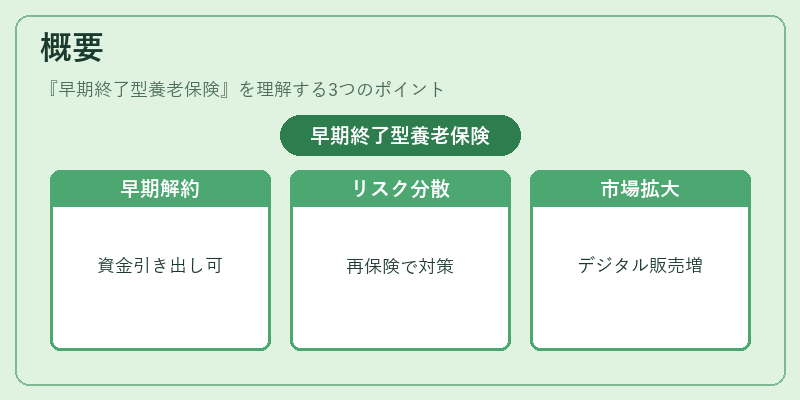
早期終了型養老保険は、従来の養老保険の「満期時に一括払い」構造を改良し、契約者が事前に資金を引き出せるよう設計された商品群である。主に、将来の生活費や教育資金、住宅ローン返済など、一定期間内にまとまった支出が見込まれるケースに適応するために登場した。保険会社は、契約者が早期に解約した場合のリスクを再保険プールで分散し、ソルベンシーマージンを確保することで商品設計を行っている。日本国内では、2000年代後半からデジタル販売チャネルの拡大と共に市場が拡大し、企業福利厚生としても採用されるケースが増加した。
役割と機能
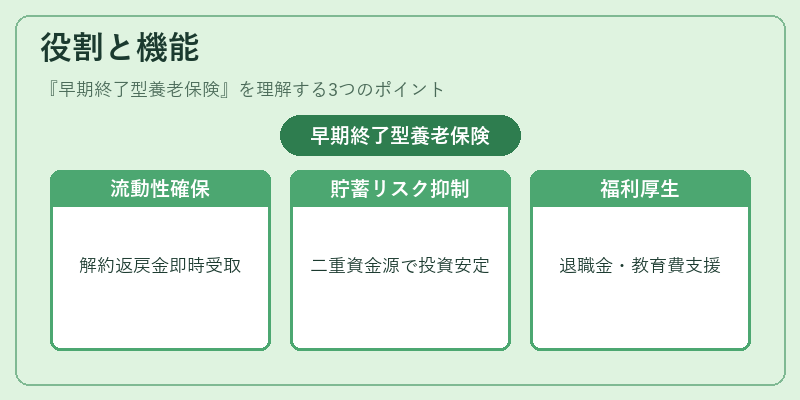
早期終了型養老保険は、以下のような場面で利用される。
1. 資金流動性確保:契約者が予想外の大きな支出(医療費、教育費)を抱える際に、解約返戻金を即時に受け取れる。
2. 長期貯蓄とリスクヘッジの併用:満期時に確定した保険金と、早期終了時の返戻金という二重の資金源があるため、投資リスクを抑えつつ貯蓄を進められる。
3. 企業福利厚生:従業員の退職金や教育費支援として導入されることが多く、税制優遇と組み合わせて長期的な資産形成に寄与する。
特徴
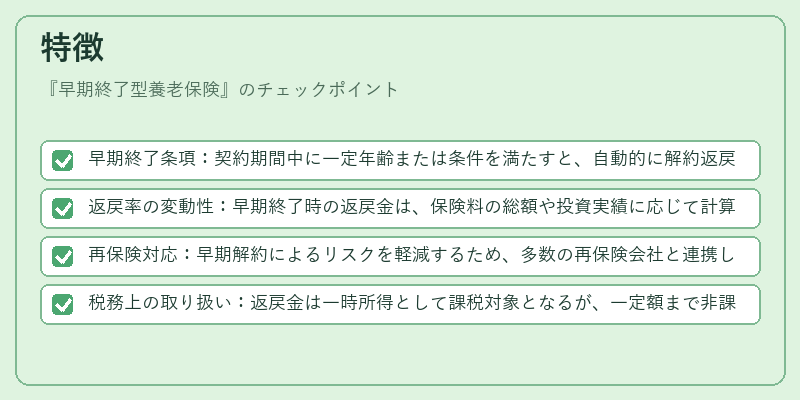
- 早期終了条項:契約期間中に一定年齢または条件を満たすと、自動的に解約返戻金が支払われる。
- 返戻率の変動性:早期終了時の返戻金は、保険料の総額や投資実績に応じて計算され、満期時の一括払いより低く設定されることが多い。
- 再保険対応:早期解約によるリスクを軽減するため、多数の再保険会社と連携し、損害率管理を行う。
- 税務上の取り扱い:返戻金は一時所得として課税対象となるが、一定額まで非課税枠が設けられているケースもある。
現在の位置づけ
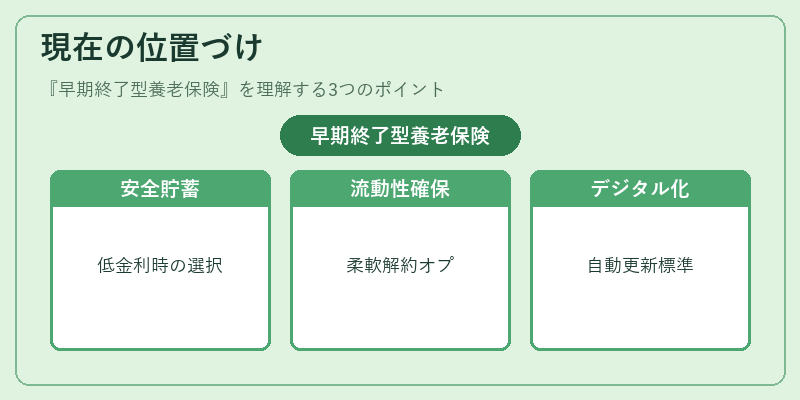
近年の金融環境では、低金利・高リスク資産への投資需要が増加しており、早期終了型養老保険は「安全な貯蓄手段」として再評価されている。特に、個人投資家が長期的な資産形成と同時に流動性を確保したいというニーズが高まる中で、商品ラインナップの拡充が進んでいる。また、ソルベンシーマージン規制強化や再保険市場の成熟により、保険会社はリスク管理を徹底しつつ、顧客に対して柔軟な解約オプションを提供できるようになっている。将来的にはデジタルプラットフォーム上での自動評価・契約更新機能が標準化され、利用者はより簡便に早期終了型養老保険を活用できる環境が整備される見込みだ。
続きを読むには確認が必要です
関連記事