Scope 3リース資産排出とは、企業が保有するリース契約に係る使用段階で発生する温室効果ガス排出量を指し、直接的な運営活動以外の間接排出を測定対象とする。
目次
概要
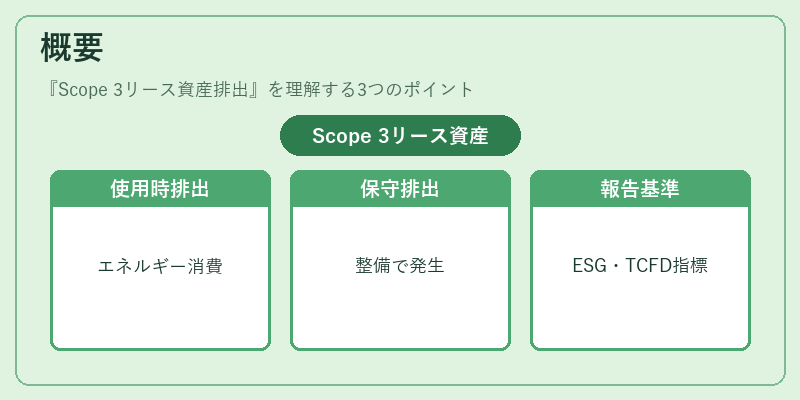
Scope 3リース資産排出は、企業が保有するリース契約に関連した使用段階でのエネルギー消費やメンテナンス等から発生する温室効果ガスを指す。ESG報告・TCFD・MSCI ESGなどでScope 3として位置づけられ、企業全体のカーボンフットプリント把握に不可欠となっている。
役割と機能
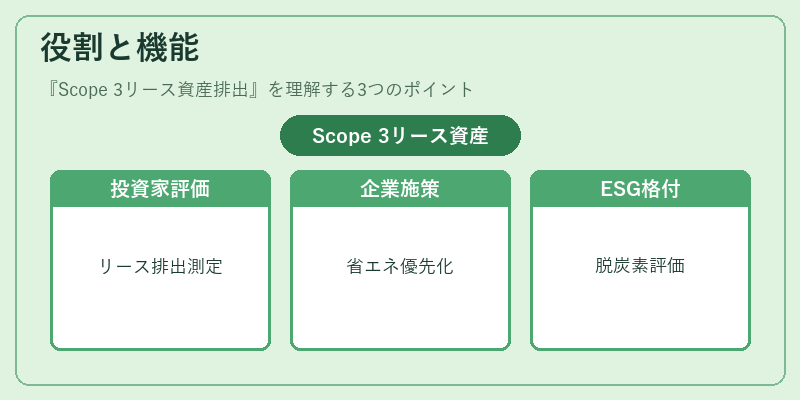
投資家はこの指標を用いてリース資産の排出負荷を評価し、サステナビリティリンクローンやグリーンボンドの条件設定に反映させる。また企業内部では省エネルギー施策の優先順位付けやカーボンクレジット取得戦略に活用される。さらに、ESG格付機関はScope 3リース資産排出を重要な指標として取り上げ、企業の脱炭素取組み評価に統合している。
特徴
- 間接性:Scope 1・2とは異なり、使用段階で発生する間接排出を対象とする。
- データ収集難度:サプライヤーや運営パートナーからの情報依存が高く、統一基準化が進行中。
- 算定方法多様:エネルギー消費量×係数・LCA(ライフサイクルアセスメント)等を組み合わせるケースが一般的。
これらの点が測定精度と比較対象性に影響を与えるため、業界全体で統一基準化への取り組みが進められている。
現在の位置づけ
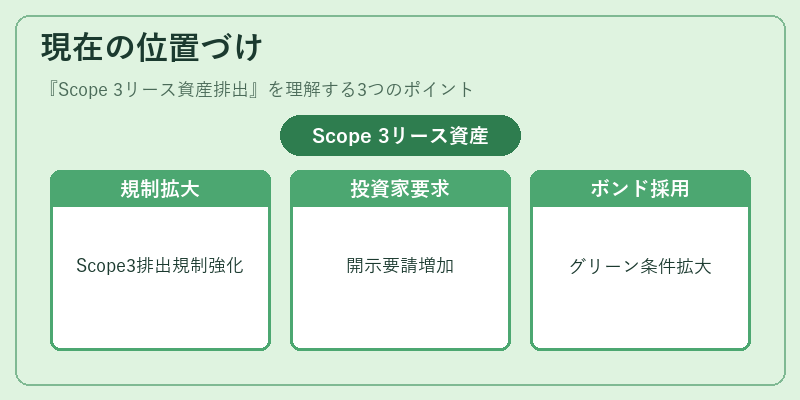
近年の脱炭素目標達成に伴い、リース資産排出は企業のScope 3全体で大きな比率を占めるケースが増加している。規制当局や投資家からの開示要請が強化され、ESG格付・PRI・GFANZ等で評価対象に組み込まれている。また、グリーンボンド発行条件としても採用例が拡大しつつある。
×
続きを読むには確認が必要です