ベガヘッジ戦略最適化とは、デリバティブ取引におけるオプションのボラティリティ(ベガ)への感応度を抑制するために、ヘッジポジションとそのサイズを数理的手法で決定・調整するプロセスである。
概要
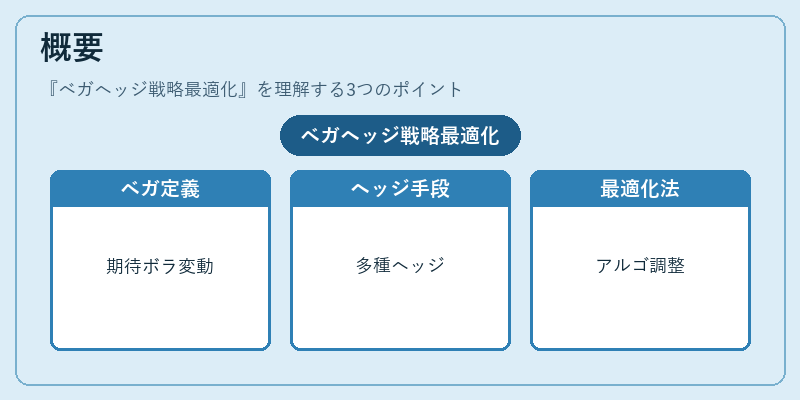
ベガは、原資産価格ではなく市場の期待ボラティリティ変動に対してオプション価値がどれだけ影響を受けるかを示すグリーク指標である。特にストラドルやバリアオプションなど、ボラティリティ取引を前提とする戦略ではベガの管理が不可欠となる。市場環境は常に変動し、インパルス・ウィンディング(即時的なボラティリティ上昇)や長期的なトレンドシフトなど、多様な要因がベガを左右するため、単一のヘッジ手段では不十分である。そこでベガヘッジ戦略最適化は、複数のデリバティブと現物資産を組み合わせて、全体としてのボラティリティ感応度をゼロまたは望ましいレベルに近づけることを目的とする。これには、ポートフォリオ内の各位置でのベガ値を算出し、それらを総合的に調整する最適化アルゴリズムが用いられる。
役割と機能
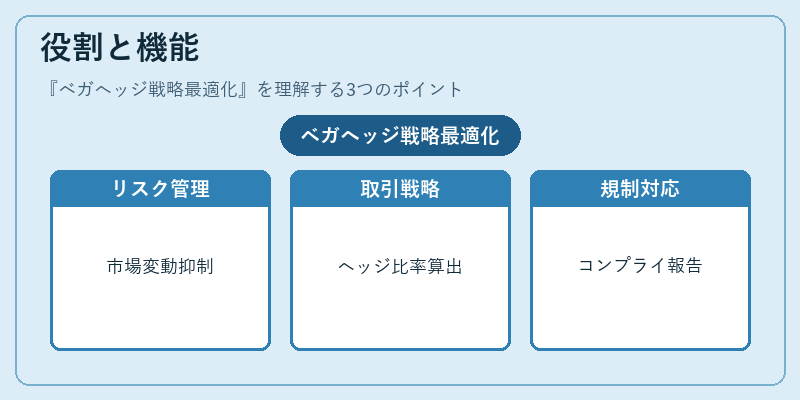
ベガヘッジ戦略最適化は、以下のような場面で活用される。
1. リスク管理:市場ボラティリティの急激変動に対するポートフォリオ損失を抑制し、資本要件を低減できる。
2. デリバティブ取引戦略の実装:ストラドル・ストラングル、バリアオプションなど、ボラティリティベースのポジションに対してヘッジ比率を自動で算出し、トレーダーの意思決定を支援する。
3. 規制対応:Basel IIIやMiFID II等の枠組みでは、ボラティリティ関連リスクを測定・報告する義務があるため、最適化手法はコンプライアンスに不可欠である。
4. アルゴリズム取引:高頻度トレーディングや機械学習ベースのポートフォリオ構築では、リアルタイムにベガを調整し、最適なヘッジ比率を維持する。
特徴
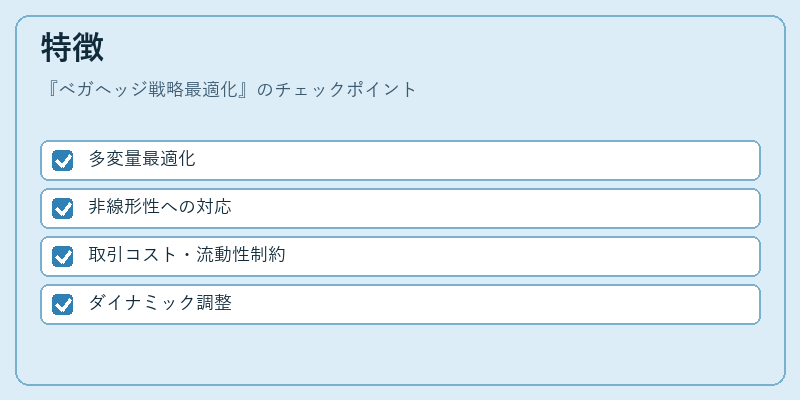
- 多変量最適化
ベガは単一指標でなく、複数資産間の相関や時間的変動性を考慮したマルチファクタモデルで評価される。 - 非線形性への対応
オプション価格はボラティリティに対して指数関数的な感応度を示すため、ヘッジ比率も非線形になることが多い。 - 取引コスト・流動性制約
実際のヘッジ実行ではスプレッドや手数料が影響し、最適化はこれらのコストを内部に組み込む必要がある。 - ダイナミック調整
市場環境の変化に応じて定期的またはリアルタイムでヘッジ比率を更新することで、ベガリスクを継続的に抑制できる。
現在の位置づけ
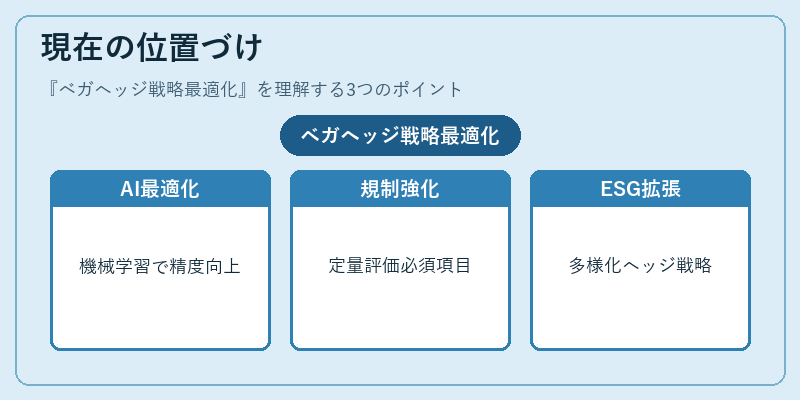
近年では、金融機関やアセットマネジャーが高度な数値解析手法(モンテカルロシミュレーション、確率過程モデル)と組み合わせてベガヘッジ戦略最適化を実装している。特に、AI・機械学習アルゴリズムによるボラティリティ予測精度の向上が、最適化結果の品質を高めている。また、規制当局はデリバティブ取引におけるベガリスクの定量的評価を重視しており、金融機関は内部モデルでのベガ管理を必須項目として位置付けるケースが増えている。さらに、ESG投資やサステナビリティ関連デリバティブ市場の拡大に伴い、ボラティリティに対するヘッジ戦略は多様化し、カスタマイズされた最適化手法が求められている。
続きを読むには確認が必要です