行使価格ガンマとは、オプション価格を行使価格(ストライク)に対して2階微分した値である。
これは「K‑Gamma」とも呼ばれ、オプションの価値が行使価格の変動にどれだけ曲率を持つかを示す指標である。
概要
行使価格ガンマは、従来のデルタ・ガンマと同様にギリシャ文字で表されるが、対象が基礎資産ではなく行使価格である点が異なる。
オプション価値を行使価格に対して微分することで得られるため、行使価格の変化がオプション価格に与える影響を定量的に評価できる。
金融工学者は、特にストラドル・バリア型など行使価格が重要な役割を果たす派生商品で、この指標を用いてリスク管理やヘッジ戦略を設計する。
役割と機能
-
行使価格の変動感応度
行使価格ガンマは、行使価格が微小に変更された場合のオプション価格変化率の二階導関数である。
これにより、インザマネー・アウトオブザマネー領域での価格曲線の湾曲度を把握できる。 -
ヘッジ設計
行使価格ガンマが高いと、行使価格のスプレッドや市場の再定義に対して敏感になる。
ヘッジャーはこの情報を基に、ストライク変更時のポジション調整を最適化する。 -
デリバティブ評価
バリアオプションやバスケットオプションでは、行使価格が複数存在し、それぞれのガンマを合算して全体感応度を計算する。
行使価格ガンマは、これら複雑な構造に対しても一貫した評価手段となる。
特徴
-
二階導関数である点
基礎資産のデルタ・ガンマと同様に、行使価格ガンマはオプション価値曲線の曲率を測定する。
ただし、対象が行使価格であるため、ストライクの移動による影響のみを集約している。 -
非対称性
行使価格ガンマはインザマネー・アウトオブザマネーで異なる振る舞いを示す。
インザマネーでは正の値が多く、行使価格が上昇すると価格が急激に増える傾向がある。 -
計算手法
ブラック・ショールズモデル下では、行使価格ガンマはオプション価値をストライクで2回微分することで得られる。
実務では数値解析やモンテカルロシミュレーションにより近似されることが多い。
現在の位置づけ
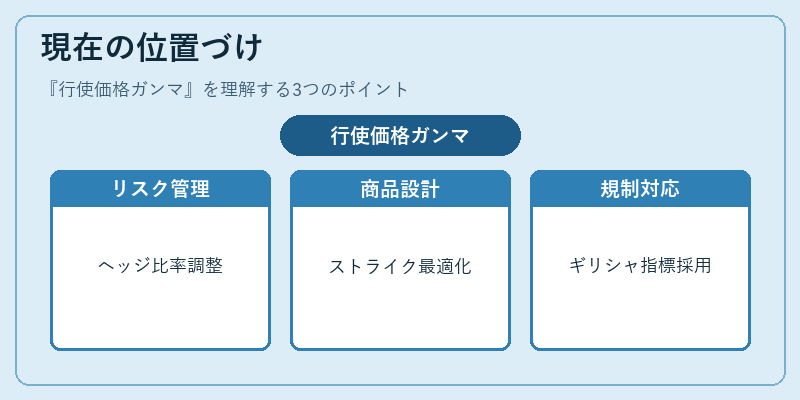
行使価格ガンマは、特に以下の領域で重要視されている。
- エクスポージャー管理:行使価格変更によるリスクを定量化し、ヘッジ比率を調整する際に活用。
- 商品設計:バリア・デジタルオプションのストライク設定時に、価格曲線の形状を最適化するための指標として採用。
- 規制対応:金融庁や証券取引所が導入したリスク測定基準で、行使価格ガンマを含むギリシャ文字類似指標が評価対象となるケースが増加。
近年はAI・機械学習による高頻度データ解析と組み合わせて、行使価格ガンマの動的推定やリアルタイムヘッジに応用されつつある。
金融市場が複雑化する中で、この指標は派生商品リスク管理の不可欠なツールとして位置付けられている。
続きを読むには確認が必要です