インザマネー・オプションポジショニングとは、行使価格が現在の市場価格を上回っている(コールの場合)または下回っている(プットの場合)状態で保有されるオプションのポジション管理手法である。
目次
概要
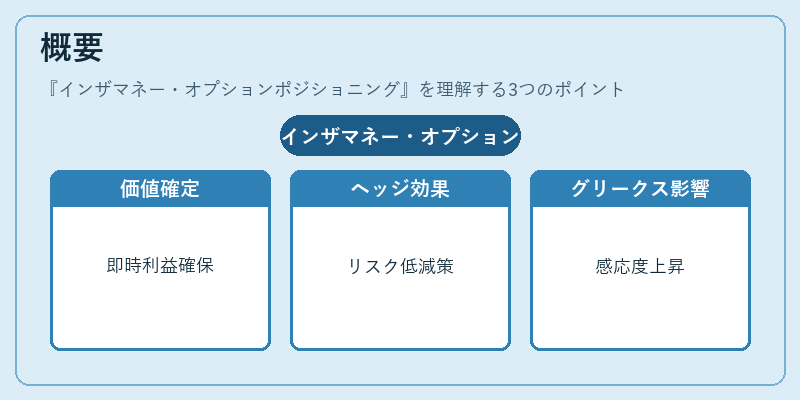
インザマネー(ITM)は、オプション本質的に価値がある状態を示す。市場参加者は投資戦略やヘッジ目的でITMポジションを積むことで、即時の利益確定やリスク低減を図る。金融工学では、デルタ・ガンマ・ベガといったグリークスがITMに大きく影響し、価格変動への感応度が高まるため、ポジショニングは高度なリスク管理の核となる。
役割と機能
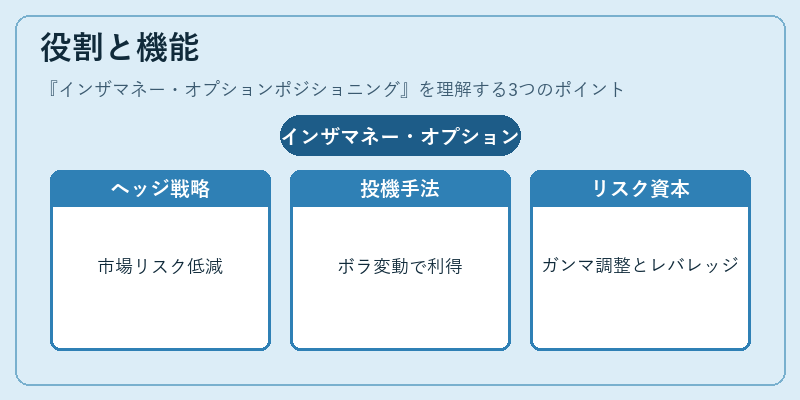
- ヘッジ:株式や債券等の基礎資産に対する市場リスクを減少させる。
- 投機:ボラティリティ上昇時にITMオプションを購入し、価格変動から利益を得る。
- ダイナミックヘッジ:デルタヘッジの補完としてガンマ調整を行い、ポートフォリオ全体のリスクプロファイルを安定化させる。
- 資本効率化:ITMポジションは保有コストが高いため、レバレッジ効果と資本配分の最適化に寄与する。
特徴
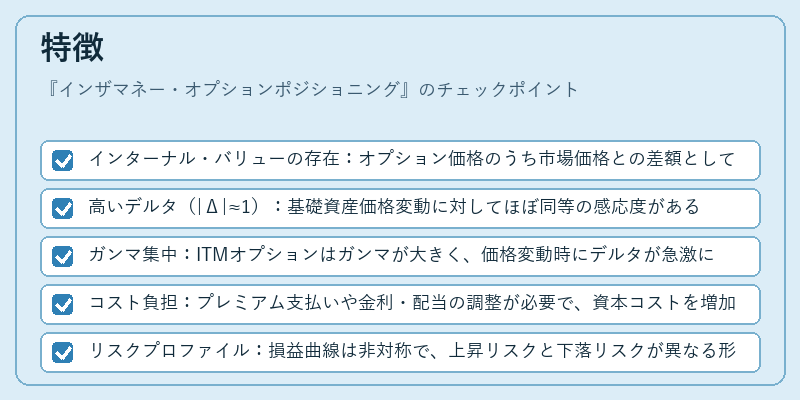
- インターナル・バリューの存在:オプション価格のうち市場価格との差額として内在的価値を持つ。
- 高いデルタ(|Δ|≈1):基礎資産価格変動に対してほぼ同等の感応度があるため、ヘッジ効率が高い。
- ガンマ集中:ITMオプションはガンマが大きく、価格変動時にデルタが急激に変化する。
- コスト負担:プレミアム支払いや金利・配当の調整が必要で、資本コストを増加させる。
- リスクプロファイル:損益曲線は非対称で、上昇リスクと下落リスクが異なる形状になる。
現在の位置づけ
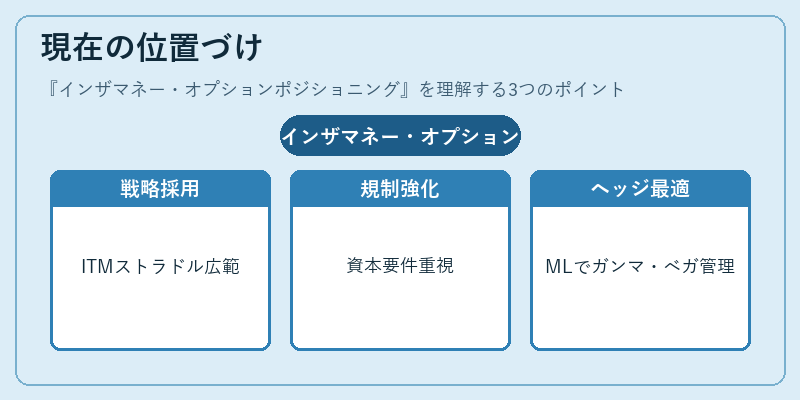
近年の低金利・高ボラティリティ環境では、ITMオプションを用いたロングストラドルやスプレッド戦略が広く採用されている。規制面では、Basel III でデリバティブの資本要件が厳格化され、ITMポジションに対する自己資本比率が重視されるようになった。また、機械学習を活用した動的ヘッジアルゴリズムは、ガンマ調整やベガ管理をリアルタイムで実行し、ITMオプションのポジショニングを最適化している。市場では、ETFオプションやバリアオプションと組み合わせた複合戦略が注目され、流動性提供者はITMポジションを活用したマーケットメイキングに注力している。
×
続きを読むには確認が必要です