カードローン金利引き下げ交渉とは、カードローン利用者が金融機関に対して借入金の金利を低減するよう要請し、交渉を行うプロセスである。
目次
概要
個人消費貸付市場では、カードローンは高金利商品として位置づけられ、利用者の返済負担が大きい。金利引き下げ交渉は、借入コストを抑え、家計の可処分所得を増やすために生まれた手段である。金融庁による高金利規制強化と消費者保護意識の高まりが背景となり、銀行・信用組合は顧客維持策として交渉枠を設けている。
役割と機能
カードローン金利引き下げ交渉は、月々の返済額削減と流動性比率改善を目的とする。利用者が収入証明や残高状況を提示し、金融機関に対して金利再設定を求めることで、リボ払い等で発生する過剰な利息負担を軽減できる。特に、住宅ローン控除後の余剰資金が不足した際や、急な教育費支出が発生した場合に有効となる。
特徴
- 保証人不要:カードローンは無担保であるため、交渉時に第三者保証を求められない。
- 収入証明が必須:金利低減の判断基準として、安定した所得が確認される必要がある。
- 規制上の上限:金融庁が設定する金利上限により、交渉可能な金額は限定される。
これらの特徴は、他の担保付きローンや信用カードの金利交渉と区別される点である。
現在の位置づけ
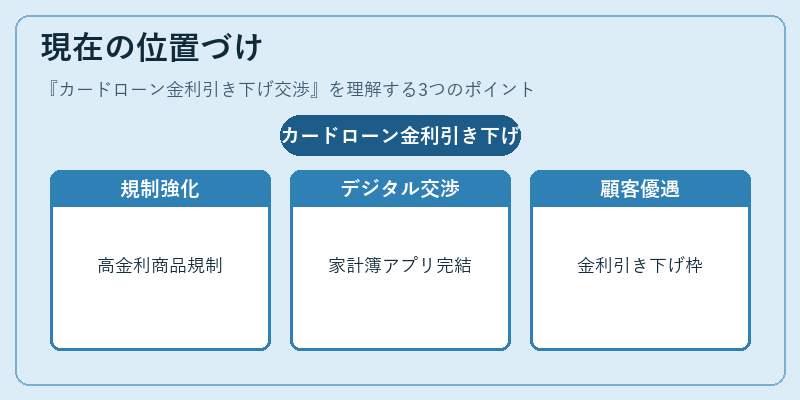
近年、消費者金融市場では高金利商品の規制強化が進む中、カードローン利用者の負債管理ニーズは増大している。デジタルバンキングや家計簿アプリを活用した自己管理ツールが普及し、交渉プロセスもオンラインで完結できるケースが増えている。また、金融機関は長期顧客へのロイヤリティ向上策として金利引き下げ交渉枠を設け、競争力維持に注力している。
×
続きを読むには確認が必要です