純資産総額(NAV)とは、投資信託やETFが保有する全資産の時価合計から負債を差し引いた残余金額であり、1口あたりに換算した指標である。
概要
投資信託・ETFの評価基準として確立されたNAVは、投資家がファンドに対して支払う価格や受け取る分配金を決定する根拠となる。
初期の共同投資制度では、ファンド管理会社が保有資産を公正価値で評価し、その合計から負債を除いた残余を基に1口あたりの価格を算出した。この手法は投資家保護と市場透明性を高める目的で導入され、現在ではほぼ全ての投資信託・ETFがこの原則に従っている。
NAVは「純資産」と「総額」という語から成り、ファンドの実質的な財務状態を一目で示すため、投資家や規制当局にとって不可欠な情報源となる。
役割と機能
- 基準価額算定:投資信託はNAVをもとに基準価額(1口あたりの価格)を計算し、購入・解約時の取引価格として提示する。ETFの場合、NAVが市場価格の指標となり、日々の取引で乖離が生じた際にはアービトラージ機構が介入して調整される。
- 分配金計算:ファンドが得た利益や配当は、まず負債を除いたNAVに対して比例分配されるため、投資家は正確な受取額を把握できる。
- パフォーマンス測定:トラッキングエラーの評価やベンチマークとの比較では、NAVベースでリターンが計算される。これにより、アクティブ・ファンドとインデックス・ファンド間の実際の運用成果を公平に判断できる。
- 規制遵守:投資信託法や金融商品取引法では、NAVの算定方法と開示頻度が明確に規定されており、透明性と公正性を担保する枠組みとして機能している。
特徴
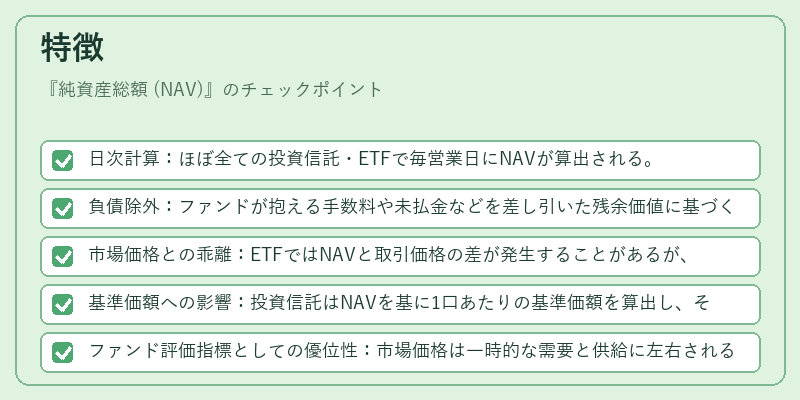
- 日次計算:ほぼ全ての投資信託・ETFで毎営業日にNAVが算出される。
- 負債除外:ファンドが抱える手数料や未払金などを差し引いた残余価値に基づくため、実質的な投資家資産額を示す。
- 市場価格との乖離:ETFではNAVと取引価格の差が発生することがあるが、これは流動性や需給バランスによるものであり、日中に調整される。
- 基準価額への影響:投資信託はNAVを基に1口あたりの基準価額を算出し、その値が購入・解約時の価格となる。
- ファンド評価指標としての優位性:市場価格は一時的な需要と供給に左右されるため、長期的なパフォーマンス比較にはNAVベースが推奨される。
現在の位置づけ
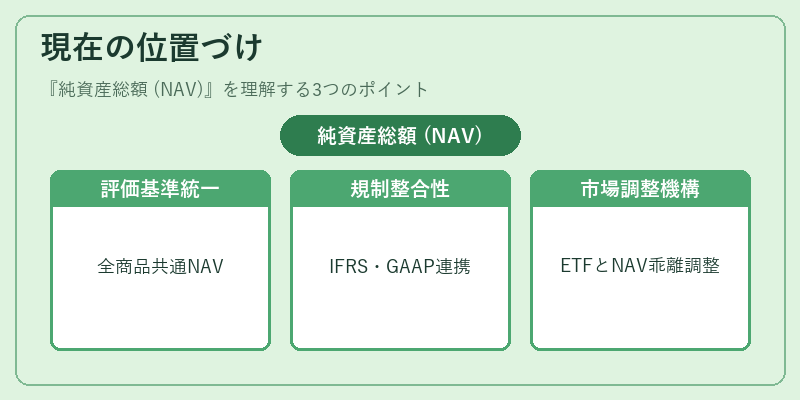
近年の資産運用環境では、アクティブファンドからインデックス・ファンドへのシフトが進み、スマートベータやiDeCo対応投信など多様な商品が登場している。NAVはこれら全ての商品で共通した評価基準として機能し、投資家にとっての価格透明性を維持する重要な指標となっている。
規制面では、投資信託法改正によりNAV算定方法の統一化が図られ、IFRSや米国GAAPなど国際会計基準との整合性も重視されている。また、ファンドオブファンズ(FoF)構造においては、上位ファンドのNAVを下位ファンドの評価指標として使用することで、複層的な投資構造でも一貫した価値測定が可能となっている。
市場では、ETFの取引価格とNAVとの乖離が拡大しても、日中にアービトラージ機構が介入し調整されるため、長期的にはNAVが最終的な価格形成基準として残る。投資家はこの特性を理解した上で、分配金の再投資や手数料構造(信託報酬)と合わせて総合的に評価することが求められる。
続きを読むには確認が必要です