iDeCo拠出上限とは、個人型確定拠出年金(iDeCo)において年間に拠出できる資金の最大額を指す。
目次
概要
iDeCoは所得税法で設けられた退職金制度。拠出上限は、加入者の雇用形態や年齢、扶養状況などに応じて段階的に定められる。目的は個人が自助努力によって老後資産を形成しつつ、税制優遇で負担軽減することである。拠出上限は税務署の指導に基づき毎年見直されるため、制度設計と経済環境の変化が反映される。
役割と機能
iDeCo拠出上限は、投資家が税優遇を最大限に活用できる枠組みとして機能する。拠出金額が上限内であれば、掛け金は所得控除対象となり、課税所得が減少。運用益も非課税のまま積立が続き、引退時に受取金を一括または分割で受領する際には所得税・住民税の軽減措置が適用される。投資対象としては、iDeCo対応投信やETF(インデックスファンド・スマートベータ等)が主流であり、拠出上限を超えると追加投資は不可。
特徴
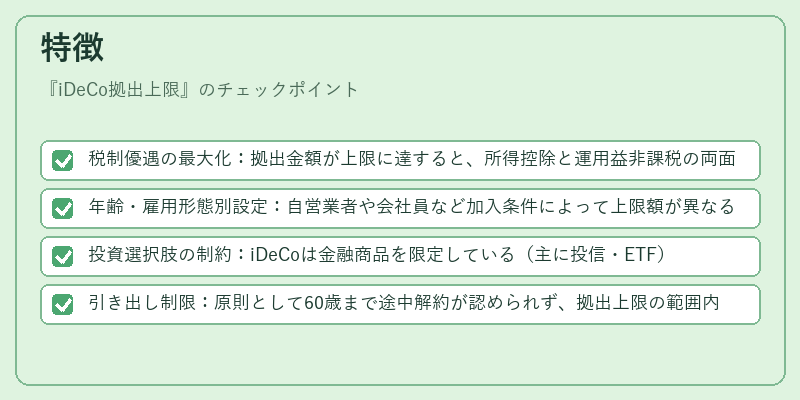
- 税制優遇の最大化:拠出金額が上限に達すると、所得控除と運用益非課税の両面で最も大きな効果が得られる。
- 年齢・雇用形態別設定:自営業者や会社員など加入条件によって上限額が異なるため、個人の収入構造に合わせた資産形成計画が必要になる。
- 投資選択肢の制約:iDeCoは金融商品を限定している(主に投信・ETF)。そのため拠出上限を超える資金で他資産へ分散投資することはできない。
- 引き出し制限:原則として60歳まで途中解約が認められず、拠出上限の範囲内での長期積立が前提となる。
現在の位置づけ
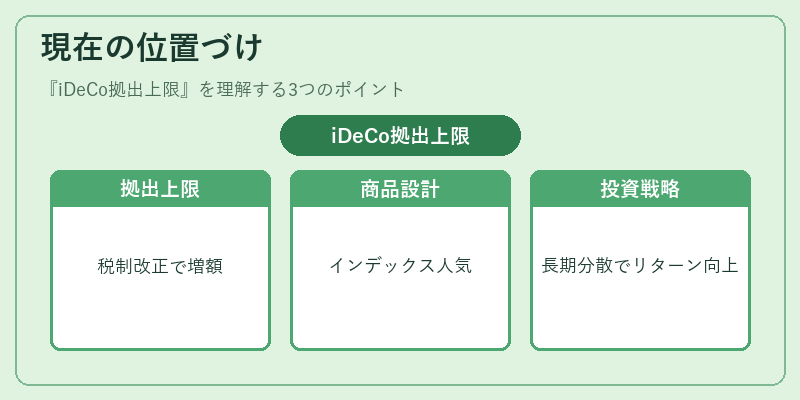
高齢化社会に伴いiDeCoは個人年金形成の主要手段として注目されている。近年では、税制改正や金融商品設計の進展により拠出上限が見直され、投資信託・ETF市場への影響も大きい。特に低コストインデックスファンドやスマートベータ型ETFの人気が高まり、iDeCo対応商品として多くの金融機関が提供している。また、拠出上限を活用した長期分散投資戦略は、個人投資家にとってリスク調整後のリターン向上の鍵となっている。
×
続きを読むには確認が必要です