評価対象指数時価評価手数料率とは、投資信託やETFが基準とする評価対象指数の時価に対して課される手数料率である。
目次
概要
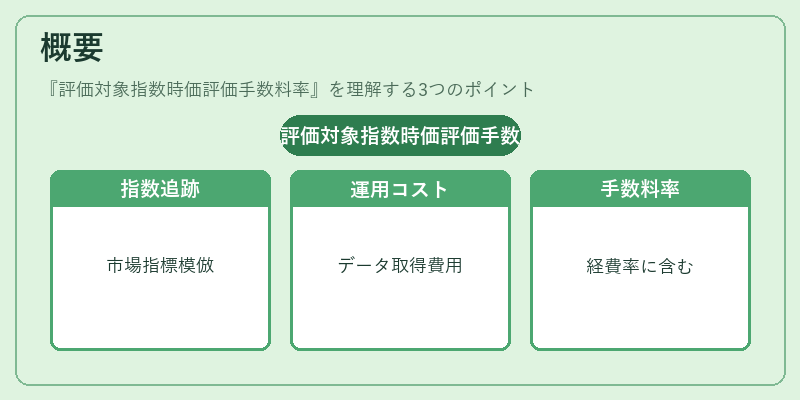
評価対象指数は、ファンドが追跡・模倣を目指す市場指標であり、その時価変動を正確に把握し維持管理するためにはデータ取得や計算処理、リスク管理といったコストが発生する。
評価対象指数時価評価手数料率は、これらの継続的な運用費用をカバーする目的で設定される指標であり、投資信託・ETFの総経費率に含まれることが多い。
役割と機能
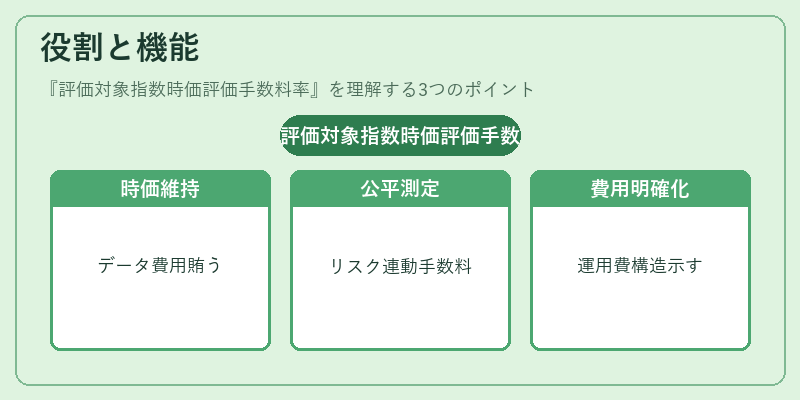
- 時価評価の正確性維持 – 指数の時価情報をリアルタイムで取得し、ファンドの基準価額計算に反映させる際に必要なデータ費用を賄う。
- パフォーマンス測定の公平化 – 評価対象指数の変動に対して一定率を課すことで、手数料負担が指数自体の市場リスクと連動し、投資家に透明性を提供する。
- 費用配分の基準 – 取引コストやデータ提供者への支払いを含む総合的な運用費用を手数料率として計上し、ファンド全体の経費構造を明確化する。
特徴
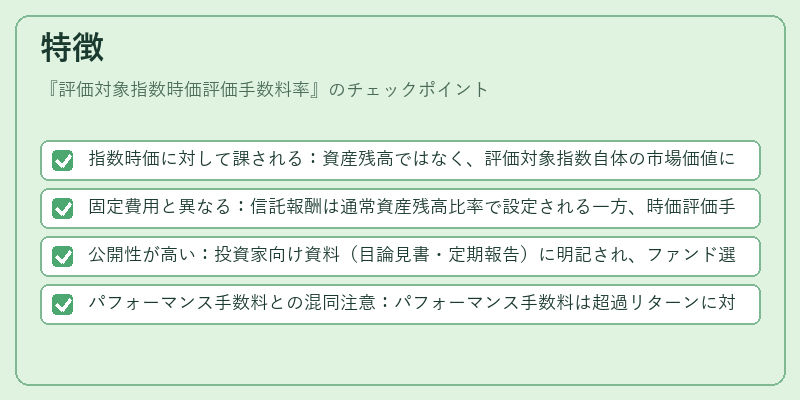
- 指数時価に対して課される:資産残高ではなく、評価対象指数自体の市場価値に基づくため、指数が大きく変動すると手数料額も連動する。
- 固定費用と異なる:信託報酬は通常資産残高比率で設定される一方、時価評価手数料率は指数の価格に応じて変動しやすい。
- 公開性が高い:投資家向け資料(目論見書・定期報告)に明記され、ファンド選択時の比較材料となる。
- パフォーマンス手数料との混同注意:パフォーマンス手数料は超過リターンに対して課せられるが、評価対象指数時価評価手数料率は基準として常に存在する。
現在の位置づけ
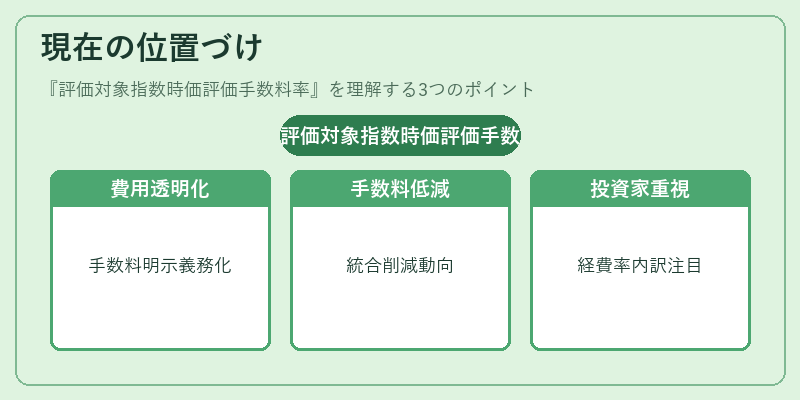
近年の低コストETFやスマートベータファンドの拡大に伴い、投資家は総経費率だけでなくその内訳を重視する傾向が強まっている。評価対象指数時価評価手数料率は、指標データ取得と計算コストを反映した「隠れた」費用として注目される。
規制当局は投資家保護の観点から、ファンドごとの手数料構造を明示することを義務化しており、結果としてこの手数料率の透明性が高まっている。競争激化により、多くのインデックス型商品では時価評価手数料率を低減または統合し、総経費率全体の削減を図る動きが見られる。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事