インザマネーオプションのリスク・ニュートラルベータとは、リスク中立確率測度下で計算される、インザマネー(ITM)オプション価格が基礎資産の変動に対してどれだけ感応するかを示す指標である。
概要
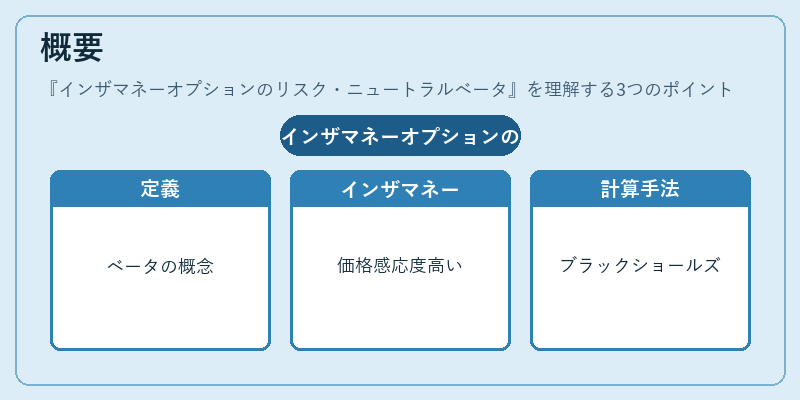
リスク・ニュートラルベータは、金融工学における「グリークス」の一種であり、オプション価格が基礎資産の変動に対して持つ相関構造を定量化する。インザマネーオプションでは、行使価格よりも現在価値が高い状態にあるため、価格は基礎資産の価格変動に強く反応しやすい。この性質を数理モデル(ブラック–ショールズ・パラメータ化など)で表現する際、リスク中立測度下で期待収益率をゼロに設定した上で計算されるため、実際の市場リターンではなく「無リスク」な期待値が反映される。インザマネーオプションのニュートラルベータは、デルタ(価格感応度)とガンマ(デルタ変化率)の組み合わせで表現されることが多く、時間経過やボラティリティに伴う非線形性を捉える。
役割と機能
-
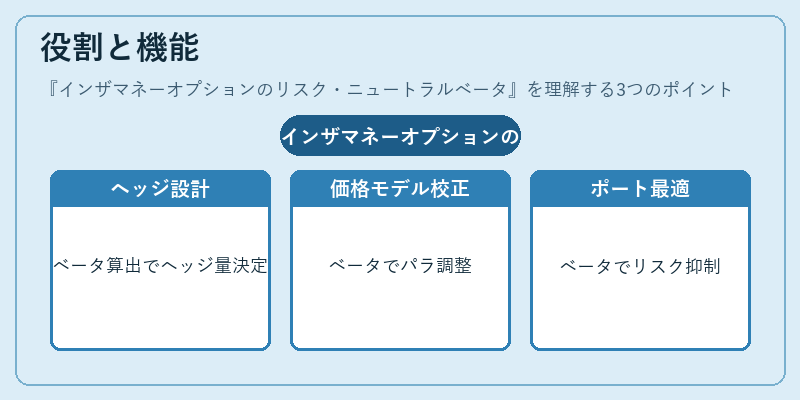
ヘッジ設計
リスク・ニュートラルベータは、ポジションのリスク管理において、デリバティブを基礎資産でヘッジする際に必要な量を算出する。インザマネーオプションはデルタが1に近くなるため、ベータも高くなることから、同等のポジションを保有する場合には相応の現物株式や先物でカバーする必要がある。 -
価格モデルの校正
ベータ値は、ブラック–ショールズ・モデルにおけるボラティリティ面(スプレッド)やローカルボラティリティモデルのパラメータを調整する際に利用される。インザマネーオプションのベータが過大または過小であると、モデル価格が市場価格から逸脱しやすくなる。 -
ポートフォリオ最適化
リスク中立測度下で計算されたベータを用いることで、投資家は期待リターンを最大化しつつ、リスク(特にデリバティブの価格変動)を抑える組み合わせを検討できる。インザマネーオプションは高いベータを持つため、ポートフォリオ全体の感応度が大きくなる点を考慮する。
特徴
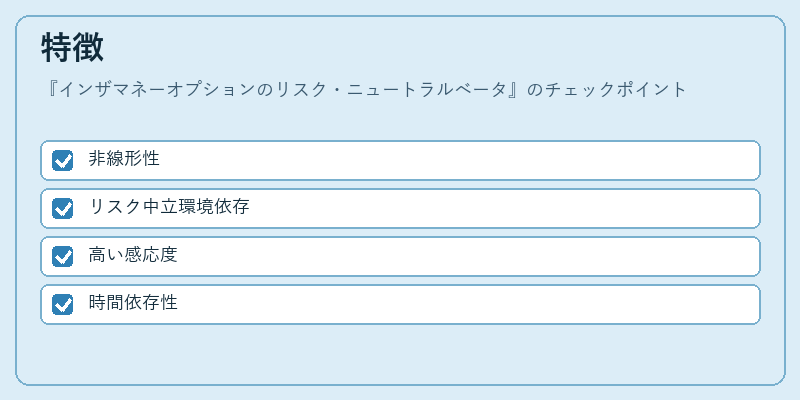
- 非線形性
インザマネーオプションのベータは、デルタとガンマの影響で時間とともに変動しやすい。特に行使価格付近では急激な変化が観測される。 - リスク中立環境依存
実際の市場リターン(物理確率)とは異なるため、ベータは「期待値」のみに基づく。実際の投資判断においては、追加的なストレステストやシナリオ分析が必要。 - 高い感応度
ITM状態では、価格変動に対する反応率(デルタ)が1に近いため、ベータも高くなる。これにより、少量のヘッジでも大きなポジションをカバーできるが、逆にリスクも増幅されやすい。 - 時間依存性
残存期間が短いほど、ガンマ効果が顕著になり、ベータは急激に変動する。長期オプションでは、ボラティリティの平均化によりベータが安定しやすい。
現在の位置づけ
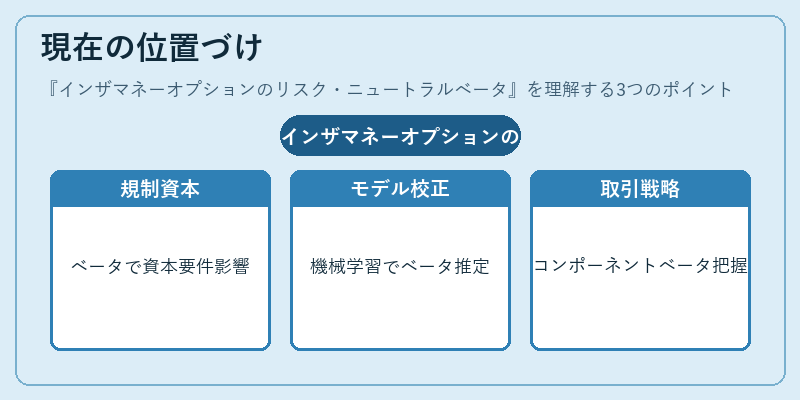
インザマネーオプションのリスク・ニュートラルベータは、金融機関のデリバティブ取引部門やヘッジファンドで日常的に利用される重要指標となっている。特に、以下の分野で注目が集まっている。
- 規制資本計算
バーゼル規制下では、デリバティブ取引に対する市場リスクを測定する際、ベータやガンマなどのグリークスが基礎となる。インザマネーオプションは高いベータを持つため、資本要件に直接影響を与える。 - モデル校正とストレステスト
市場データからリスク中立パラメータを推定する際、ITMオプションの価格動向が重要な情報源となる。近年は機械学習手法を用いてベータ分布を高速に推定し、リアルタイムヘッジ戦略へ組み込むケースも増えている。 - デリバティブ取引戦略
ストラドルやストラングルなどの複合オプション構造では、各コンポーネントのベータを正確に把握することで、総体的なリスクプロファイルを最適化できる。インザマネーオプションはその中核となる要素であり、戦略設計に不可欠。
以上のように、インザマネーオプションのリスク・ニュートラルベータは、デリバティブ価格決定とヘッジ管理の両面で中心的な役割を果たし続けている。
続きを読むには確認が必要です