インプライド・デルタとは、オプション市場において観測された価格から計算される理論上のデルタ値である。
概要
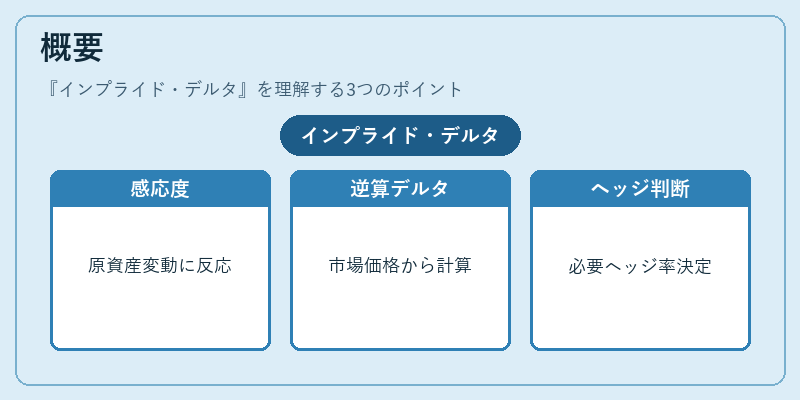
デルタは原資産価格変動に対するオプション価値の感応度を示すギリシャ文字であり、ブラック‑ショールズモデル等の定式化では標準的に計算される。市場参加者が取引条件として「10‑delta コール」や「25‑delta プット」といった表記を用いる背景は、実際の価格変動に対するリスクヘッジ比率を直感的に把握できるようにするためである。
インプライド・デルタは、オプションの市場価格と既知のボラティリティ(通常はインプライド・ボラティリティ)から逆算して得られるデルタ値であり、実際の取引条件を数値化したものとして機能する。これにより、投資家は「ある原資産価格変動幅に対して何%のヘッジが必要か」を迅速に判断できる。
役割と機能
-
ストラテジー設計
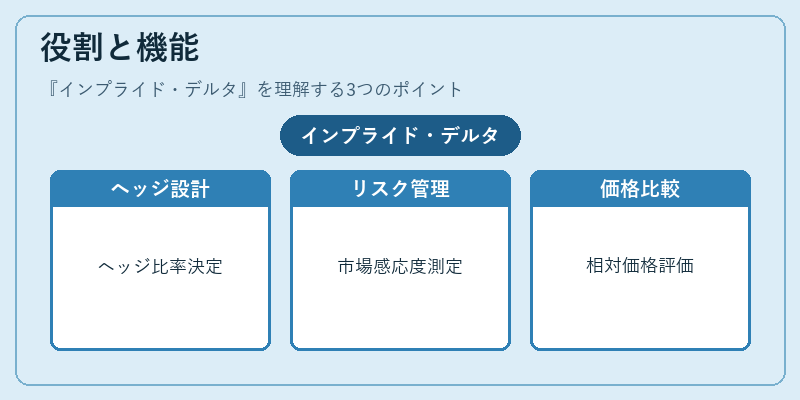
ヘッジファンドや機関投資家は、インプライド・デルタを基準にポートフォリオのヘッジ比率を設定する。たとえば、-25‑delta プットを保有している場合、原資産が1%下落すると約25%の価値減少が見込まれるため、同等の株式量でヘッジを構築できる。 -
リスク管理
デルタはポートフォリオ全体の価格感応度を示す指標として使用され、インプライド・デルタを追跡することで市場変動に対するエクスポージャーを定量化できる。特に、バリアオプションやストラドルなど複数のギリシャ文字が絡む戦略では、インプライド・デルタが最も直感的なリスク指標となる。 -
価格設定と比較
同一原資産で異なる行使価格のオプションを比較する際、インプライド・デルタは「実質的に同じ市場感応度」を持つ商品同士を選定する手掛かりとなる。これにより、異なる取引所や流動性条件下での相対価格評価が容易になる。
特徴
- モデル依存性
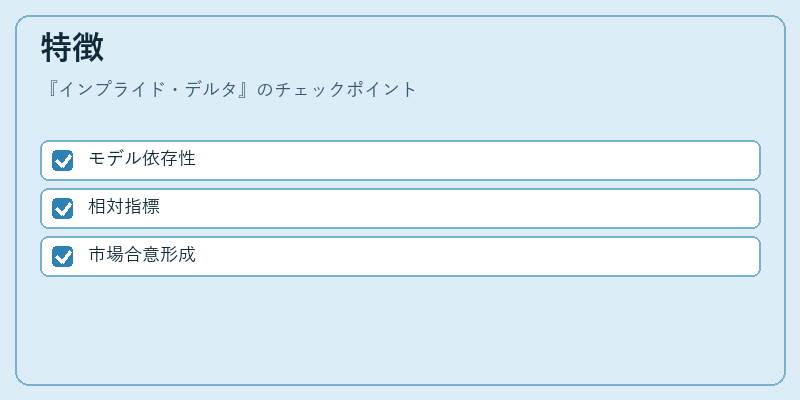
インプライド・デルタはブラック‑ショールズ等の価格決定モデルを前提として計算されるため、モデル仮定(連続的な価格変動、無摩擦市場など)に敏感である。 - 相対指標
行使価格ではなく原資産価格変動に対する比率で表現されるため、金利や時間経過の影響を除外し、純粋なリスクベースの比較が可能になる。 - 市場合意形成
「10‑delta」「25‑delta」などのラベルは、取引相手間で共通理解を確立するための標準化された指標として機能し、流動性向上に寄与している。
現在の位置づけ
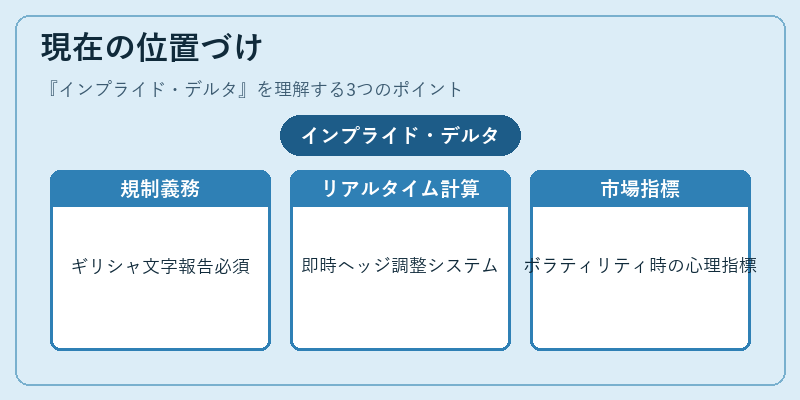
近年のデリバティブ市場では、インプライド・デルタは特にヘッジファンドやアセットマネージャーのポートフォリオ管理で不可欠な指標となっている。
- 規制環境:金融庁等の監督機関は、デリバティブ取引におけるギリシャ文字の報告を義務化しており、インプライド・デルタもその対象とされている。
- テクノロジーの進展:高頻度取引やアルゴリズムトレーディングでは、リアルタイムでインプライド・デルタを算出し、即座にヘッジ比率を調整するシステムが標準化されている。
- 市場動向:ボラティリティの急激な変動時には、インプライド・デルタの推移が市場心理を示す指標として注目されることもある。
以上より、インプライド・デルタはオプション価格から導出される理論的感応度であり、ヘッジ設計・リスク管理・相対評価に不可欠な金融工学ツールとして位置づけられている。
続きを読むには確認が必要です