ローカルボラティリティバスケットオプションとは、複数資産の価格変動を個別に定められた局所的なボラティリティ関数で表現し、その合成値に対して設定された行使価格を持つデリバティブである。
概要
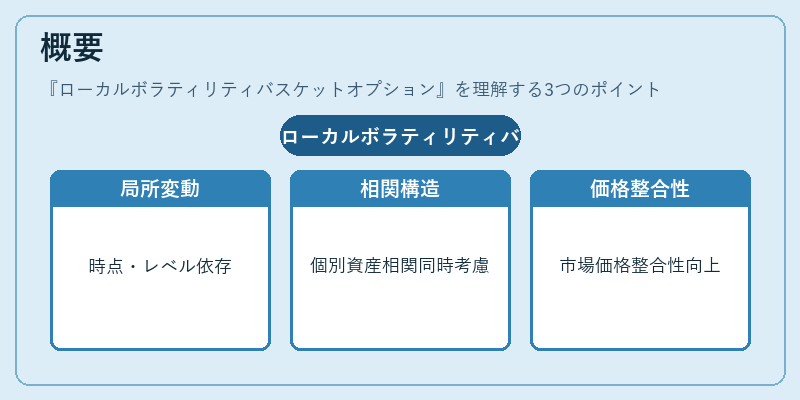
ローカルボラティリティモデルは、各資産の時点・レベルに依存するボラティリティを定義し、インプライド・スプレッドやスキューを再現できる。これをバスケットオプションへ拡張すると、個別資産の局所的な変動特性と相関構造が同時に考慮されるため、従来のブラック–ショールズ型バスケットよりも市場価格との整合性が高くなる。
この手法は、複数資産を組み合わせたリスク管理やヘッジ戦略で必要とされる精度向上を目的に開発された。
役割と機能
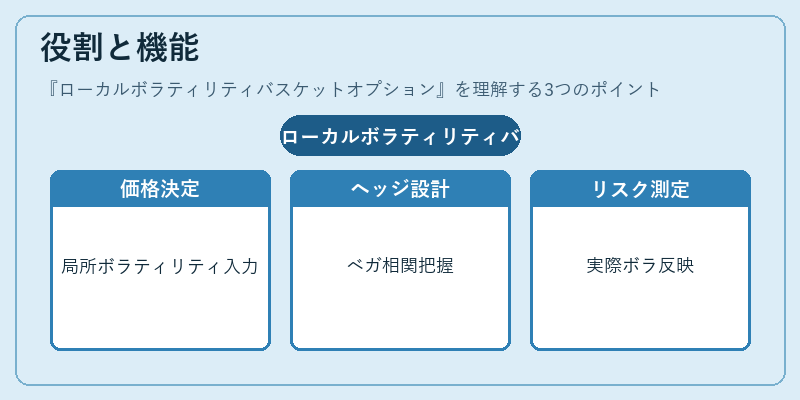
ローカルボラティリティバスケットオプションは、主に以下の場面で活用される。
- 価格決定:市場観測データから推定した局所ボラティリティを入力し、精度の高いプレミアム算出が可能。
- ヘッジ設計:個別資産ごとのボラティリティ感応度(ベガ)と相関情報を同時に把握できるため、ダイナミック・ヘッジ戦略の構築に有用。
- リスク測定:VaRやストレステストで使用する際、実際のボラティリティスキューを反映したシミュレーションが行える。
特徴
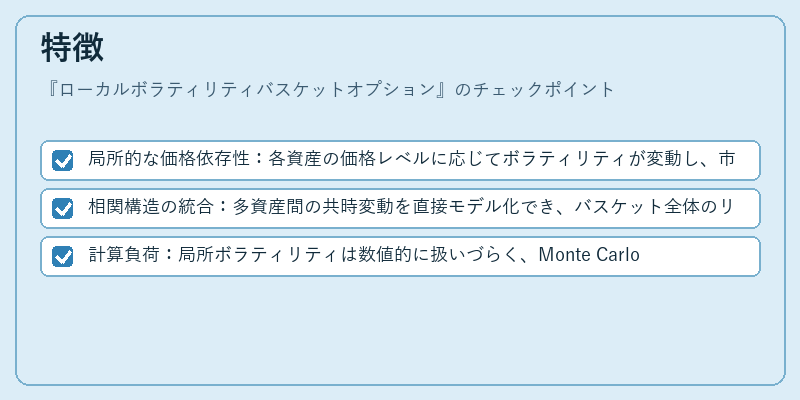
- 局所的な価格依存性:各資産の価格レベルに応じてボラティリティが変動し、市場のインプライド・スプレッドを再現。
- 相関構造の統合:多資産間の共時変動を直接モデル化でき、バスケット全体のリスクプロファイルを正確に把握。
- 計算負荷:局所ボラティリティは数値的に扱いづらく、Monte Carlo などのシミュレーションが必要になる点が大きな特徴。
現在の位置づけ
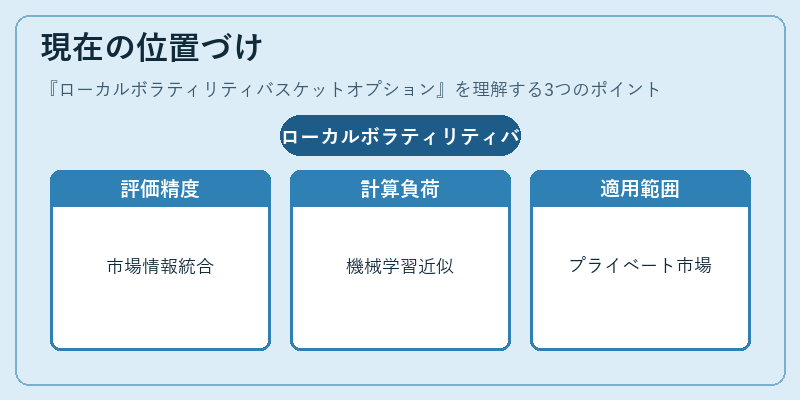
近年、金融機関やヘッジファンドでは、複雑なバスケット商品を正確に評価するためにローカルボラティリティバスケットオプションが採用されている。規制当局は、デリバティブの公正価値算定において市場インプライド情報の統合を推奨しており、このモデルはその要件に適合する。
一方で計算コストやパラメータ推定の難しさから、機械学習による近似手法やディープラーニングを組み合わせた高速化研究が進行中である。現状では主に上場商品以外のプライベート・デリバティブ市場で利用されている。
続きを読むには確認が必要です