スワップレートオプションスプレッドとは、同一金利スワップを対象としたコール・オプションとプット・オプションのプレミアム差額である。
この指標は、行使価格(固定率)に対する市場が認識する上昇リスクと下降リスクの相対的な評価を数値化し、スワップ市場の期待感やボラティリティ・スキューを測る手段として用いられる。
概要
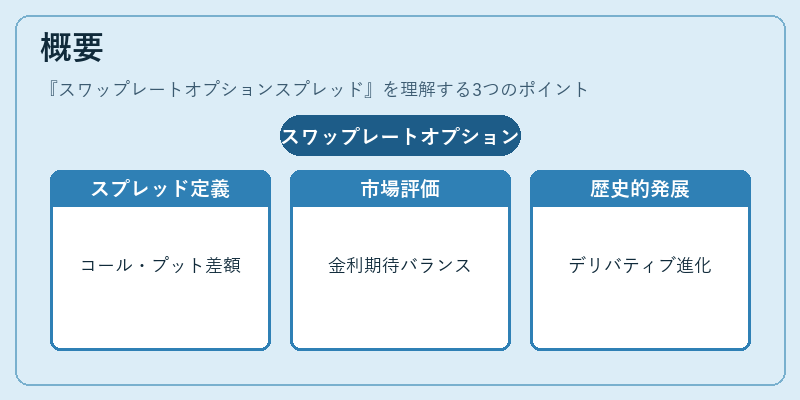
金利オプションは、固定金利で将来のキャッシュフローを受け取る権利(コール)または支払う義務(プット)を提供する。スワップレートオプションスプレッドは、これら二つのオプションが同一行使価格・満期で設定された際に発生するプレミアム差を指す。
この差額は、金利上昇期待と下降期待のバランスを反映し、投資家やヘッジファンドが市場リスクを評価するための重要な情報源となる。スワップレートオプション自体は1970年代後半に発展したデリバティブであり、その後の金融工学の進化とともに、スプレッド概念も定量的分析の枠組みへ統合された。
役割と機能
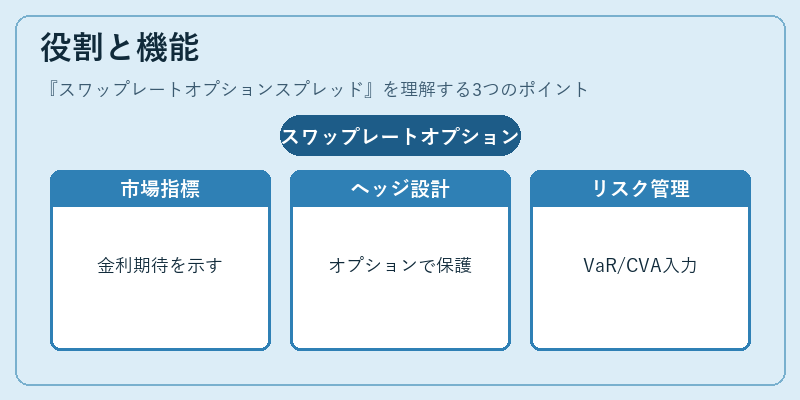
- 市場期待の指標 – スプレッドが拡大する場合、投資家は金利上昇リスクを過大評価している可能性が高い。逆に縮小すれば下降リスクへの懸念が強まることを示唆する。
- ヘッジ戦略の設計 – 例えば、スワップレートオプションスプレッドを用いて、金利上昇時に保有ポジションを守るためのコール・オプション購入や下降リスクを限定するプット・オプション売却を決定できる。
- 価格差異検出 – スワップレートオプションスプレッドは、同一基準金利に対して異なる市場で発行されたオプションの価格差を把握し、裁定機会を特定するために利用される。
- リスク管理指標 – VaRやCVA計算時に、スプレッド変動がポートフォリオ全体の価値に与える影響を評価する際の入力パラメータとして機能する。
特徴
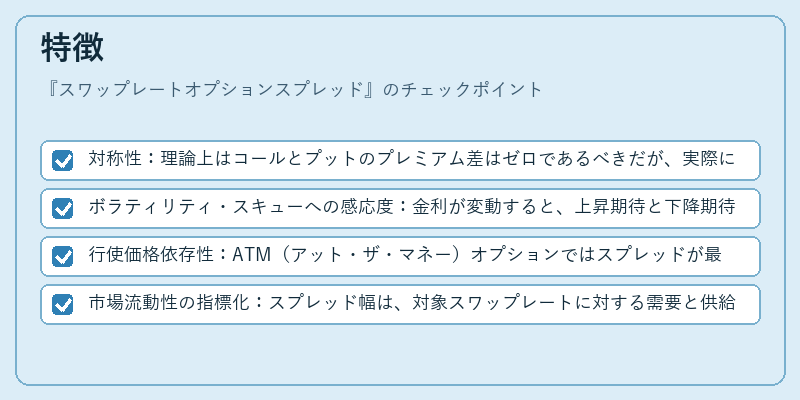
- 対称性:理論上はコールとプットのプレミアム差はゼロであるべきだが、実際には市場スキューや流動性格差により非対称になる。
- ボラティリティ・スキューへの感応度:金利が変動すると、上昇期待と下降期待のボラティリティが異なるため、スプレッドは大きく変動する。
- 行使価格依存性:ATM(アット・ザ・マネー)オプションではスプレッドが最小となり、OTM(アウト・オブ・ザ・マネー)になるにつれて拡大傾向にある。
- 市場流動性の指標化:スプレッド幅は、対象スワップレートに対する需要と供給の不均衡を示すため、流動性リスク評価にも応用される。
現在の位置づけ
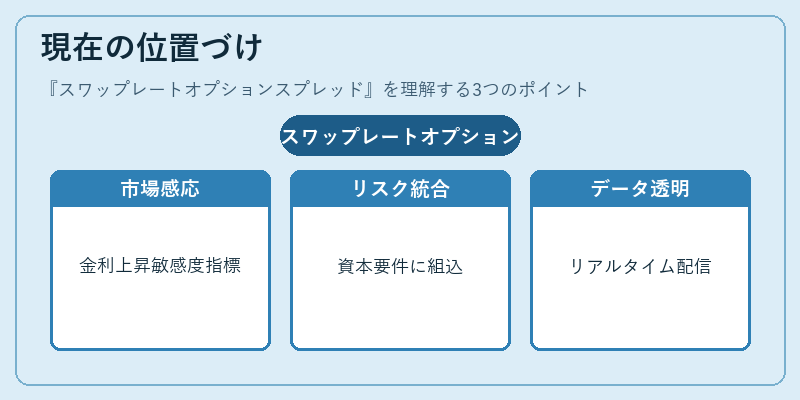
近年の低金利環境下では、スワップレートオプションスプレッドは市場が金利上昇に対してどれだけ敏感であるかを示す重要な指標となっている。金融機関は Basel III の資本要件や流動性比率の計算において、スワップレートオプションの価格変動をリスク測定に組み込むケースが増えている。また、クオンツ・アプローチの発展に伴い、マルチファクターモデルやモンテカルロシミュレーションでスプレッドを入力パラメータとして使用し、ポートフォリオ最適化やヘッジ比率決定に活用する手法が標準化されつつある。さらに、金利スワップ市場の規制強化により、スワップレートオプションの透明性と価格発見機能が重視されるようになり、データ提供者や情報サービスプロバイダーはスプレッド情報をリアルタイムで配信する体制を整えている。
続きを読むには確認が必要です