クロスカレンシーベーシスクーブリスクファクターとは、異なる通貨間で発生するベース(利率差)の曲線変動に対して価格がどれだけ感応するかを示す指標である。
目次
概要
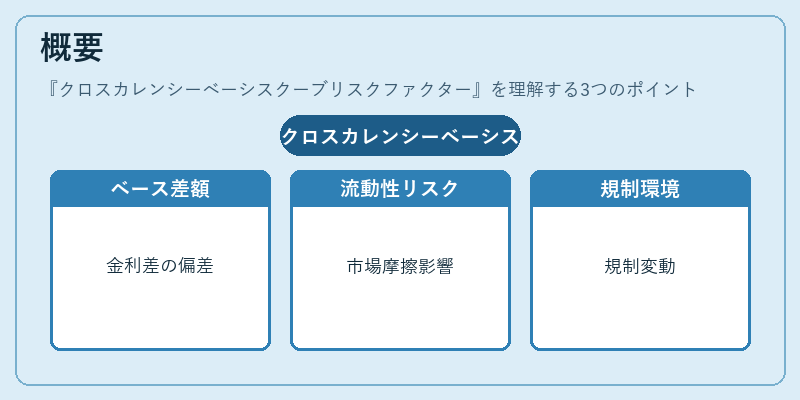
国際金融市場では、金利平価仮説により同一期間の異なる通貨のフォワードレートは理論上一致するはずだ。しかし、実際には資金供給コストや流動性プレミアム、規制環境などが影響し、ベース(差額)が発生する。クロスカレンシーベーシスクーブリスクファクターは、このベースの曲線全体に対する価格感度を定量化することで、マルチ通貨取引におけるリスク管理を可能にした。
役割と機能
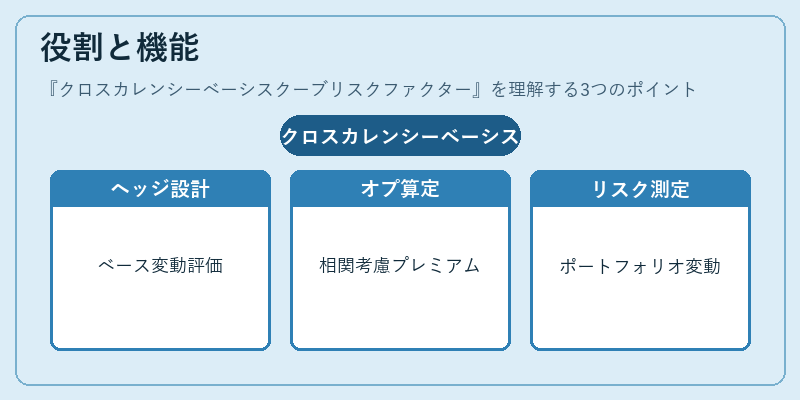
クロスカレンシーベーシスクーブリスクファクターは、主に以下の場面で活用される。
- クロスカレンシースワップやベーススワップのヘッジ設計:ベース変動がポジション価値に与える影響を評価し、適切なヘッジ比率を決定する。
- マルチ通貨オプション・バリアオプションの価格設定:基礎となる金利曲線とベース曲線の相関を考慮したプレミアム計算に不可欠。
- VaR・ストレステスト:異なる通貨環境下でのポートフォリオ価値変動をシミュレーションし、資本要件を算定する。
特徴
| 特色 | 説明 |
|---|---|
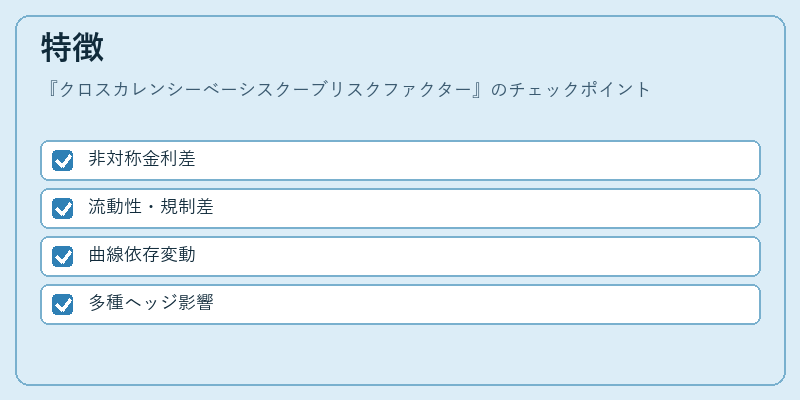
| 非対称性 | ベースは金利差だけでなく、各通貨の流動性や規制差異に起因するため、単純な金利差とは別物。 |
| 曲線依存性 | 短期・長期でベースが大きく変化し得るため、単一ポイントでは把握できず、全期間の感度を測定する必要がある。 |
| ヘッジ対象の多様性 | スワップだけでなく、クレジットデフォルトスワップ(CDS)やバリアオプションなど、多種金融商品に影響を与える。 |
現在の位置づけ
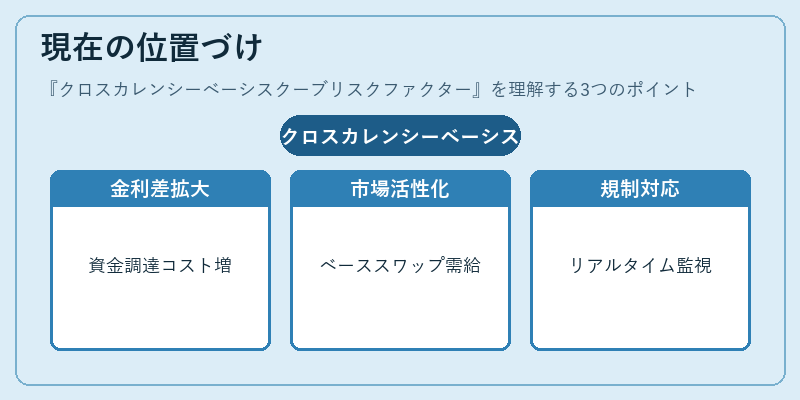
近年、グローバル資金供給環境の変化や規制強化に伴い、クロスカレンシーベーシスクーブリスクファクターは重要性を増している。特に、低金利政策が続く中で各通貨間の資金調達コスト差が拡大し、ベーススワップ市場が活発化した。また、デジタル資産やクロスボーダー取引の拡大により、多通貨ポートフォリオのリスク管理手法として不可欠となっている。金融機関は、モデル精度向上と規制対応を両立させるため、ベース曲線のリアルタイムモニタリングやマルチファクターモデルへの統合を進めている。
×
続きを読むには確認が必要です