ストラドル・リスク・ファクターとは、オプション取引において同時買い付け(コール)と売り付け(プット)の両ポジションを保有することで生じる価格変動要因である。
概要
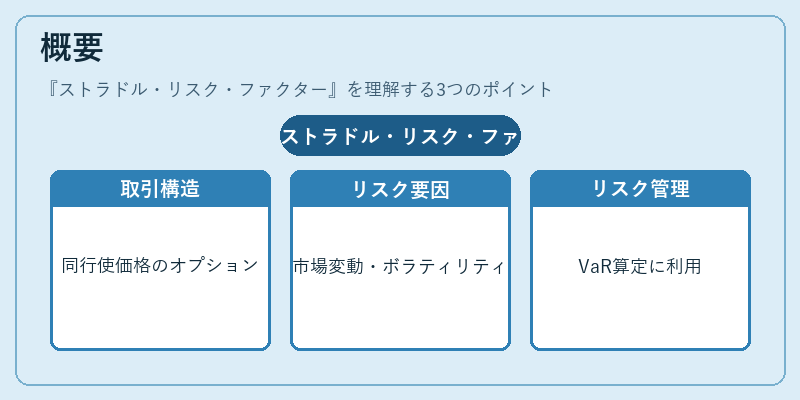
ストラドルは、行使価格が同一のコールオプションとプットオプションを同時に購入または売却する戦略であり、基礎資産の価格が大きく上下すると利益が得られる。リスク・ファクターとして捉える場合、そのポジションは市場変動(ベータ)、ボラティリティ(ベガ)、金利スワップなど複数の要因に対して感応度を持つ。金融工学では、ストラドルリスクファクターはリスク管理モデルやVaR算定で独立した入力項目として扱われることが多い。
役割と機能
-
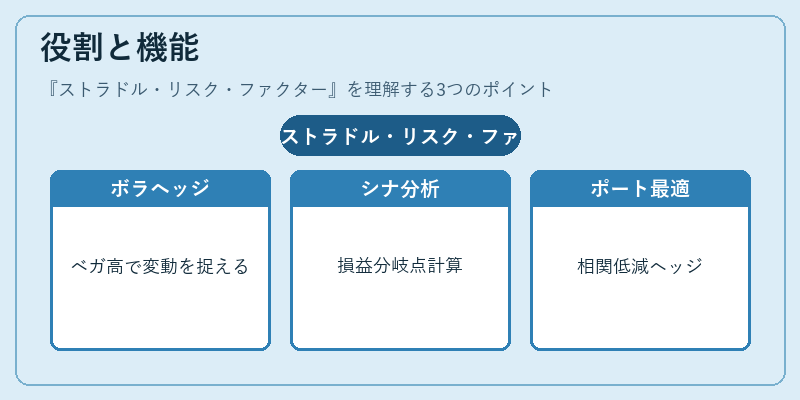
ボラティリティのヘッジ
ストラドルは価格変動幅を狙うため、ベガ(ボラティリティ感応度)が高い。リスクファクターとして設定することで、ボラティリティ上昇時にポートフォリオ全体への影響を定量化できる。 -
シナリオ分析のインプット
市場イベント(決算発表や金利変更)を想定したストラドルリスクファクターを用いることで、価格変動パターンを再現し、損益分岐点を計算できる。 -
ポートフォリオ最適化
ストラドルのベータとベガを個別に評価することで、他資産との相関を低減させたヘッジ戦略が構築可能。特にバスケットオプションやバリアオプションの価格決定において、ストラドルリスクファクターは重要な入力となる。
特徴
- ベガ中心
ストラドルはボラティリティ変動に最も敏感であり、そのためリスクファクターとして扱う際にはベガが主要指標となる。 - 対称性
コールとプットの両方を保有するため、価格上昇・下降のどちらにも同等に反応し、ポジションは対称的なリスクプロファイルを持つ。 - 多様な市場要因との連携
金利スワップや通貨スワップと組み合わせた複合デリバティブでは、ストラドルリスクファクターが金利変動(ベータ)や為替レート変動(ギャマ)とも相互作用する。
現在の位置づけ
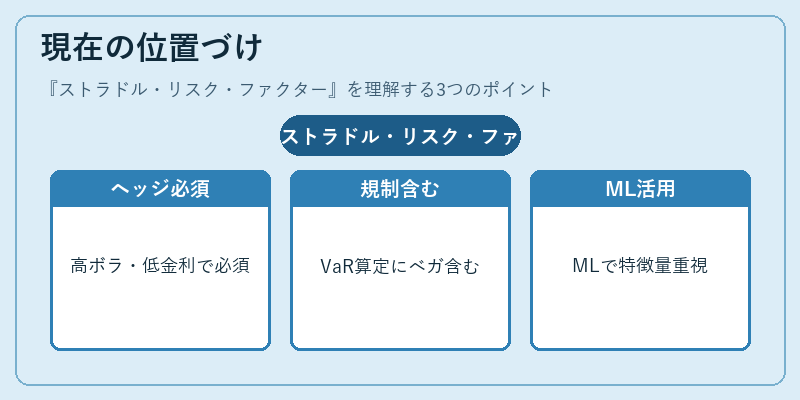
近年の金融市場は高ボラティリティと低金利環境が続く中、ストラドルリスクファクターはヘッジファンドや機関投資家にとって不可欠なツールとなっている。規制当局はVaR算定時にストラドルのベガを明示的に含めることを推奨しており、金融工学の教育カリキュラムでも中心テーマとして扱われている。また、機械学習による市場シナリオ生成では、ストラドルリスクファクターが重要な特徴量となっている。これらの動向は、デリバティブ取引におけるリスク管理手法の高度化を示唆している。
続きを読むには確認が必要です