リセット敲出オプションとは、特定のバリアに到達した際に行使価格を再設定し、その後は自動的に権利が消滅するよう設計されたデリバティブである。
概要
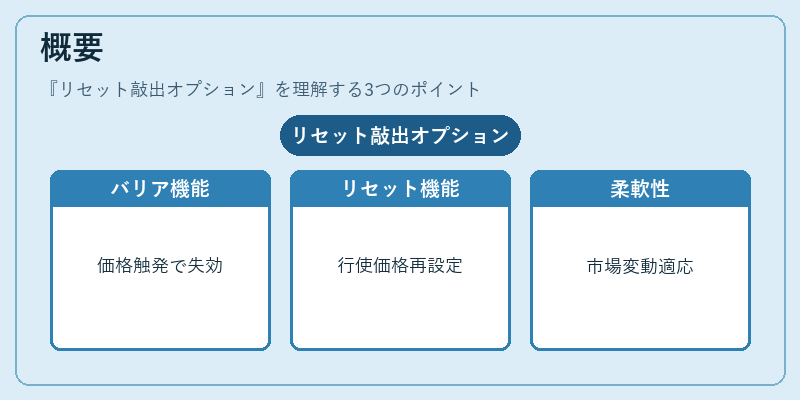
バリアオプションは敷居価格(バリア)に対して有効/無効の状態を切り替えることで、プレミアムを抑えつつ市場リスクを限定できる構造が特徴である。一方、リセットオプションは一定期間ごとや特定条件下で行使価格を再設定し、投資家に市場変動への適応性を提供する。リセット敲出オプションはこれら二つの機能を組み合わせた形態であり、バリア触発時に行使価格が更新される(または既定値へ再調整される)と同時に、オプション自体が失効するという双方向的なリスク管理手段として開発された。
この構造は、投資家が初期設定のリスクを抑えつつ、市場変動に応じて行使価格を最適化できるよう設計されている点で、従来の単一機能オプションよりも柔軟性を備えている。
役割と機能
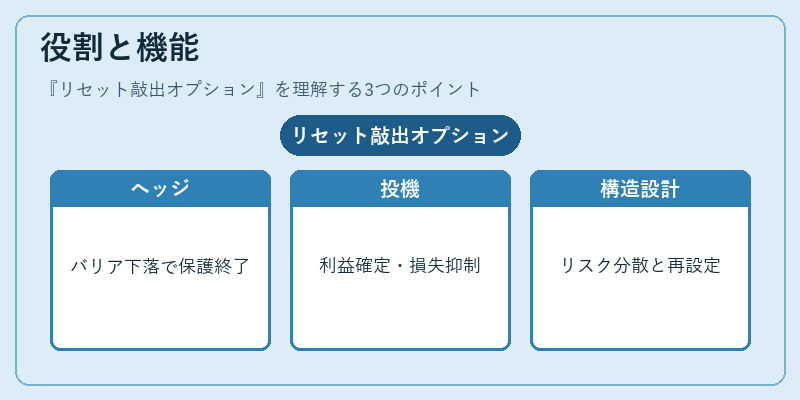
リセット敲出オプションは主に以下の場面で利用される。
1. ヘッジ目的:企業が将来の為替や金利変動に対して、バリアレベルまで下落した場合に自動的に保護を終了させつつ、残存期間で行使価格を再設定しリスクを限定。
2. 投機・スペキュレーション:市場が一定範囲内で推移することを想定し、バリア触発時のリセットにより利益確定または損失抑制を図る。
3. 構造化商品設計:資産運用会社が投資家層別に異なるリスク・リターンプロファイルを提供する際、敷居設定と行使価格再調整を組み合わせた複合的なオプションを組み込む。
特徴
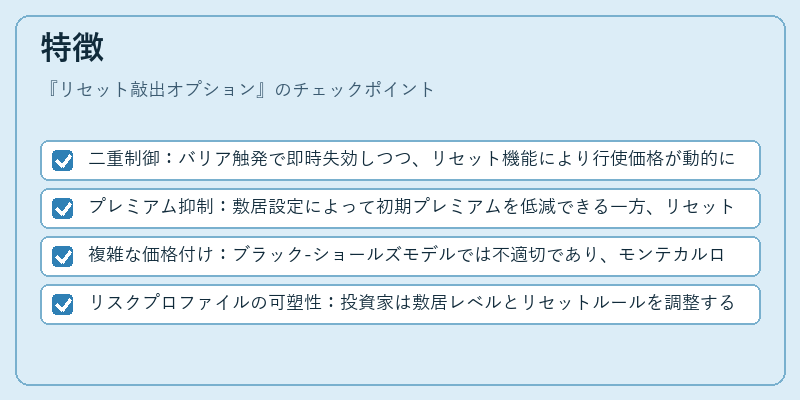
- 二重制御:バリア触発で即時失効しつつ、リセット機能により行使価格が動的に変更される。
- プレミアム抑制:敷居設定によって初期プレミアムを低減できる一方、リセット後の価値変動は残存期間で限定される。
- 複雑な価格付け:ブラック‑ショールズモデルでは不適切であり、モンテカルロシミュレーションや数値解析が必要となる。
- リスクプロファイルの可塑性:投資家は敷居レベルとリセットルールを調整することで、損失上限と利益確定点を細かく設定できる。
現在の位置づけ
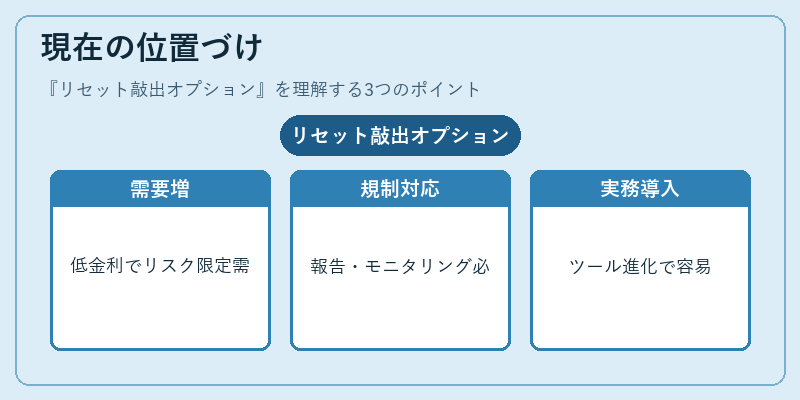
近年の金融市場では、低金利環境や為替変動の不安定性が高まる中で、リスク限定機能を兼ね備えたデリバティブへの需要が増加している。リセット敲出オプションは、特にカスタマイズされたヘッジ手段として金融機関や資産運用会社の構造化商品ラインナップに採用されるケースが多い。
規制面では、一般的なバリアオプションと同様に「エクスポージャー管理」や「デリバティブ取引報告」の対象となり、適切なモニタリングとリスク計測が求められる。市場流動性は限定的であるものの、近年ではシミュレーションツールや自動化された価格付けエンジンの進展により、実務導入が容易になっている。
総じて、リセット敲出オプションは従来型のバリア・リセット製品を統合した高度なヘッジ手段として、特定の投資戦略やリスク管理ニーズに対して高い適応性とコスト効率を提供する金融工学上重要な構造である。
続きを読むには確認が必要です