クロスカレンシーベーシスクーブキャリブレーションとは、異なる通貨間の金利差を反映したベーシスカーブを構築・調整する手法である。
目次
概要
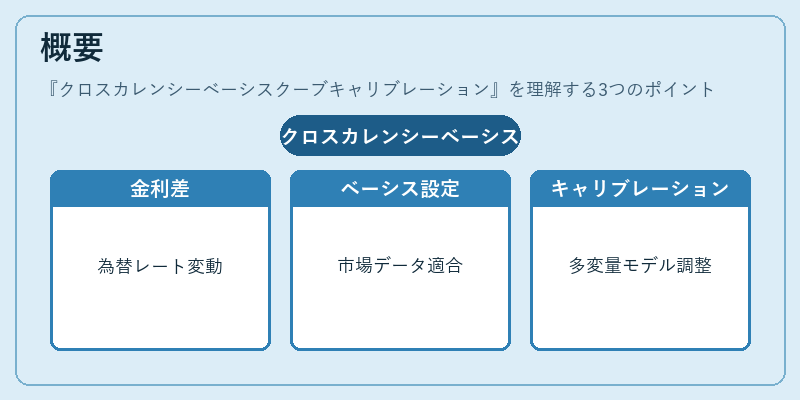
金融市場では、同一時点における二国の金利水準が一致しないことが常態化している。この金利差は為替レートやデリバティブ価格に直接影響を与えるため、正確なベーシスカーブ(クロスカレンシーベース)を設定する必要がある。キャリブレーションは、国際的に取引される金利スワップ・通貨スワップのマルチバリアントモデルで用いられ、各通貨ペアのインターバルごとに市場データ(スワップレート、オプション価格)をフィットさせることで実行される。
役割と機能
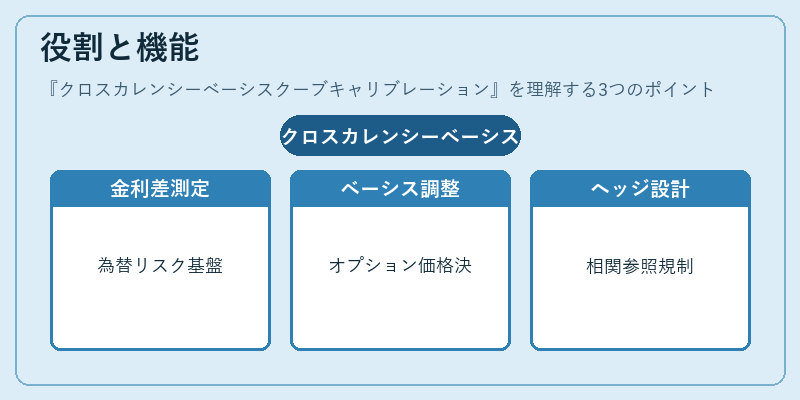
- 金利差の定量化:異通貨間で発生する金利差を数値化し、為替リスク管理に活用できる基盤を提供する。
- デリバティブ価格決定:クロスカレンシーオプションやバリアオプションのプレミアム算出時にベーシス調整が不可欠である。
- ヘッジ戦略設計:国際投資ポートフォリオのヘッジ比率を決定する際、ベーシスカーブから得られる相関係数を参照する。
- 規制遵守:金融機関がバイナリー取引やデリバティブ取引において、国際基準(IFRS 9 等)に適合した金利モデルを提示するために必要である。
特徴
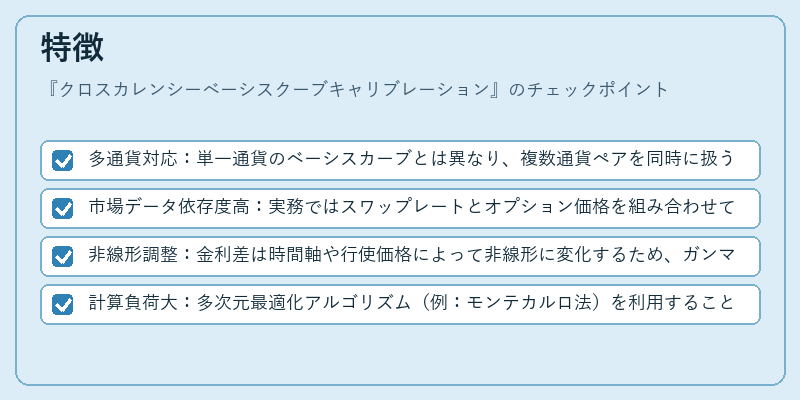
- 多通貨対応:単一通貨のベーシスカーブとは異なり、複数通貨ペアを同時に扱う点が大きい。
- 市場データ依存度高:実務ではスワップレートとオプション価格を組み合わせてフィットさせるため、市場の流動性に敏感である。
- 非線形調整:金利差は時間軸や行使価格によって非線形に変化するため、ガンマ・ベガといった二次的リスク指標を併用してキャリブレーションが行われる。
- 計算負荷大:多次元最適化アルゴリズム(例:モンテカルロ法)を利用することが一般的で、計算資源の確保が重要となる。
現在の位置づけ
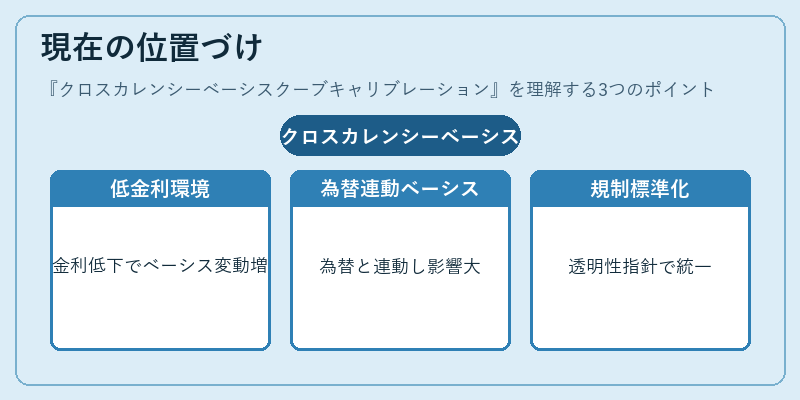
近年の低金利環境と国際的な金融規制強化に伴い、クロスカレンシーベーシスクーブキャリブレーションは投資銀行・ヘッジファンドの必須ツールとなっている。特に、非欧州通貨(例:円、人民元)を含むポートフォリオでは、ベーシス変動が為替レートと連動して大きな影響を与えるため、リアルタイムでのキャリブレーション需要が高まっている。さらに、規制機関は金利モデルの透明性や再現性を求める指針を示すことで、ベーシスカーブ構築手法への標準化を促進している。
×
続きを読むには確認が必要です