基準価額算定時の株主資本等調整とは、投資信託やETFが基準価額を算出する際に、株主資本やその他自己資本項目を調整し、正確なNAV(Net Asset Value)を反映させる手続きである。
目次
概要
投資信託・ETFは保有証券の時価と負債から純資産額を算出するが、株主資本に関わる項目は日々変動する。配当金の受取、利益剰余金の増減、自己株式取得や発行などが該当し、これらを未調整で計算するとNAVが過大または過小となる恐れがある。基準価額算定時における株主資本等調整は、こうした変動を反映させることで投資家へ公正な評価値を提供するために設けられた。
役割と機能
- 正確性の確保:日々の取引や配当発行によって生じる株主資本の変動を即時反映し、NAVの算定誤差を最小化する。
- 透明性の向上:調整項目が明示されることで投資家はファンドの実際の価値を把握でき、信託報酬や手数料との関係も明確になる。
- 規制遵守:金融庁等の監督機関が定める基準に従い、適正なNAV算定を行うため必須項目となっている。
特徴
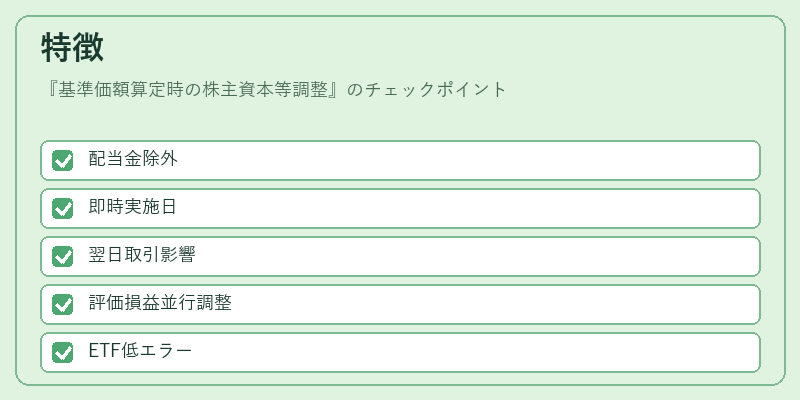
| 項目 | 説明 |
|---|---|
| 配当金調整との違い | 配当金は分配前の資産価値から除外されるが、株主資本等調整は自己資本構成自体を再計算する。 |
| 反映タイミング | 基準価額算定日(通常毎営業日)に即時実施し、翌日の取引価格へ影響を与える。 |
| 影響範囲 | 株式・債券の評価損益と並行して調整され、ETFの場合はトラッキングエラーの低減にも寄与する。 |
現在の位置づけ
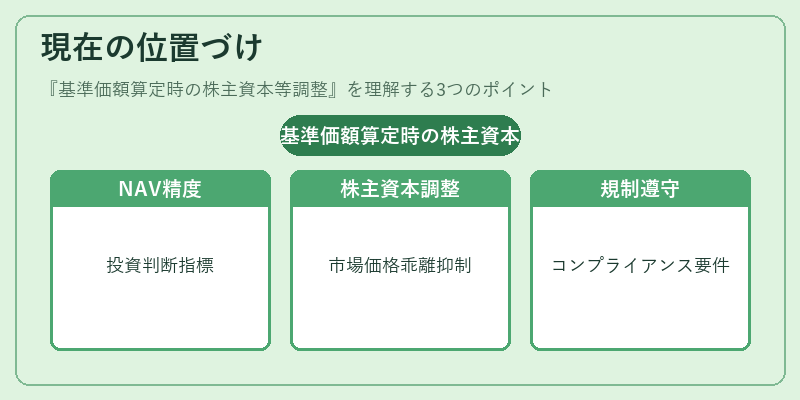
近年のETF市場拡大に伴い、日々のNAV算定精度が投資家判断の重要指標となっている。株主資本等調整は、特にレバレッジ型や逆張り型ETFで自己資本構成が頻繁に変動するため、その影響を抑制し市場価格とNAVの乖離を最小化する役割を果たす。さらに、金融庁の「投資信託等基準価額算定方法」により、調整手続きは明文化され、監督機関からも厳格な検証が求められている。したがって、基準価額算定時の株主資本等調整は、投資信託・ETF運用における不可欠なコンプライアンス要件として位置づけられる。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事