VaR scalingとは、確率分布に基づくリスク指標であるVaRを異なる時間枠や信頼水準へ変換するための数理的手法である。
目次
概要
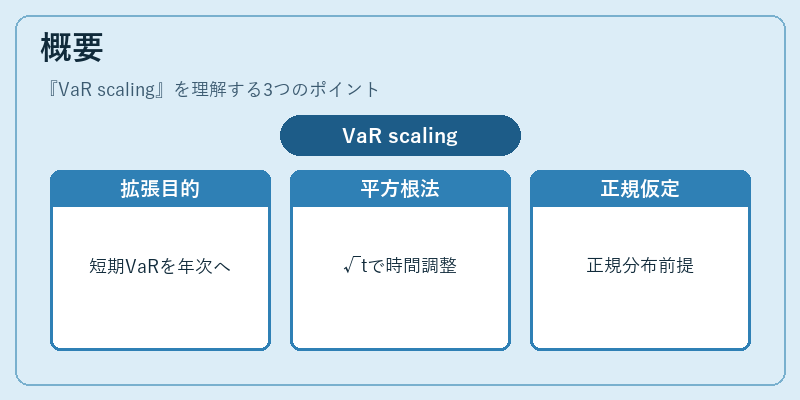
VaR scalingは、日次・週次・月次といった短期的なVaRを年次や異なる信頼水準へ拡張するために用いられる。主に正規分布仮定の下で平方根時間ルール(√t)を適用し、リスク測定の統一性と比較可能性を確保する。
役割と機能
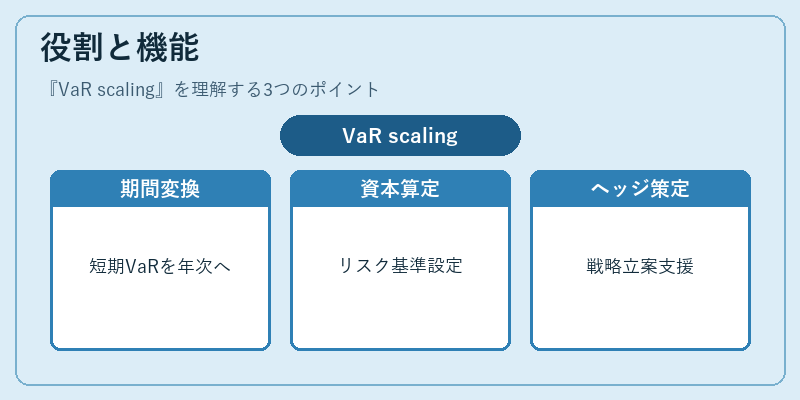
VaR scalingは資産運用やデリバティブ取引において、ポートフォリオ全体の長期的損失予測を行う際に不可欠である。特に金利スワップや通貨スワップなど時間依存性が高い商品では、短期VaRを年次リスクへ換算し、資本要件やヘッジ戦略の策定に活用される。
特徴
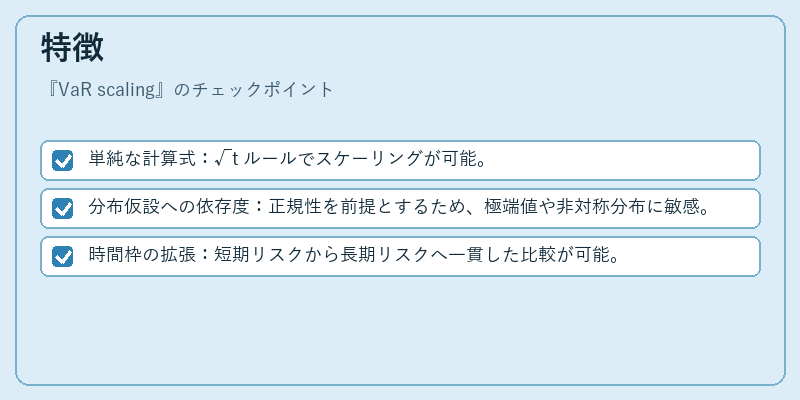
- 単純な計算式:√t ルールでスケーリングが可能。
- 分布仮設への依存度:正規性を前提とするため、極端値や非対称分布に敏感。
- 時間枠の拡張:短期リスクから長期リスクへ一貫した比較が可能。
VaR scalingは計算コストが低く、既存のVaRフレームワークに容易に統合できる点で評価されている。
しかし、実際の市場では分布が正規性を逸脱することが多く、単純スケーリングだけでは過小評価や過大評価が生じるリスクがある。
現在の位置づけ
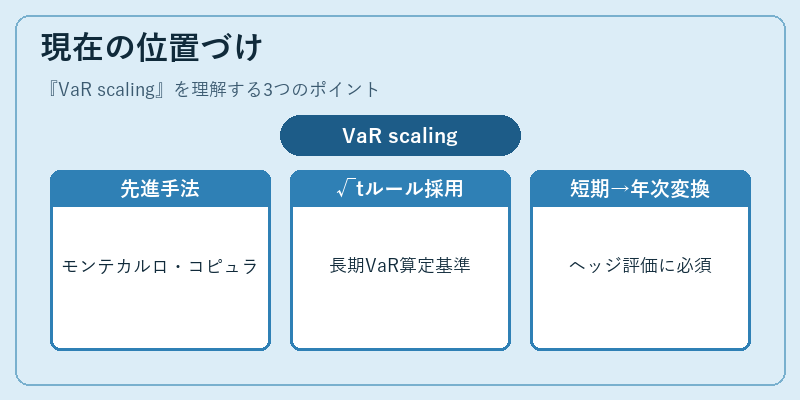
近年はモンテカルロ法やコピュラモデルと組み合わせて非線形・非正規分布を考慮したスケーリング手法が研究されている。金融機関では、内部統制基準(Basel III等)により長期VaRの算定方法として√t ルールが許容範囲内で採用されることが多い。また、デリバティブ取引においては、ストラドルやバリアオプションのヘッジ効果を評価する際にも短期VaRから年次VaRへの変換が実務的に必要とされている。
×
続きを読むには確認が必要です