WACC適用範囲とは、企業価値評価や資本コスト計算において使用される加重平均資本コスト(Weighted Average Cost of Capital)の算定対象となる資金構成要素とその適用領域を指す。
目次
概要
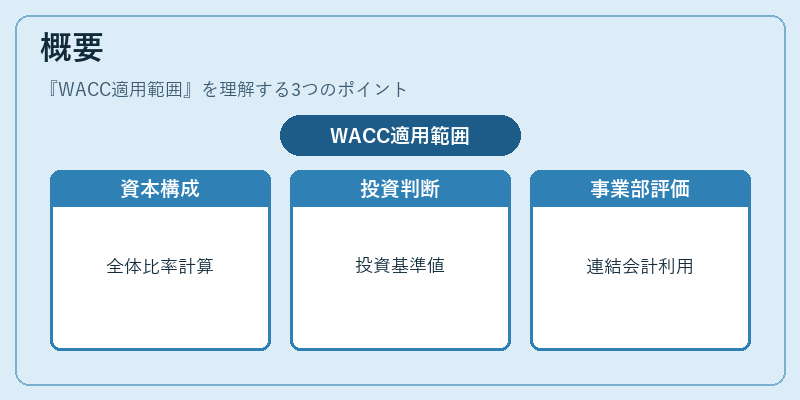
WACCは、株主資本、社債・長期借入金、優先株などの資本構成要素それぞれの市場価値比率に応じてコストを加重平均したもの。適用範囲は企業全体の資本構造に基づき、投資判断やM&A評価、連結会計上の事業部門別評価などで統一的なベンチマークとして利用される。
役割と機能
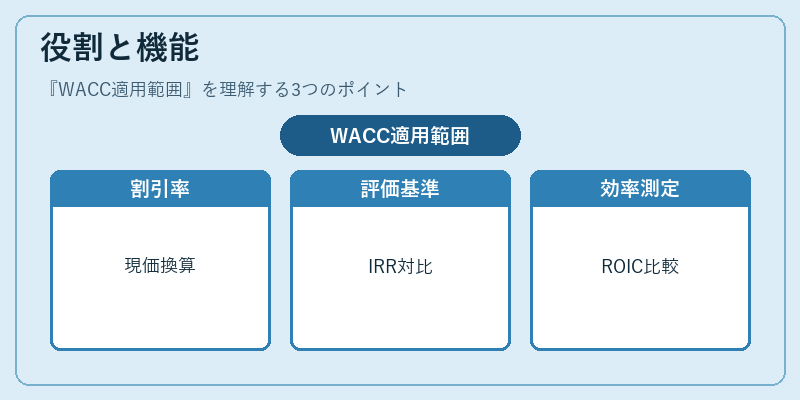
WACCはディスカウントレートとしてキャッシュフローを現在価値に換算し、投資プロジェクトや企業全体の評価に用いられる。具体的には、DCF(Discounted Cash Flow)モデルで将来キャッシュフローを割引き、IRR(Internal Rate of Return)がWACCを上回るかどうかで採択可否を判断する。また、資本コストとROIC(Return on Invested Capital)の比較により経営効率性を測定し、株主価値創造の指標として機能する。
特徴
- 市場価値ベース:時価評価で算出されるため、実態資本構成と連動。
- 加重平均方式:各資本要素のリスクプレミアムを反映し、単一コストでは捉えられない総合的な資金調達コストを表す。
- 適用範囲拡張性:企業規模や業種、地域によって構成比率が変わるため、同一企業内でも部門別にWACCを設定できる。
- 比較指標としての活用:ROICとの対比で資本効率を評価し、投資意思決定の根拠となる。
現在の位置づけ
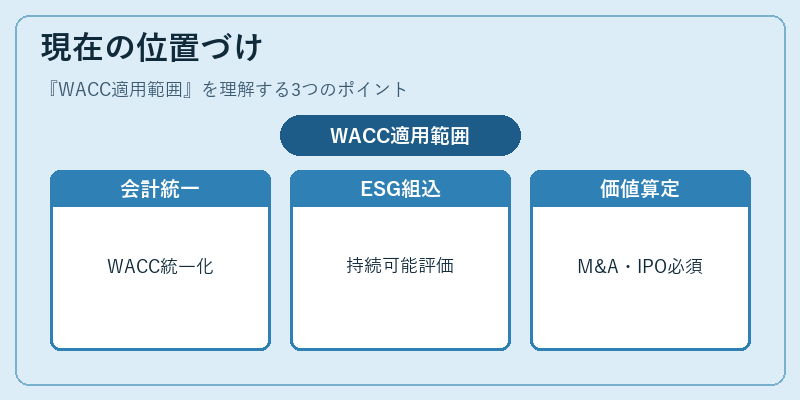
近年、IFRSや米国GAAPなど各会計基準間で市場価値算定方法が統一されつつある。加えてESG(環境・社会・ガバナンス)リスクを資本コストに組み込む動きが進み、WACCは単なる金利指標から企業の持続可能性評価にも拡張されている。金融市場では、投資家や規制当局が透明性と一貫性を求めるため、WACC適用範囲の明確化が重要視されており、M&AやIPO時の価値算定に不可欠な指標として位置づけられている。
×
続きを読むには確認が必要です