経常利益の税金負担算出式とは、企業が通常事業活動から生み出した経常利益に対して課される法人税・地方税等を計算するための定量的手法である。
目次
概要
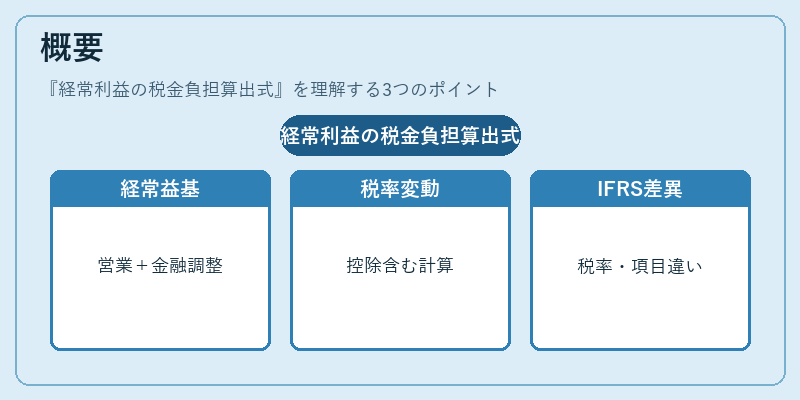
経常利益は営業利益に金融収支や特別損益を加減したもので、企業の継続的な事業活動から得られる利益を示す指標だ。税金負担算出式は、この経常利益を基準に実際に納付する税額を推定し、財務諸表上の税費用と照合するために必要である。企業会計では、税率が法令や地方自治体の規定によって変動するため、単純な乗算だけでは不十分であり、各種控除・特例を考慮した詳細な式が求められる。さらに、国際財務報告基準(IFRS)と日本の会計基準(J-GAAP)の間で税率や課税対象項目に差異があるため、両者で同一の算出式を適用することはできない。
役割と機能
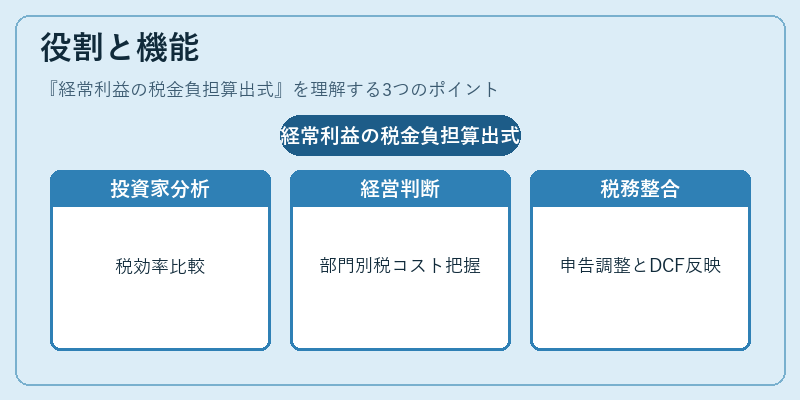
- 財務分析:投資家やアナリストは、経常利益に対する税負担率(=税金 ÷ 経常利益)を比較し、企業の税効率性や将来キャッシュフローへの影響を評価する。
- 管理会計:経営層は税負担算出式を用いて、事業部門別やプロジェクト別の税金コストを把握し、意思決定に反映させる。
- 税務申告:税務署への申告書作成時に、会計上の経常利益と課税所得との整合性を確保するために必要な調整項目(繰延税金資産・負債等)を算定。
- 評価モデル:DCF分析や企業価値算定で、フリーキャッシュフローの計算時に「税引後経常利益」を基準とし、正確な税金負担を反映させる。
特徴
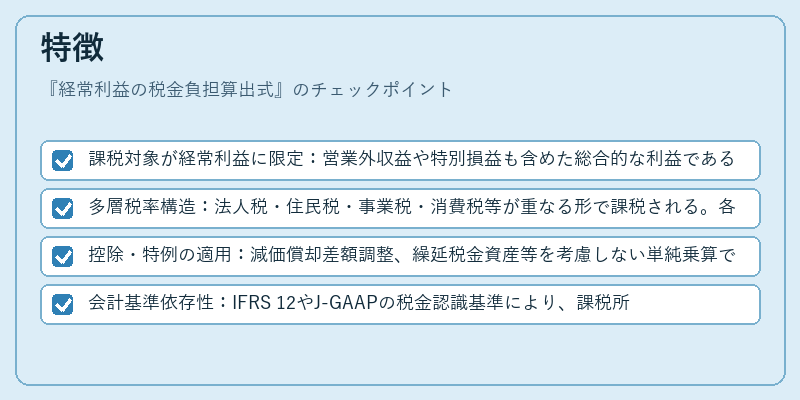
- 課税対象が経常利益に限定:営業外収益や特別損益も含めた総合的な利益であるため、企業の実務上の税金計算と一致する。
- 多層税率構造:法人税・住民税・事業税・消費税等が重なる形で課税される。各種税率は国や地方自治体ごとに異なり、年度によって変更されることがある。
- 控除・特例の適用:減価償却差額調整、繰延税金資産等を考慮しない単純乗算では不正確となるため、実務上は「課税所得=経常利益+非課税項目-控除項目」の形で計算される。
- 会計基準依存性:IFRS 12やJ-GAAPの税金認識基準により、課税所得の算定方法が異なるため、同一企業でも国際取引時には別途調整が必要。
現在の位置づけ
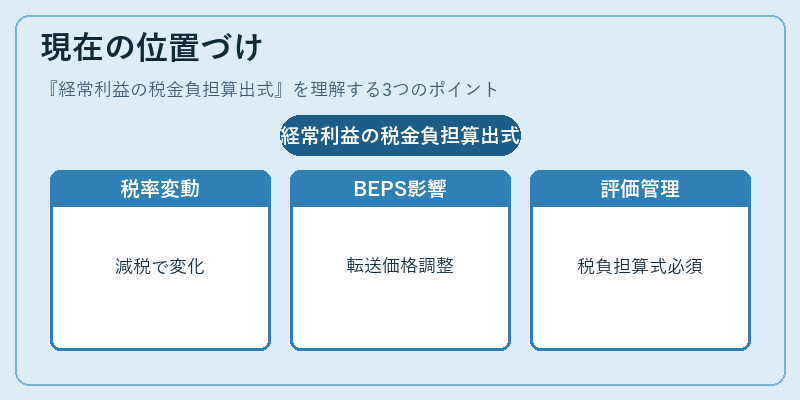
近年、法人税率の段階的減税や地方税改革が進行しており、経常利益に対する税負担率は変動し続けている。特に、国際的な税務コンプライアンス(OECDのBEPSプロジェクト等)の影響で、転送価格調整や課税所得の再計算が頻繁に行われるようになった。加えて、企業価値評価では「税引後経常利益」からフリーキャッシュフローを算出する際に、正確な税負担算出式が不可欠であるため、投資銀行やファンドマネージャーの分析ツールにも組み込まれている。さらに、企業統治(コーポレートガバナンス)の観点からも、税務リスク管理と透明性確保のために、経常利益の税金負担算出式を定期的にレビューすることが求められる。
×
続きを読むには確認が必要です