退職金保険投資とは、退職時に受け取る退職金を対象とした保険商品であり、一定期間の運用益を得て将来の生活費やリスクヘッジに備える仕組みである。
概要
退職金保険投資は、従業員が退職時に受け取る一括または分割の退職金を預け入れ、その期間中に運用することで追加的なリターンを狙う商品群である。従来の年金制度や国民年金と並行して設計され、個人が自ら資産形成を行う手段として位置づけられている。保険会社は退職金を預かりつつ、投資信託や公社債等に分散運用し、リスク調整された収益を提供する点で従来の貯蓄型保険と差別化される。
役割と機能
退職金保険投資は、個人ファイナンス上次のような役割を果たす。
- リスクヘッジ:退職金を単なる貯蓄に留めず、運用することでインフレーションや市場変動に対抗する。
- 税務優遇:保険料控除や退職所得の課税対象外枠内での運用益が認められるケースがあるため、税負担を軽減できる。
- 流動性調整:一定期間資金拘束が発生するが、途中解約時に部分的に引き出すことも可能な設計が多い。
- ライフプラン統合:退職後の生活費や医療・介護費用を見込んだ運用シミュレーションが組み込みやすく、家計簿アプリ等との連携が進む。
特徴
| 特色 | 説明 |
|---|---|
| 保険性の付与 | 保証金額や死亡時給付など、生命リスクに対する保障が含まれる。 |
| 運用期間の固定化 | 一般的に5年~20年程度の契約期間を設け、長期投資の安定性を確保。 |
| 分散投資 | 公社債や株式型ファンド等複数アセットクラスへ配分し、リスクとリターンのバランスを図る。 |
| 税制優遇 | 退職所得控除との連携により課税ベースが縮小される点は他の投資商品にはない。 |
現在の位置づけ
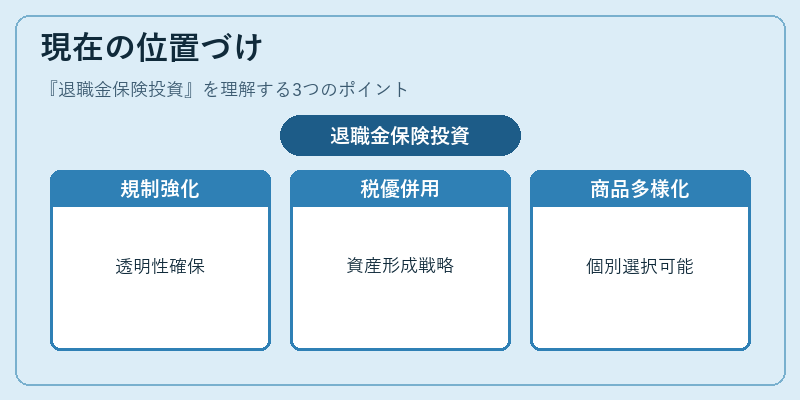
近年、少子高齢化と長寿リスクの増大を背景に、日本国内で退職金保険投資への関心が拡大している。金融庁は保険商品の透明性向上や運用実績開示を求める指針を提示し、消費者保護と市場安定化の両立を図っている。また、iDeCoやNISAとの併用が推奨されるケースも増加し、個人が複数の税優遇制度を組み合わせて資産形成する戦略が一般化してきている。市場では低金利環境に対応した「低リスク型」や「高成長型」の商品ラインナップが拡充され、利用者は自身の退職後ライフプランに応じた選択肢を持つことができるようになっている。
続きを読むには確認が必要です