流動性リスクモニタリングとは、個人や家計が短期的に現金化できる資産と負債のバランスを継続的に測定し、将来の支出変動に対する備えを評価するプロセスである。
概要
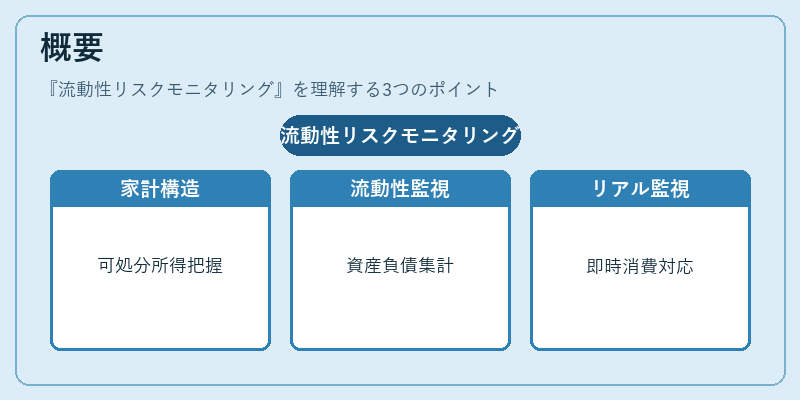
流動性リスクモニタリングは、可処分所得や固定費、教育費など家計全体のキャッシュフロー構造を把握するために発展した手法である。個人が持つ預金残高、投資信託の評価額、カードローン残高といった流動性資産・負債を定期的に集計し、短期的な支出需要に対して十分な余裕があるかを検証する。
この手法は、住宅ローン控除や繰上げ返済のタイミング決定、PayPay等の電子マネー利用による即時消費への対応といった実務的課題に直結し、家計リスク管理の基盤となっている。近年ではFIRE(Financial Independence, Retire Early)を目指す層や自動積立サービスを活用する世代が増加したことから、リアルタイムでの流動性比率監視が重要視されるようになった。
役割と機能
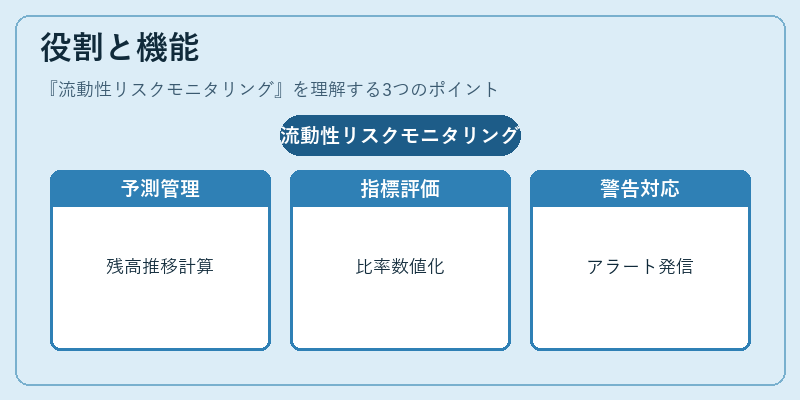
- キャッシュフロー予測 – 毎月の収入・支出パターンを入力し、翌期の残高推移をシミュレーションする。
- リスク指標算定 – 流動性比率(現金及び流動資産 ÷ 短期負債)や安全余裕額を数値化し、基準ラインと比較して警告レベルを設定できる。
- シナリオ分析 – 予期せぬ支出(医療費・教育費の増加など)や収入減少(転職・失業)の影響を検証し、対策案を提示する。
- アラート機能 – 指標が閾値を下回った際にメールやスマホ通知で警告を発することで、即時対応を促す。
これらの機能は、家計簿アプリや自動積立サービスと連携し、データ入力の手間を省きながら継続的なモニタリングを実現している。
特徴
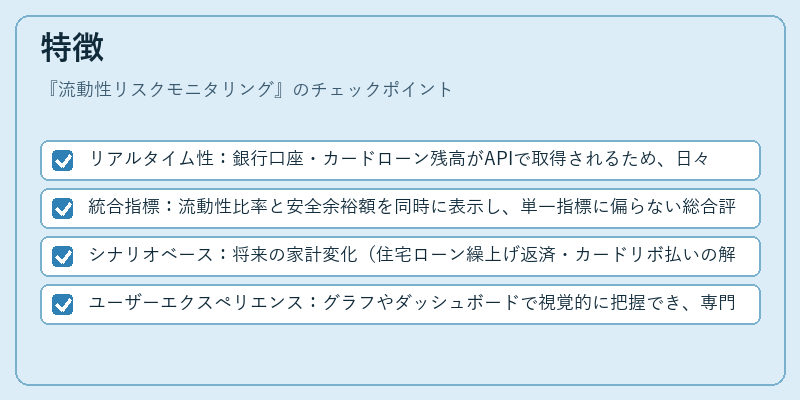
- リアルタイム性:銀行口座・カードローン残高がAPIで取得されるため、日々の変動を即時反映。
- 統合指標:流動性比率と安全余裕額を同時に表示し、単一指標に偏らない総合評価を可能にする。
- シナリオベース:将来の家計変化(住宅ローン繰上げ返済・カードリボ払いの解約)を仮定して影響度を数値化。
- ユーザーエクスペリエンス:グラフやダッシュボードで視覚的に把握でき、専門知識がなくても直感的に理解できる設計。
これらは従来の単純な残高チェックや手入力型家計簿とは異なり、定量的リスク評価と自動化された警告機能を組み合わせた点で優位性がある。
現在の位置づけ
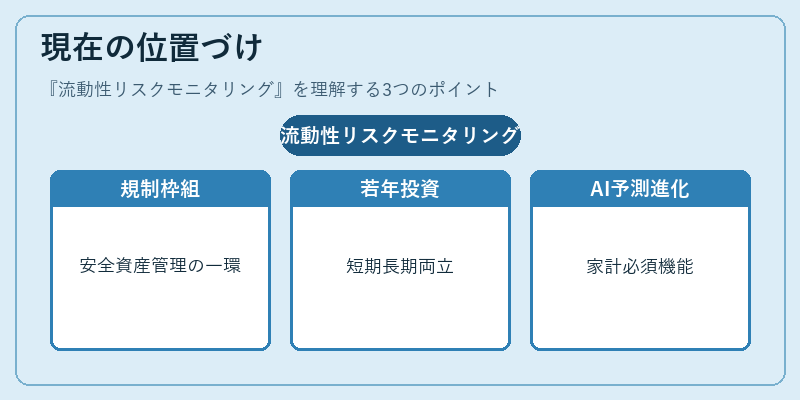
流動性リスクモニタリングは、個人金融サービスにおいて「安全資産管理」の一環として位置付けられている。近年の金融テクノロジー(FinTech)企業は、家計簿アプリや自動積立プラットフォームと連携し、顧客が自分自身でリスクを把握できるようにしている。
規制面では、消費者保護の観点から金融商品取引法等の枠組み内で「情報開示義務」の一部として流動性指標の提示が求められるケースも増えている。
また、FIREを目指す層や若年層の投資家に対しては、短期的な資金需要と長期的なリターンを両立させるためのツールとして注目されており、教育費や住宅ローン控除等の税制優遇との組み合わせで最適化戦略が提案されることもある。
今後はAIによる需要予測やビッグデータ解析を活用した個別リスク評価の精度向上が期待され、流動性リスクモニタリングは家計管理における必須機能へと進化していく見込みである。
続きを読むには確認が必要です