配当受取税率とは、投資家が株式や投資信託等から得る配当に課される所得税の一部を指す税率である。
概要
配当受取税率は、日本国内における税法上の「源泉徴収税率」として定められ、個人投資家が株式や投資信託から分配金を受け取る際に自動的に差し引かれる。主に国税(所得税・復興特別所得税)と地方税(住民税)の合計で構成され、一般には約20.3%(15%+5%)となっている。税率は法令によって定められており、投資家が確定申告を行わない限り源泉徴収された額が最終的な課税金額となる点に特徴がある。また、外国人投資家の場合には租税条約に基づく軽減率の適用が可能であり、国際的な投資環境と連動した制度設計が行われている。
役割と機能
配当受取税率は、投資収益の課税を円滑に実施するための手段として機能する。具体的には、株主や投資信託の受益者へ分配金が支払われる際に、金融機関・証券会社等が自動で税額を差し引き、国・地方自治体へ納付する仕組みとなっている。この源泉徴収方式は、投資家側の手続き負担を軽減するとともに、税務行政の効率化を図る役割も果たしている。さらに、配当受取税率はファンドマネージャーが運用報告書や分配金計算時に考慮すべき重要なパラメータであり、投資家への実質的なリターンを正確に把握するための基礎データとなる。
特徴
- 源泉徴収型:税額が分配金支払時点で差し引かれ、確定申告不要(ただし還付申請可)。
- 固定率:国税と地方税を合わせた合計税率は法令により一定化されている。
- 投資信託との関係:分配型ファンドでは配当受取税率が直接差し引かれるが、無分配型ファンド(再投資型)では内部留保の形で課税対象となる場合もある。
- 外国人投資家への適用:租税条約に基づく軽減率が設定されており、国際的な投資戦略と連動する。
現在の位置づけ
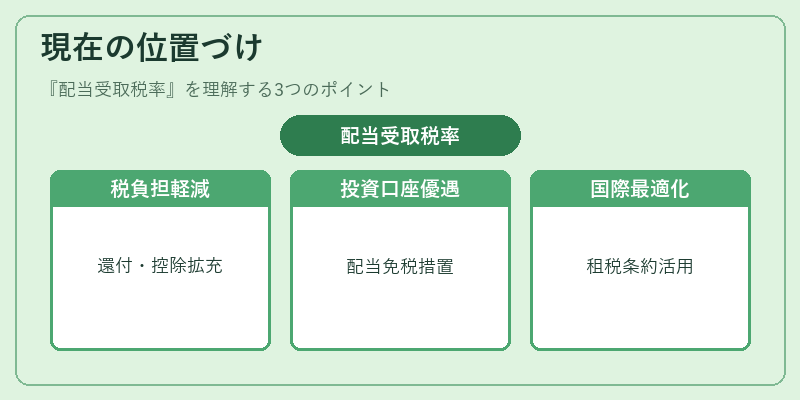
近年の税制改正では、配当受取税率を含む源泉徴収制度の見直しが進められている。特に、個人投資家の税負担軽減策として、配当所得に対する還付制度や確定申告時の控除拡充が検討されており、投資環境全体への影響が注目されている。また、iDeCoやつみたてNISA等の税優遇口座では、配当受取税率の課税対象外といった特例措置が設けられ、個人投資家に対するインセンティブとして機能している。さらに、海外投資を行う企業やファンドは、租税条約上の軽減率を最大限活用し、グローバルな配当収益最適化を図っている点が特徴的である。
続きを読むには確認が必要です