適正損失率とは、保険会社が保有する契約に対して実際に発生した損害金額を、その期間中に獲得した保険料(または受取収益)で割った比率であり、引き受けたリスクの適正性や価格設定の妥当性を評価する指標である。
概要
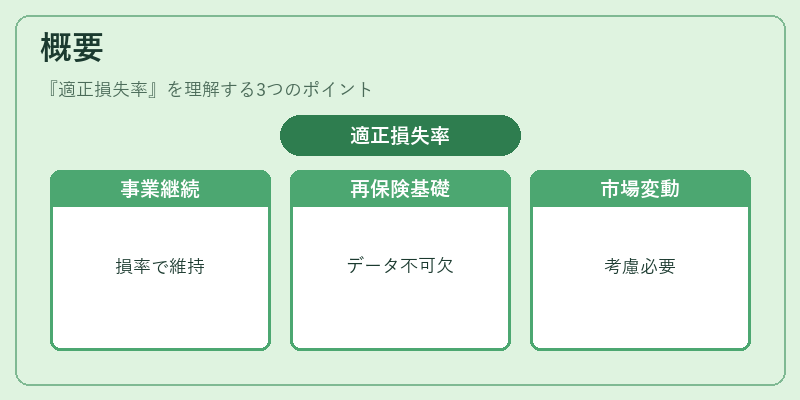
適正損失率は、保険業界において古くから用いられている経営管理ツールである。確定給付型保険(終身保険・養老保険)や収入保障保険では、契約者の死亡・疾病リスクと保険料収入が長期にわたって連動するため、損失率を適正水準に維持することは事業継続性に直結する。アクチュアルな損害発生頻度と金額を定量化し、保険料設定の根拠として用いることで、価格競争力と収益確保の両立が可能となる。また、再保険プールやソルベンシーマージン計算においても基礎データとして不可欠であり、規制当局は適正損失率を監督指標の一つと位置付けている。大数の法則が働く長期契約では、個別事象のばらつきを平均化しやすいが、短期的な経済変動(金利・為替)により損害率は揺れやすいため、適正水準を設定する際には市場環境も考慮される。
役割と機能
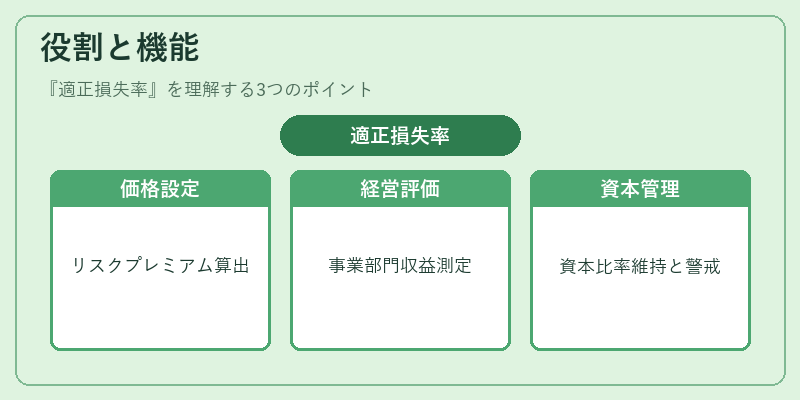
保険会社は適正損失率を用いて以下のような業務判断を行う。
1. 価格設定:引受条件や保険料率を決定する際、過去の損害実績と将来予測を比較し、リスクプレミアムを算出する。
2. 経営評価:事業部門ごとの収益性を測る指標として採用され、管理層は各商品ラインのパフォーマンスを定量的に把握できる。
3. 資本計画:ソルベンシーマージンや再保険契約の必要性を判断する際、損失率が基礎データとなり、規制資本比率を維持するための調整に寄与する。
4. リスク管理:予測外の大きな損害(地震保険や自賠責保険など特定リスク)に備えるため、適正損失率から逸脱したケースを早期警戒信号として活用する。
特徴
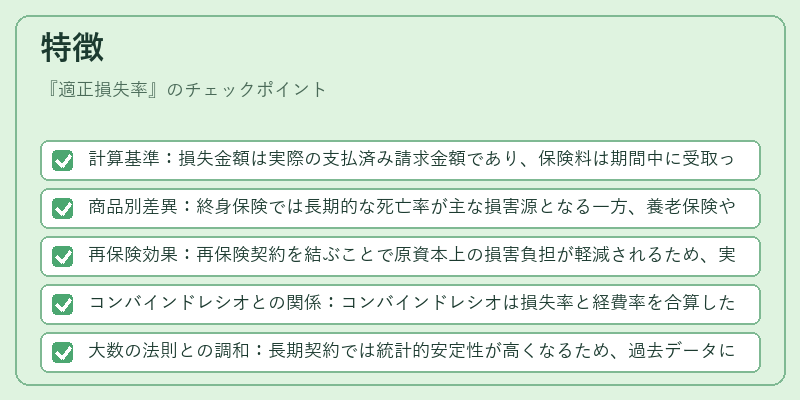
- 計算基準:損失金額は実際の支払済み請求金額であり、保険料は期間中に受取った保険料総額(または予定収益)を使用する。
- 商品別差異:終身保険では長期的な死亡率が主な損害源となる一方、養老保険や収入保障保険では金利変動と死亡リスクの組み合わせが影響し、適正損失率は商品ごとに異なる。
- 再保険効果:再保険契約を結ぶことで原資本上の損害負担が軽減されるため、実際の損失率は低下するが、引受リスクの全体像を把握するには再保険後の残存損失率も考慮すべき。
- コンバインドレシオとの関係:コンバインドレシオは損失率と経費率を合算したものだが、適正損失率単体で評価することで純粋なリスク負担の度合いを測定できる。
- 大数の法則との調和:長期契約では統計的安定性が高くなるため、過去データに基づいた適正損失率は信頼性が増す。一方で短期商品や災害保険ではサンプルサイズが小さいため、適正水準の設定には慎重さが求められる。
現在の位置づけ
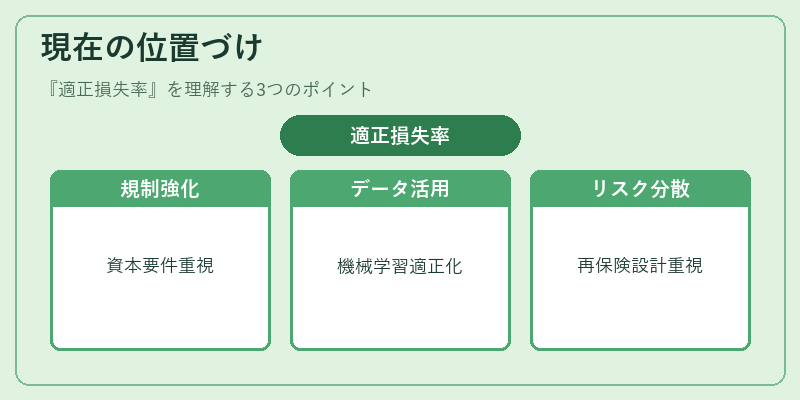
近年、低金利環境とデジタルトランスフォーメーションの進展により、保険料収入構造は変化している。その中で適正損失率は以下のような重要性を増している。
- 規制強化:ソルベンシーIIや各国の資本要件では、リスクベースの資本計算に損害実績が不可欠となり、適正損失率は監督指標として重視される。
- データ駆動型アプローチ:ビッグデータや機械学習を活用したリスクモデリングでは、過去の損害実績を細分化し、より精緻な適正損失率を算出する試みが進む。
- 再保険戦略の見直し:大規模災害やパンデミック時に備え、再保険プールの設計は適正損失率を前提としたリスク分散策として重要視される。
- 商品開発への反映:新たな収入保障型商品や環境関連保険では、従来の死亡・疾病リスクだけでなく、気候変動リスクも損害率に組み込む必要があるため、適正損失率は多面的評価指標へと拡張されている。
総じて、適正損失率は保険会社の価格競争力、資本健全性、リスク管理を統合的に支える基盤指標であり、今後も規制・市場環境の変化に応じてその重要性と計算手法が進化し続ける。
続きを読むには確認が必要です